الأسهم الكورية تهبط بأكثر من 2%.. والنفط يتراجع قبل بيانات التضخم وأرباح TSMC
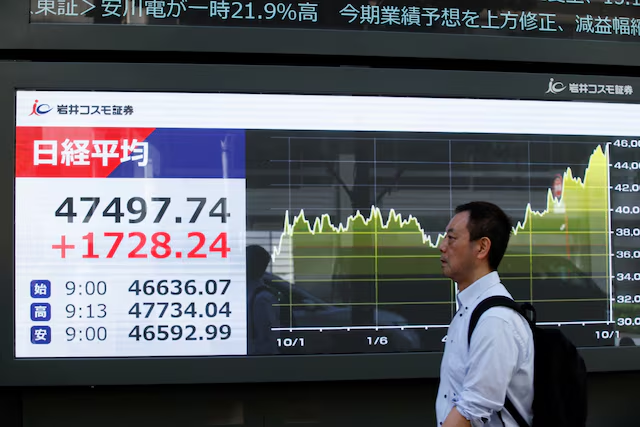
بدأت الأسواق الآسيوية أسبوع التداول يوم الاثنين على أداء متباين، مع تراجع الأسهم الكورية والتايوانية وهبوط أسعار النفط، في وقت يترقب فيه المستثمرون بيانات التضخم الأمريكية ونتائج شركات التكنولوجيا الكبرى، وعلى رأسها شركة TSMC، لتقييم اتجاه الأسواق وتوقعات أسعار الفائدة.
وانخفض مؤشر «إم إس سي آي» لأسهم آسيا والمحيط الهادئ باستثناء اليابان بنحو 0.3%، فيما تراجع مؤشر «كوسبي» الكوري الجنوبي بأكثر من 2%. وفي المقابل، ارتفعت العقود الآجلة لمؤشري «ستاندرد آند بورز 500» و«ناسداك» الأمريكيين، بينما تعرض النفط لضغوط مع تراجع المخاوف من انقطاع الإمدادات، رغم استمرار الغموض بشأن التطورات الجيوسياسية.
النفط يتراجع إلى 103 دولارات مع غموض هدنة الطاقة
انخفضت العقود الآجلة لخام برنت بنحو 1.6% إلى 103.01 دولار للبرميل، بينما تراجعت العقود الآجلة للخام الأمريكي غرب تكساس الوسيط بنسبة 1.9% إلى 90.11 دولار.
وجاء التراجع بعدما أعاد إعلان الرئيس الأمريكي دونالد ترامب بشأن وقف إطلاق النار في قطاع الطاقة بين روسيا وأوكرانيا خلط حسابات المتعاملين بشأن الإمدادات المستقبلية، في وقت لم يؤكد فيه الطرفان التوصل إلى اتفاق نهائي.
كما أثار مقترح زيادة صادرات الديزل الروسية اعتراضات من أعضاء في مجلس الشيوخ الأمريكي من الحزبين الجمهوري والديمقراطي، بسبب تساؤلات بشأن قانونيته وتداعياته على العقوبات المفروضة على موسكو.
وتراقب أسواق الطاقة مدى قدرة أي تفاهمات محتملة على زيادة المعروض، مقابل استمرار التوترات والضربات التي تستهدف الملاحة والبنية التحتية في منطقة الخليج.
ورغم التراجع الأخير، لا تزال أسعار النفط مرتفعة مقارنة بمستوياتها السابقة، بعدما دفعتها مخاوف الإمدادات والاضطرابات الجيوسياسية إلى الاقتراب من 110 دولارات للبرميل في الفترة الماضية.
الأسهم الكورية تتصدر الخسائر مع تراجع شركات الرقائق
تعرضت الأسهم الكورية الجنوبية لضغوط مع عودة التداول بعد عطلة نهاية أسبوع طويلة، وسط تراجع أسهم شركات التكنولوجيا والرقائق الإلكترونية.
وانخفض مؤشر «كوسبي» بنحو 2.2% في أحدث بيانات التداول المنشورة، بينما تراجعت الأسهم التايوانية بنحو 0.5%، وانخفض مؤشر «إم إس سي آي» الأوسع لأسهم آسيا والمحيط الهادئ باستثناء اليابان.
وفي المقابل، ارتفع مؤشر الأسهم القيادية في الصين «سي إس آي 300» بنحو 0.1%، ما عكس استمرار التباين بين الأسواق الإقليمية.
وتزامن ذلك مع ترقب المستثمرين نتائج شركة تايوان لصناعة أشباه الموصلات TSMC، المقرر إعلانها يوم الخميس، وسط توقعات بأن تسجل الشركة ربعًا قياسيًا جديدًا بدعم من الطلب القوي على رقائق الذكاء الاصطناعي وتقنيات التغليف المتقدم.
وتكتسب النتائج أهمية خاصة لأن الطلب المرتبط بالذكاء الاصطناعي أصبح أحد المحركات الأساسية لأرباح شركات التكنولوجيا، لكنه يثير في الوقت نفسه تساؤلات بشأن استدامة الإنفاق الضخم على مراكز البيانات والبنية التحتية اللازمة لتشغيل التطبيقات المتقدمة.
نتائج TSMC تختبر قدرة قطاع الذكاء الاصطناعي على مواصلة النمو
تترقب الأسواق إعلان TSMC نتائج الربع الثالث، مع توقعات بتحقيق سادس ربع متتالٍ من الأرباح القياسية، بحسب تقديرات السوق المنشورة.
وتشير التوقعات إلى أن أرباح شركات مؤشر «ستاندرد آند بورز 500» قد ترتفع بأكثر من 30% خلال الربع الثالث على أساس سنوي، لكن الجزء الأكبر من النمو المتوقع يأتي من قطاع التكنولوجيا.
ويمثل ذلك عامل دعم للأسهم الأمريكية، بعدما واصلت المؤشرات الرئيسية مكاسبها القياسية في جلسة الجمعة، إذ ارتفع «ستاندرد آند بورز 500» بنسبة 0.6%، وصعد «داو جونز الصناعي» بنحو 0.8%، بينما زاد «ناسداك المركب» بنسبة 0.6%.
لكن استمرار المكاسب يعتمد جزئيًا على قدرة الشركات على تحويل الاستثمارات الكبيرة في الذكاء الاصطناعي إلى إيرادات وأرباح تبرر التقييمات المرتفعة.
وفي هذا السياق، يحذر مستثمرون من أن التوسع في الاقتراض لتمويل الإنفاق على الذكاء الاصطناعي قد يرفع تكاليف التمويل وإعادة جدولة الديون، خصوصًا إذا ظلت عوائد السندات عند مستويات مرتفعة.
عوائد السندات الأمريكية تقترب من 5.4%
تظل سوق السندات أحد أبرز مصادر القلق للمستثمرين، بعدما سجلت العوائد الأمريكية أعلى مستوياتها منذ أكثر من عقدين خلال الأسبوع الماضي.
واقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.4%، بينما ارتفع عائد السندات لأجل 30 عامًا إلى مستويات تجاوزت 5.6% في التداولات الأخيرة.
وتزيد هذه المستويات تكلفة الاقتراض على الشركات والحكومات، كما ترفع معدل الخصم المستخدم في تقييم الأرباح المستقبلية، ما قد يضغط على أسعار الأسهم، خصوصًا أسهم التكنولوجيا ذات التقييمات المرتفعة.
ويأتي ارتفاع العوائد في ظل مخاوف تتعلق بتضخم تكاليف الطاقة، وحجم الاقتراض الأمريكي، واحتياجات التمويل المتزايدة المرتبطة بالاستثمار في مراكز بيانات الذكاء الاصطناعي.
كما ارتفعت مؤشرات تكلفة التأمين ضد التعثر في سداد ديون الشركات الأمريكية ذات التصنيف الاستثماري إلى مستويات مرتفعة، في إشارة إلى تزايد حذر المستثمرين بشأن المخاطر الائتمانية.
التضخم الأمريكي يعيد تحديد مسار الفائدة
تتجه أنظار الأسواق خلال الأسبوع إلى مجموعة من البيانات الأمريكية، تشمل مؤشر أسعار المستهلكين، ومؤشر أسعار المنتجين، ومبيعات التجزئة.
وتكتسب قراءة التضخم أهمية خاصة في ظل ارتفاع أسعار الطاقة، إذ تتوقع تقديرات السوق أن يؤدي ذلك إلى زيادة التضخم العام، في حين قد تكون وتيرة ارتفاع الأسعار الأساسية أكثر اعتدالًا.
ووفق تقديرات منشورة، يُنتظر ارتفاع مؤشر أسعار المستهلكين بنسبة 0.6% على أساس شهري و3.7% سنويًا، بينما يُتوقع أن يرتفع المؤشر الأساسي بنسبة 0.2% شهريًا و2.5% سنويًا.
وتشير تسعيرات الأسواق إلى احتمال يبلغ نحو 18% لرفع الفائدة الأمريكية خلال أكتوبر، مقابل نحو 85% لاحتمال زيادة في ديسمبر.
وتعكس هذه التقديرات استمرار ميل المستثمرين إلى توقع تشديد السياسة النقدية قبل نهاية العام، رغم أن القرار سيظل مرتبطًا ببيانات التضخم والنشاط الاقتصادي وسوق العمل.
الدولار يحافظ على مكاسبه واليورو تحت الضغط
في أسواق العملات، ظل الدولار قريبًا من أعلى مستوياته خلال نحو 17 شهرًا، مدعومًا بارتفاع عوائد السندات الأمريكية وتوقعات استمرار السياسة النقدية المتشددة.
واستقر اليورو قرب 1.12 دولار، بعدما تعرض لضغوط خلال الأسابيع الماضية بفعل المخاوف المتعلقة بالعجز المالي في بعض الاقتصادات الأوروبية.
كما اقترب الين الياباني من 158 ينًا مقابل الدولار، وسط ترقب المستثمرين لأي تدخل محتمل من السلطات اليابانية للحد من تراجع العملة.
وأظهرت محاضر اجتماع بنك اليابان في سبتمبر أن بعض صانعي السياسة النقدية يرون ضرورة تسريع وتيرة رفع الفائدة، في ظل الضغوط التضخمية وتراجع الين.
ويعني ذلك أن تركيز المستثمرين لا يقتصر على الاحتياطي الفيدرالي، بل يمتد إلى احتمالات تشديد السياسة النقدية في اقتصادات كبرى أخرى، بما قد يزيد تقلبات العملات والسندات والأسهم.
الصين والاتحاد الأوروبي يحرزان تقدمًا في ملف التجارة
على صعيد التجارة الدولية، توصلت الصين والاتحاد الأوروبي إلى تفاهم بشأن مجموعة من الملفات شملت التجارة والاستثمار وضوابط التصدير والملكية الفكرية، ضمن نتائج محادثات تضمنت 16 نقطة توافق.
وشمل التفاهم العمل على تنظيم صادرات السيارات الهجينة الصينية إلى الأسواق الأوروبية، إلى جانب مواصلة الحوار بشأن عدد من الملفات التجارية.
ويأتي هذا التطور في وقت يسعى فيه الطرفان إلى تخفيف التوترات التجارية وتجنب تصعيد الرسوم والقيود، مع استمرار الخلافات حول اختلال الميزان التجاري والنفاذ إلى الأسواق.
وقد يساهم التقدم في المحادثات في تقليل بعض المخاطر التجارية، لكن أثره على الأسواق سيظل مرتبطًا بالتفاصيل التنفيذية ومدى التزام الجانبين بما جرى الاتفاق عليه.
أسبوع حاسم للأسهم والنفط والسندات
تدخل الأسواق العالمية الأسبوع وسط مجموعة متشابكة من المؤثرات: نتائج الشركات، وبيانات التضخم الأمريكية، وارتفاع عوائد السندات، والتطورات الجيوسياسية التي تؤثر على إمدادات الطاقة.
وستختبر نتائج TSMC قدرة قطاع الذكاء الاصطناعي على مواصلة دعم أرباح الشركات، بينما ستحدد بيانات الأسعار الأمريكية مدى قوة رهانات رفع الفائدة في الاجتماعات المقبلة.
أما النفط، فسيظل حساسًا لأي تطور في مسار التهدئة بين روسيا وأوكرانيا أو في التوترات الإقليمية التي تهدد حركة الإمدادات.
وبالتالي، فإن الاتجاه المقبل للأسواق لن يتوقف على مؤشر واحد، بل على قدرة أرباح الشركات على تبرير التقييمات الحالية، مقابل مخاطر استمرار التضخم وارتفاع تكاليف التمويل.