الذهب يترقب مفاجأة من الخزانة الأمريكية.. هل تعود الأسعار إلى الصعود؟
تراجعت أسعار الذهب إلى نحو 4079 دولارًا للأونصة بعد خسائر حادة أعقبت صدور بيانات التضخم الأمريكية، لكن بيتر كينسيلا، رئيس خدمات الاستثمار في المملكة المتحدة لدى بنك UBP السويسري، يرى أن موجة الهبوط الناتجة عن ارتفاع عوائد السندات ربما اقتربت من نهايتها، إذا هدأت التوترات في الشرق الأوسط وتراجعت توقعات تشديد السياسة النقدية الأمريكية.
ويطرح كينسيلا عاملًا غير تقليدي قد يدعم المعدن خلال الأشهر المقبلة، يتمثل في احتمال إعادة تقييم احتياطيات الذهب التابعة للخزانة الأمريكية وفق أسعار السوق. غير أن هذا السيناريو لا يمثل قرارًا أمريكيًا معلنًا، بل احتمالًا استثماريًا قد تكون له تداعيات على تقييم الذهب والدولار إذا جرى تنفيذه.
الذهب يهبط دون 4100 دولار بعد صدمة التضخم
سجل الذهب الفوري نحو 4079.42 دولار للأونصة، منخفضًا بنسبة 1.96% في تداولات الأربعاء 14 أكتوبر، بعدما أعادت بيانات التضخم الأمريكية إشعال المخاوف من استمرار التشديد النقدي.
وارتفع مؤشر أسعار المستهلكين الأمريكي بنسبة 3.7% على أساس سنوي في سبتمبر، مقابل 3.4% في أغسطس، متجاوزًا توقعات الأسواق البالغة 3.6%. كما ارتفع المؤشر بنسبة 0.6% على أساس شهري.
وعززت القراءة الأكثر سخونة من المتوقع الدولار وعوائد سندات الخزانة، لتتعرض المعادن النفيسة لضغوط جديدة، بعدما تراجعت جاذبية الذهب الذي لا يوفر عائدًا دوريًا لحائزيه.
كينسيلا: خسائر الذهب محدودة مقارنة بقفزة العوائد
يرى كينسيلا أن تراجع الذهب منذ رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر كان محدودًا نسبيًا، بالنظر إلى حجم الارتفاع في عوائد السندات الاسمية والحقيقية.
ووصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.30%، بينما ارتفعت عوائد السندات المحمية من التضخم لأجل المدة نفسها إلى مستويات تقل قليلًا عن 3%.
ويشير هذا الأداء، وفق قراءة كينسيلا، إلى أن العلاقة التقليدية بين الذهب وأسعار الفائدة لم تعد بالضرورة بالقوة نفسها التي كانت عليها سابقًا؛ إذ لم تؤدِ القفزة الكبيرة في العوائد إلى هبوط يتناسب معها بالقدر المعتاد.
لكن هذه الرؤية لا تعني انتهاء مخاطر التراجع، خصوصًا بعد صدور بيانات التضخم الأخيرة التي زادت الضغوط على المعدن وأعادت احتمالات رفع الفائدة إلى حسابات المستثمرين.
مشتريات المستثمرين صمدت رغم ارتفاع الفائدة
يشير كينسيلا إلى أن المستثمرين واصلوا زيادة انكشافهم على الذهب خلال أغسطس وأوائل سبتمبر، رغم ارتفاع عوائد السندات الأمريكية.
وشملت هذه التحركات زيادة حيازات المستثمرين الأفراد من الذهب عبر صناديق المؤشرات المتداولة، إلى جانب نمو صافي مراكز الشراء لدى المستثمرين المؤسسيين في أسواق العقود الآجلة.
ويعتبر كينسيلا أن استمرار هذه التدفقات في بيئة نقدية ضاغطة يعكس تراجع حساسية الذهب لبعض تحركات أسعار الفائدة، وإن كانت التطورات الأخيرة تؤكد أن ارتفاع الدولار والعوائد لا يزال قادرًا على دفع الأسعار إلى الهبوط.
ويتوقع بنك UBP أن يتحرك الذهب في نطاق ضيق على المدى القريب، إلى أن تتضح اتجاهات التضخم والعوائد والسياسة النقدية الأمريكية بصورة أكبر.
التوترات في إيران قد تغير مسار الفائدة والذهب
يربط كينسيلا أحد السيناريوهات الإيجابية للذهب بتحسن الأوضاع في الشرق الأوسط، ولا سيما إذا ساعد انحسار التوترات على تخفيف ضغوط الطاقة والتضخم.
وفي حال تراجعت مخاوف التضخم، فقد تقل حاجة الاحتياطي الفيدرالي إلى مواصلة رفع أسعار الفائدة، وهو ما من شأنه تخفيف الضغط على الذهب.
لكن هذا السيناريو لا يزال مشروطًا بتطورات السياسة والاقتصاد؛ إذ أظهرت بيانات سبتمبر الأمريكية الأخيرة أن التضخم ارتفع بدلًا من التراجع، ما يجعل توقعات الفائدة أكثر تعقيدًا.
وبالتالي، فإن أي تحسن مستدام في أسعار الذهب يتطلب إما انحسار الضغوط التضخمية والعوائد، أو ظهور مصادر طلب جديدة تستطيع موازنة أثر التشديد النقدي.
45% من البنوك المركزية تتوقع زيادة حيازاتها من الذهب
إلى جانب السياسة النقدية، يراهن كينسيلا على استمرار طلب البنوك المركزية على الذهب باعتباره مصدر دعم هيكليًا للسوق.
وأظهر مسح مجلس الذهب العالمي لعام 2026 أن 45% من مسؤولي إدارة الاحتياطيات المشاركين يتوقعون زيادة حيازات مؤسساتهم من الذهب خلال الاثني عشر شهرًا المقبلة، وهي أعلى نسبة يسجلها المسح منذ بدء إجرائه.
كما توقع 89% من المشاركين ارتفاع إجمالي احتياطيات الذهب لدى البنوك المركزية عالميًا خلال الفترة نفسها.
ويرى كينسيلا أن استمرار الطلب الرسمي قد يحد من أثر أي تراجعات حادة في الأسعار، مع إمكانية لجوء البنوك المركزية إلى زيادة مشترياتها عند مستويات أقل، في إطار تنويع الاحتياطيات وتقليل الاعتماد على الأصول الدولارية.
ومع ذلك، لا تضمن نتائج المسح تنفيذ جميع هذه التوقعات؛ فهي تعكس نوايا مسؤولي الاحتياطيات وليست تعهدات شراء ملزمة.
إعادة تقييم احتياطيات أمريكا.. السيناريو الأكثر إثارة للجدل
يطرح كينسيلا احتمال أن تصبح احتياطيات الذهب الأمريكية مصدر دعم إضافي للمعدن إذا أعادت وزارة الخزانة تقييمها وفق أسعار السوق بدلًا من السعر المحاسبي القانوني المستخدم حاليًا.
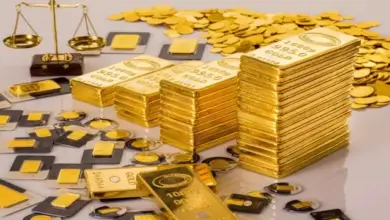
وتشير بيانات الخزانة الأمريكية إلى أن احتياطيات الحكومة تبلغ نحو 261.5 مليون أوقية تروي، أي ما يعادل قرابة 8133 طنًا من الذهب، بينما يُحتسب سعرها الدفتري وفق السعر القانوني البالغ 42.2222 دولار للأوقية.
ويرى كينسيلا أن إعادة التقييم عند الأسعار السوقية الحالية قد ترفع القيمة المحاسبية للاحتياطيات بصورة كبيرة، وترسل إشارة إلى الأسواق بشأن العلاقة بين الدولار والذهب، بما قد يعيد تنشيط ما يُعرف بتداولات خفض قيمة العملة.
لكن الفكرة تظل سيناريو افتراضيًا؛ فلا يوجد في المادة ما يثبت أن الخزانة الأمريكية اتخذت قرارًا بإعادة التقييم أو بدأت إجراءاته. كما أن الأثر الفعلي لأي تغيير محاسبي على الدولار والذهب سيتوقف على آلية التنفيذ والسياسات المصاحبة له، ولا يمكن افتراض نتيجة سوقية محددة مسبقًا.
هل انتهى تصحيح الذهب أم أن الهبوط مستمر؟
تجمع توقعات UBP بين الحذر على المدى القريب والتفاؤل المشروط على المدى المتوسط، إذ يرى البنك أن الذهب قد يتحرك عرضيًا حتى تستقر أسعار الفائدة والعوائد، مع احتمال تحسن الأداء إذا هدأت التوترات الجيوسياسية وتراجعت توقعات التشديد النقدي.
في المقابل، فإن استمرار التضخم فوق المستويات المستهدفة، وبقاء عوائد السندات مرتفعة، وقوة الدولار، قد تواصل الضغط على المعدن وتؤخر التعافي.
وتتركز المتابعة خلال الفترة المقبلة على ثلاثة عوامل رئيسية: اتجاه التضخم الأمريكي، ومسار عوائد سندات الخزانة، واستمرار مشتريات البنوك المركزية. أما إعادة تقييم الاحتياطيات الأمريكية، فتبقى احتمالًا إضافيًا طرحه كينسيلا، لا أساسًا مؤكدًا لبناء توقعات الأسعار.
وبذلك يقف الذهب أمام مسارين متعارضين: ضغط نقدي قد يطيل التصحيح، في مقابل طلب رسمي على المعدن وسيناريوهات محتملة لتغيير طريقة تقييم الاحتياطيات الأمريكية قد تمنح الأسعار دعمًا جديدًا، إذا تحولت من أفكار مطروحة إلى تطورات فعلية.