بالمستندات .. نزاع يصل لـ«إلغاء ترخيص البنك».. كيف تصاعدت أزمة عميل بنك البركة من عائد 3.5% إلى معركة قضائية؟.. «الحلقة 2»
«وقّع على الرصيد أولًا»
في الحلقة الأولى من ملف «بنك البركة – مصر»، كشفت «بوابة المصرف» تفاصيل نزاع بدأ من حساب استثماري ذي عائد يومي، يقول صاحبه إن العائد عليه تراجع من مستويات وصلت إلى 10% إلى نحو 3.5%، قبل أن تتطور الأزمة إلى خلاف حول البطاقة المصرفية وتصنيف الحساب وإمكانية الوصول إلى الرصيد.
لكن القصة لم تتوقف عند العائد..
فمع محاولة العميل إنهاء علاقته بالحساب وسحب أمواله وتحويل رصيده إلى بنك آخر، دخل النزاع مرحلة أكثر تعقيدًا، بعدما أصبح نموذج تنشيط الحساب والتصديق على الرصيد محورًا رئيسيًا للخلاف بين الطرفين.
ومن هنا بدأت المواجهة التي انتهت إلى القضاء..
يريد تنشيط الحساب.. فيجد «التصديق على الرصيد»
بحسب رواية العميل والمستندات التي قدّمها، تقدّم بطلب لتنشيط الحساب بهدف سحب رصيده وتحويله إلى بنك آخر.
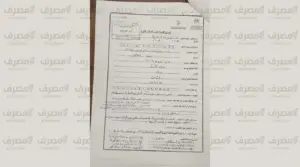
إلا أنه فوجئ، وفق روايته، بأن نموذج طلب التنشيط يتضمن إقرارًا بـالتصديق على الرصيد.. وهنا ظهر الخلاف..
فالعميل يقول إن قيمة الرصيد نفسها محل اعتراض منه، وإنه لا يستطيع –من وجهة نظره– التوقيع على إقرار بالتصديق على رصيد يطالب أصلًا بمراجعته والتحقق من طريقة احتساب العوائد والمصروفات عليه.
وبحسب ما ذكره، قام بإزالة عبارة التصديق على الرصيد من النموذج، وأضاف عبارة تفيد احتفاظه بحقه في إقامة «دعوى حساب» أمام القضاء.
لكن البنك، وفق رواية العميل، لم يقبل النموذج بهذه الصورة..
شهر كامل.. ثم رفض طلب التنشيط
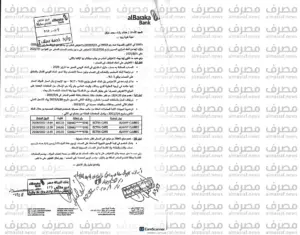
يقول العميل إنه بعد مرور نحو شهر تلقى ردًا يفيد بتعذر تنفيذ طلب تنشيط الحساب بسبب إجراء تعديلات بالحذف والإضافة على النموذج.
ومن هنا أصبح الخلاف أكثر تحديدًا..
العميل يريد تنشيط الحساب دون أن يقر بصحة رصيد يعترض عليه، بينما يقول إن البنك تمسّك بالنموذج بصورته الأصلية..
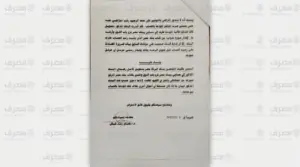
ويؤكد العميل أنه أبدى استعداده للتوقيع على نموذج جديد دون إجراء أي تعديلات عليه، شريطة ألا يتضمن إقرارًا بالتصديق على الرصيد محل الاعتراض..
لكن، بحسب روايته، لم يتم تنفيذ طلبه..
وهنا لم يعد النزاع بالنسبة إليه متعلقًا فقط بنسبة العائد، وإنما أصبح مرتبطًا أيضًا بإمكانية الوصول إلى الرصيد والتصرف فيه..
السؤال الذي نقل الأزمة إلى ساحات القضاء
في هذه المرحلة يبرز سؤال جوهري في رواية العميل:
هل يستطيع صاحب الحساب سحب رصيده أو تحويله بينما هو يعترض على قيمة الرصيد وطريقة احتساب العائد؟
العميل يتمسك بحقه في الاعتراض على الحساب، وفي الوقت نفسه يريد الوصول إلى الأموال التي يقر بوجودها في الحساب.
أما البنك، وفق ما يرويه العميل، فقد تمسك بالإجراءات المطلوبة لتنشيط الحساب وعدم قبول النموذج بعد تعديله.
وهكذا تحول الخلاف من مجرد اعتراض على عائد 3.5% إلى نزاع أوسع حول الحساب والرصيد وإجراءات تنشيطه.
من «الحساب الراكد» إلى طلب تحويل الأموال
وبحسب رواية العميل، لم يكن هدفه استمرار الحساب، وإنما الوصول إلى رصيده وتحويله إلى بنك آخر.
ولهذا تقدم بطلب لتحويل الرصيد إلى بنك مصر، وأرفق – وفق ما ذكره – المستندات والبيانات الخاصة بالحساب الذي يرغب في تحويل الأموال إليه.
لكن العميل يقول إن طلبه لم يُنفذ، لتستمر الأزمة بين الطرفين.
ومن وجهة نظره، فإن استمرار احتساب العائد والمصروفات على الحساب، بالتزامن مع عدم تمكنه من الوصول إلى الرصيد، يزيد من تعقيد النزاع.
ويتمسك العميل بأن القضية لم تعد مجرد خلاف حول سعر عائد، وإنما أصبحت تتعلق أيضًا بحق التصرف في الرصيد وآلية إنهاء العلاقة المصرفية..
10 %.. 3.5 %.. ثم رصيد محل اعتراض
عند جمع حلقات النزاع، تظهر أمام المحكمة عدة نقاط مترابطة في رواية العميل:
عائد بدأ – بحسب قوله – عند 9.5% وارتفع إلى 10% لبعض العملاء، ثم ظهر في كشف الحساب عند 3.5%.
ثم جاءت أزمة البطاقة المصرفية التي يقول العميل إنه لم يتسلم بديلًا عنها، رغم أن البطاقة السابقة توقفت في 30 يونيو 2022، بينما بدأت البطاقة الجديدة – وفق المستند الذي يستند إليه – في 1 يوليو 2022.
ثم تصنيف الحساب باعتباره «راكدًا».
ثم طلب تنشيط الحساب.
ثم الخلاف حول التصديق على الرصيد.
ثم طلب تحويل الأموال إلى بنك آخر.
وأخيرًا، اللجوء إلى القضاء.
العميل لا يطلب تفسيرًا فقط.. بل يطالب بحقوق مالية
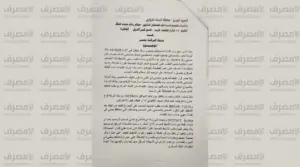
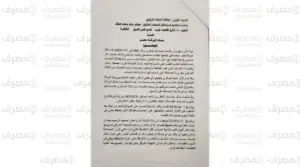
وبحسب أوراق الدعوى التي قدمها العميل، لا تقتصر مطالبه على معرفة كيفية احتساب العائد.
فالعميل يطالب بتوضيح الأساس الذي احتُسبت عليه العوائد والمصروفات، ومراجعة الحساب، وتمكينه من الوصول إلى رصيده والتصرف فيه، إلى جانب مطالبات أخرى أوردها في دعواه.
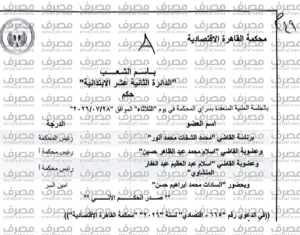
كما تضمنت الدعوى – بحسب المستندات المقدمة – طلب إلغاء ترخيص بنك البركة – مصر.
وهذا الطلب تحديدًا يجب التعامل معه باعتباره طلبًا قضائيًا مقدمًا من المدعي، وليس قرارًا أو حكمًا صادرًا بشأن البنك.
هنا تبدأ المعركة الحقيقية أمام القضاء
القضية في صورتها الحالية لم تعد مجرد شكوى من عميل بشأن عائد حساب.
فأمام القضاء تتقاطع عدة مسائل:
هل كان العائد المحتسب على الحساب متوافقًا مع شروط المنتج والعقد المبرم بين الطرفين؟
وهل كان للعميل أساس في الاعتراض على نسبة العائد التي ظهرت في كشف الحساب؟
وما الوضع الفعلي للحساب خلال الفترة التي صُنّف فيها «راكدًا»؟
وهل كان عدم استخدام البطاقة هو السبب في توقف التعامل على الحساب، وما ملابسات عدم تسلم البطاقة الجديدة بحسب رواية العميل؟
وما أثر اعتراض العميل على الرصيد في إجراءات تنشيط الحساب؟
وهل كان طلب التصديق على الرصيد جزءًا من الإجراءات اللازمة لإنهاء إجراءات التنشيط؟
وهل ترتب على ذلك منع العميل من الوصول إلى أمواله أو تحويلها؟
هذه الأسئلة لا تجيب عنها رواية طرف واحد، وإنما تحسمها المستندات والعقود وكشوف الحساب والإجراءات المصرفية، ثم ما تقرره المحكمة المختصة.
«بوابة المصرف»: عرضنا رواية العميل .. والرد حق أصيل للبنك
وتؤكد «بوابة المصرف» أن ما ورد في الحلقتين بشأن تفاصيل النزاع منسوب إلى العميل وإلى المستندات التي قدّمها، ولا يمثل حكمًا من الصحيفة بصحة ادعاءاته أو ثبوت مسؤولية بنك البركة – مصر.
كما أن طلب إلغاء الترخيص الوارد في الدعوى لا يعني صدور حكم قضائي بذلك، وإنما هو أحد الطلبات التي يقول العميل إنه تقدم بها أمام القضاء.
وتضع «بوابة المصرف» رد بنك البركة – مصر ومستنداته في صدارة عناصر استكمال الصورة، إذ إن عرض موقف البنك بشأن العائد، والبطاقة، وتصنيف الحساب، وإجراءات التنشيط، والتصديق على الرصيد، وطلب تحويل الأموال سيكون جزءًا أساسيًا من استكمال هذا الملف.
وبينما ينتظر النزاع ما ستسفر عنه الإجراءات القضائية، يبقى السؤال الذي فجّر الأزمة:
هل نحن أمام خلاف على عائد حساب فقط، أم أمام نزاع أوسع حول الرصيد وحق صاحبه في الوصول إليه وإنهاء علاقته بالحساب؟
هذا هو السؤال الذي انتقل من شكوى العميل إلى ساحة القضاء، حيث ستكون المستندات والأوراق هي الفيصل.
انتظرونا في متابعة «بوابة المصرف» لملف بنك البركة – مصر، مع أي مستجدات أو رد رسمي من البنك بشأن الوقائع الواردة في هذا التقرير.