25 سنتًا تفتح أزمة عمرها 19 عامًا.. أكبر بنك أسترالي أمام القضاء
تحولت رسوم مصرفية لا تتجاوز 25 سنتًا أستراليًا للمعاملة الواحدة إلى ملف قضائي يلاحق بنك الكومنولث الأسترالي، أكبر البنوك في البلاد، بعد اتهامات بفرض رسوم لم يُفصح عنها بوضوح على عشرات الآلاف من عملاء الشركات، في قضية تمتد جذورها إلى نحو 19 عامًا.
وأعلنت هيئة الأوراق المالية والاستثمارات الأسترالية ASIC، اليوم الخميس 12 نوفمبر 2026، إقامة دعوى مدنية أمام المحكمة الفيدرالية ضد بنك الكومنولث الأسترالي (CBA)، على خلفية اتهامات بتحصيل رسوم زائدة بلغت نحو 8.5 مليون دولار أسترالي، تعادل 5.82 مليون دولار أمريكي، من قرابة 42 ألف عميل.
وكشفت الهيئة أن البنك نفذ بالفعل برنامجًا أوسع لرد الأموال شمل نحو 93 ألف عميل، بإجمالي مدفوعات تجاوز 26.4 مليون دولار أسترالي، في خطوة تعكس اتساع نطاق المشكلة مقارنة بالفترة المحددة في الدعوى.
وتثير القضية تساؤلات بشأن فعالية أنظمة الرقابة الداخلية لدى المؤسسات المالية الكبرى، خصوصًا أن الشكاوى المرتبطة بالرسوم تعود إلى عام 2015 على الأقل، بينما رصد تدقيق داخلي مشكلات مماثلة في عام 2016.
كيف تحولت رسوم بسيطة إلى أزمة بملايين الدولارات؟
تتمحور الدعوى حول آلية فرض رسوم على معاملات الخصم المباشر والإيداع المباشر عبر منصة CommBiz، التي يقدم من خلالها بنك الكومنولث خدمات مصرفية إلكترونية للشركات.
وبحسب الهيئة التنظيمية، أوضحت شروط المنصة للعملاء رسومًا معينة عند إجراء مدفوعات إلى حسابات أطراف أخرى أو استقبال تحويلات منها.
لكن الهيئة تتهم البنك بتحصيل رسوم إضافية مرتبطة بحركة الأموال داخل حسابات الشركات نفسها، دون الإفصاح عنها بالدقة والوضوح اللازمين.
ويُعرف هذا النوع من الرسوم باسم «Contra Leg Fees»، وهو ما يشكل جوهر الخلاف القانوني بين الجهة التنظيمية والبنك.
وأوضح بنك الكومنولث أن قيمة الرسم محل النزاع تبلغ 25 سنتًا أستراليًا، بالإضافة إلى ضريبة السلع والخدمات.
ورغم انخفاض القيمة على مستوى المعاملة الواحدة، فإن تكرارها على نطاق واسع أدى إلى تراكم مبالغ كبيرة على مدى سنوات.
42 ألف عميل يدفعون ثمن رسوم محل نزاع
حددت ASIC الفترة من نوفمبر 2020 حتى 31 مايو 2025 نطاقًا للمطالبة المتعلقة برسوم زائدة بلغت نحو 8.5 مليون دولار أسترالي.
وقدرت الهيئة عدد العملاء المتأثرين خلال هذه الفترة بنحو 42 ألف عميل يستخدمون منصة CommBiz.
وتضم قاعدة المستخدمين شركات متوسطة وكبيرة، إلى جانب عدد من الشركات الصغيرة التي تعتمد على المنصة لتنفيذ معاملاتها المصرفية.
ويعكس اتساع عدد العملاء المتأثرين حجم المخاطر التي قد تنشأ عندما لا تتطابق الرسوم المحصلة مع المعلومات التي تقدمها المؤسسات المالية لعملائها.
لكن هذه الاتهامات لا تمثل حكمًا قضائيًا نهائيًا، ولا تزال المحكمة المختصة مطالبة بالفصل في المسؤولية القانونية.
مثال صادم.. 12 رسمًا مقابل دفع رواتب 10 موظفين
قدمت الهيئة التنظيمية مثالًا يوضح كيفية تراكم الرسوم الإضافية محل الدعوى.
فبحسب المثال، نفذت شركة صغيرة مدفوعات رواتب دورية لصالح 10 موظفين من خلال حسابين مصرفيين على منصة CommBiz.
وكان المتوقع احتساب رسوم على عمليات الدفع العشر إلى الموظفين، وفق المعلومات المقدمة للعميل.
لكن الهيئة تقول إن الشركة تحملت 12 رسمًا بدلًا من 10، بعد إضافة رسمين آخرين مرتبطين بسحب الأموال من حسابيها.
ويوضح هذا المثال كيف يمكن لرسوم صغيرة على حركة الأموال أن تتراكم مع الاستخدام المتكرر للخدمات المصرفية.
كما يكشف أهمية وضوح شروط التسعير، خاصة بالنسبة إلى الشركات التي تنفذ أعدادًا كبيرة من المدفوعات بصفة منتظمة.
شكاوى منذ 2015.. لماذا استمرت المشكلة؟
تتمثل إحدى النقاط الرئيسية في الدعوى في المدة التي استغرقها اكتشاف المشكلة وتصحيحها.
فبحسب ASIC، كانت شروط المنصة محل النزاع مستخدمة منذ إطلاق CommBiz عام 2006.
كما أفادت الهيئة بأن البنك تلقى شكاوى من عملاء بشأن الرسوم منذ عام 2015 على الأقل.
وفي عام 2016، حدد تدقيق داخلي مشكلات تتعلق بزيادة الرسوم على بعض معاملات الخصم المباشر، وأوصى باتخاذ إجراءات لمعالجتها.
ومع ذلك، تقول الجهة التنظيمية إن أوجه القصور استمرت سنوات أخرى قبل تنفيذ التصحيحات.
وترى الهيئة أن هذه الوقائع تثير تساؤلات بشأن الرقابة الداخلية وإجراءات الحوكمة وقدرة البنك على التعامل مع شكاوى العملاء.
بنك الكومنولث يرد 26.4 مليون دولار إلى 93 ألف عميل
لم تقتصر التداعيات المالية للمشكلة على المبلغ المحدد في الدعوى القضائية.
فقد أكد بيان ASIC أن بنك الكومنولث استكمل برنامجًا لمعالجة آثار الرسوم، يغطي العملاء الحاليين والسابقين منذ الأول من ديسمبر 2006.
وأسفر البرنامج عن رد مبالغ تجاوزت 26.4 مليون دولار أسترالي إلى قرابة 93 ألف عميل، من بينهم نحو 40 ألف شركة صغيرة.
وبالتالي، فإن مبلغ التعويضات الأوسع لا يمثل غرامة فرضتها المحكمة، بل أموالًا أعادها البنك للعملاء في إطار معالجة المشكلة.
كما أن مبلغ 8.5 مليون دولار أسترالي الوارد بالدعوى يتعلق بفترة أضيق، ولا ينبغي إضافته تلقائيًا إلى إجمالي التعويضات البالغ 26.4 مليون دولار.
وتظهر هذه الفروق أهمية التمييز بين الرسوم محل الادعاء، والمبالغ المعادة للعملاء، والغرامات المحتملة التي قد تقررها المحكمة لاحقًا.
البنك يقر بوجود أخطاء لكنه يرفض بعض الاتهامات
أكد بنك الكومنولث أنه اكتشف المشكلة وأبلغ عنها الهيئة التنظيمية من تلقاء نفسه، وتعاون مع التحقيقات المتعلقة بها.
كما أقر بوجود أوجه قصور في كيفية التعامل مع رسوم عملاء CommBiz، وقدم اعتذارًا للمتضررين.
لكنه أوضح أنه لا يتفق مع طريقة صياغة بعض الادعاءات الواردة في الدعوى، ويتوقع الدفاع عن جوانب محددة منها أمام القضاء.
وأشار البنك إلى اتخاذ إجراءات تصحيحية للحد من تكرار مشكلات مماثلة.
وكان قد أوقف الرسوم ذات الصلة مؤقتًا في يونيو 2025، قبل تعديل شروط المنصة في أغسطس من العام نفسه.
كما بدأ التنازل عن الرسوم الإضافية المرتبطة بمعالجة عمليات الخصم المباشر والإيداع المباشر اعتبارًا من فبراير 2026.
كيف تؤثر التعويضات في أرباح بنك الكومنولث؟
تفتح القضية ملف التأثير المالي للتعويضات والمخاطر القانونية على نتائج أكبر بنك أسترالي.
فبحسب التقرير السنوي للمجموعة عن السنة المالية المنتهية في يونيو 2026، بلغ صافي الربح المحاسبي بعد الضرائب 10.911 مليار دولار أسترالي.
كما سجل البنك صافي ربح نقدي معدل بلغ 10.982 مليار دولار أسترالي.
وبالمقارنة الحسابية، تعادل التعويضات التي تجاوزت 26.4 مليون دولار نحو 0.24% من صافي الربح المحاسبي السنوي.
لكن هذه النسبة لا تعني انخفاض الأرباح المستقبلية تلقائيًا بالقيمة نفسها، نظرًا إلى اختلاف توقيت تسجيل المخصصات والمدفوعات ومعالجتها المحاسبية.
وتبقى الغرامات المحتملة والتكاليف القانونية وأي التزامات إضافية من العوامل التي قد تؤثر في النتائج المقبلة، وفقًا لتطورات القضية.
كذلك قد يمتد التأثير إلى الجوانب غير المالية، بما يشمل تكاليف الامتثال والحوكمة وثقة العملاء والمستثمرين.
بنوك أسترالية أخرى واجهت إجراءات بسبب الرسوم والفوائد
لا تأتي قضية بنك الكومنولث بمعزل عن تحركات أوسع للجهة التنظيمية الأسترالية تجاه المؤسسات المصرفية.
ففي عام 2025، أصدرت المحكمة الفيدرالية قرارًا بتغريم بنك ANZ مبلغ 40 مليون دولار أسترالي ضمن قضية تتعلق ببيانات مضللة عن فوائد حسابات الادخار وعدم دفع العوائد الموعودة لعدد كبير من العملاء.
كما واجه بنك ماكواري إجراءات تتعلق بطريقة الترويج لأسعار الفائدة الترحيبية على بعض حسابات الادخار.
وأقر ماكواري بأوجه قصور في توضيح العرض للعملاء، مع اقتراح غرامة بقيمة 14 مليون دولار أسترالي، خاضعة لموافقة المحكمة.
وشهد بنك ويستباك كذلك عمليات رد رسوم لعملاء منخفضي الدخل، في إطار مراجعات تنظيمية أوسع للقطاع المصرفي.
ولا تعني هذه الوقائع أن جميع البنوك المذكورة تواجه القضية نفسها؛ إذ تختلف طبيعة المخالفات والإجراءات والنتائج القضائية من بنك إلى آخر.
93 مليون دولار تعويضات في مراجعة أوسع للبنوك الأسترالية
تكشف القضية عن اتجاه رقابي أوسع يستهدف مراجعة الرسوم المصرفية ومدى وضوحها بالنسبة إلى العملاء.
ففي يوليو 2025، أعلنت ASIC أن مراجعة شملت عددًا من البنوك الأسترالية أسفرت عن التزامات برد أكثر من 93 مليون دولار أسترالي إلى عملاء منخفضي الدخل تعرضوا لرسوم مرتفعة.
وشملت المراجعة بنوكًا رئيسية، بينها ANZ وويستباك وبنك الكومنولث، إلى جانب مؤسسات مصرفية أخرى.
ويختلف هذا البرنامج التنظيمي عن دعوى CommBiz، لكنه يوضح اتساع الاهتمام الرقابي بممارسات تسعير الخدمات المصرفية.
كما يعزز أهمية وجود أنظمة داخلية تضمن تطابق الرسوم الفعلية مع الشروط المعلنة للعملاء.
أول اختبار قضائي كبير في عهد سارة كورت
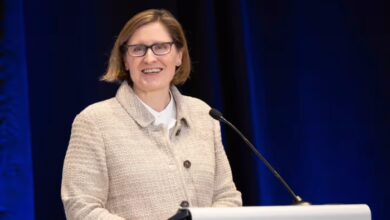
تعد الدعوى من أبرز الإجراءات القضائية الأولى في عهد سارة كورت، التي تولت رئاسة هيئة الأوراق المالية والاستثمارات الأسترالية في الأول من يونيو 2026.
وتأتي القضية ضمن توجه الهيئة إلى التشدد في مواجهة الممارسات التسعيرية المضللة، والإخفاقات المتكررة في أنظمة الامتثال لدى المؤسسات المالية الكبرى.
وتطالب الهيئة المحكمة باتخاذ إجراءات تشمل فرض عقوبات مالية وأوامر قانونية أخرى، دون الإعلان حتى الآن عن غرامة نهائية محددة في هذه القضية.
ومن ثم، فإن الحكم النهائي سيعتمد على مسار التقاضي وتقييم المحكمة للأدلة والدفوع المقدمة من الطرفين.
أكبر بنك أسترالي أمام اختبار الثقة والحوكمة
تكشف دعوى بنك الكومنولث أن المخاطر المصرفية لا ترتبط فقط بالقروض المتعثرة أو تحركات الفائدة والأسواق.
فقد تتحول أخطاء الإفصاح عن رسوم منخفضة القيمة إلى قضية واسعة عندما تستمر لفترات طويلة وتؤثر في عدد كبير من العملاء.
وتوضح الوقائع المعلنة أن البنك نفذ برنامجًا لإعادة الأموال، لكنه لا يزال يواجه خلافًا قانونيًا مع الهيئة التنظيمية بشأن طبيعة المسؤولية وأوجه القصور.
ومع استمرار الإجراءات القضائية، سيتركز اهتمام المستثمرين على الغرامات المحتملة وتكاليف الامتثال وأي تأثير إضافي على النتائج المالية.
وبذلك تضع رسوم لا تتجاوز 25 سنتًا أستراليًا للمعاملة الواحدة أكبر بنك في أستراليا أمام اختبار جديد، بعد ملف امتد قرابة 19 عامًا وشمل تعويضات تجاوزت 26.4 مليون دولار أسترالي.