تدفقات صناديق الذهب لا تنقذه.. بنك أوف أمريكا يحذر من الهبوط دون 4 آلاف دولار
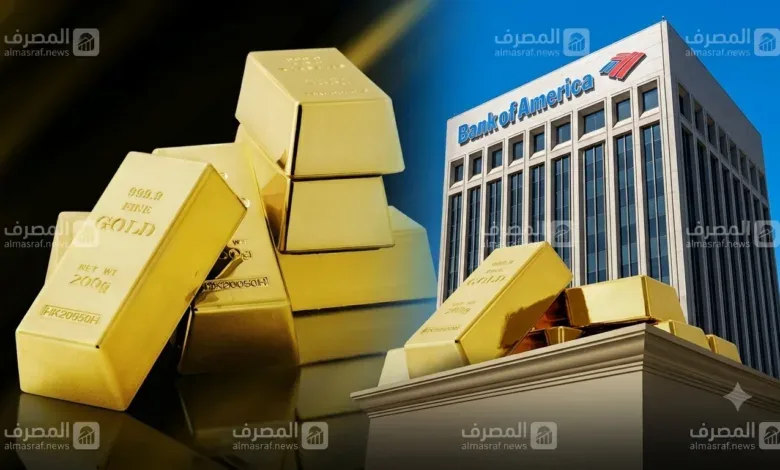
لم تعد تدفقات المستثمرين إلى صناديق الذهب المتداولة كافية، في نظر بنك أوف أمريكا، لضمان استمرار صعود المعدن النفيس، إذ يحذر البنك من صعوبة احتفاظ الأسعار بمستويات أعلى من 4 آلاف دولار للأونصة خلال الأشهر الثلاثة المقبلة، رغم استمرار الطلب الاستثماري.
ويتمسك محللو البنك بنظرة حذرة على المدى القريب، مع توقع متوسط سعر يبلغ 4 آلاف دولار للأونصة في الربع الرابع من 2026، واحتمال هبوط المعدن إلى 3750 دولارًا في ظل استمرار ارتفاع أسعار الطاقة ومخاوف التضخم.
وفي المقابل، يتوقع بنك أوف أمريكا أن يرتفع متوسط سعر الذهب إلى 4813 دولارًا للأونصة خلال عام 2027، في إشارة إلى أن التحفظ الحالي لا يعني التخلي عن فرص التعافي على المدى الأطول.
لماذا لا تكفي مشتريات صناديق الذهب لدعم الأسعار؟
رغم صمود الطلب الاستثماري على صناديق المؤشرات المتداولة المدعومة بالذهب خلال الشهرين الماضيين، يرى بنك أوف أمريكا أن هذا العامل وحده لا يوفر دعمًا كافيًا للسوق، خصوصًا مع ضعف الطلب الفعلي على المعدن في الأسواق الرئيسية.
ويحذر المحللون من أن استمرار تراجع الأسعار قد يدفع بعض المستثمرين إلى تصفية مراكزهم في الصناديق، وهو ما قد يحول التدفقات الاستثمارية الحالية من عنصر دعم إلى مصدر إضافي لضغوط البيع.
ويعكس ذلك فجوة بين الطلب المالي على الذهب، الذي يظهر عبر الصناديق الاستثمارية، والطلب الفعلي الذي يعتمد على شراء المعدن نفسه من جانب المستهلكين والمستثمرين والبنوك المركزية.
الصين والهند والبنوك المركزية تخفض وتيرة الشراء
أرجع بنك أوف أمريكا جانبًا من الضغوط الأخيرة على الذهب إلى تباطؤ مشتريات عدد من أبرز الأطراف المؤثرة في السوق، وعلى رأسها البنوك المركزية والصين والهند.
وبحسب مؤشرات البنك، تراجعت وتيرة الشراء الإجمالية لهذه الأطراف، ما أضعف أحد مصادر الدعم الرئيسية التي استفاد منها المعدن خلال موجة صعوده السابقة.
ويمثل استمرار هذا التباطؤ عاملًا مهمًا في تحديد قدرة الذهب على استعادة الزخم، خاصة إذا لم ترتفع التدفقات الاستثمارية بما يكفي لتعويض انخفاض الطلب من الأسواق الفعلية.
البنوك المركزية قد تتحول من الشراء إلى البيع
لا يقتصر تحفظ البنك على تباطؤ الشراء، بل يمتد إلى احتمال عودة بعض البنوك المركزية إلى بيع الذهب قبل نهاية العام، مع تصاعد التوترات في الشرق الأوسط وارتفاع الضغوط الاقتصادية المرتبطة بالطاقة.
وأشار المحللون إلى أن نحو 90% من الزيادة في قيمة حيازات البنوك المركزية من الذهب جاءت من ارتفاع الأسعار، وليس من عمليات شراء فعلية.
وهذا التمييز مهم؛ إذ إن ارتفاع القيمة السوقية للاحتياطيات لا يعني بالضرورة زيادة الكميات المشتراة، كما أن تراجع الأسعار قد يخفض قيمة الحيازات حتى من دون تنفيذ عمليات بيع.
ويرى البنك أن الضغوط على العملات والحسابات الخارجية للدول المستوردة للطاقة قد تدفع بعض السلطات النقدية إلى بيع جزء من الذهب لتوفير السيولة أو دعم اقتصاداتها، بما قد يزيد المعروض في السوق.
النفط والتضخم يضغطان على الذهب في الربع الرابع
تأتي النظرة الحذرة لبنك أوف أمريكا في ظل استمرار ارتفاع أسعار الطاقة ومخاوف انتقال آثارها إلى التضخم، وهو ما قد يعقد مهمة الاحتياطي الفيدرالي الأمريكي في تحديد مسار أسعار الفائدة.
فارتفاع التضخم قد يدفع البنك المركزي إلى الإبقاء على سياسة نقدية مشددة، أو مواصلة رفع الفائدة، بما يدعم الدولار وعوائد الأصول المدرة للدخل على حساب الذهب الذي لا يدر عائدًا دوريًا.
وكان بنك أوف أمريكا قد أشار في توقعاته المنشورة مطلع أكتوبر إلى احتمال انخفاض الذهب إلى 3750 دولارًا للأونصة خلال الربع الرابع إذا استمرت أسعار الطاقة المرتفعة في تأجيج المخاوف التضخمية.
أما متوسط 4 آلاف دولار للأونصة الذي يتوقعه البنك للربع الأخير، فيعكس تقديرًا للفترة ككل، وليس بالضرورة مستوى سيستقر عنده السعر طوال الربع.
الفيدرالي والدولار.. مفتاح تحديد قاع الذهب
يرى بنك أوف أمريكا أن الوصول إلى قاع مستدام للذهب يتطلب تغيرًا في العوامل الاقتصادية التي تضغط على المعدن، وفي مقدمتها مسار التضخم والحرب في الشرق الأوسط واتجاه الدولار والسياسة النقدية الأمريكية.
وأوضح المحللون أن الذهب استفاد في مراحل سابقة من بيئة لم تكن الأسواق فيها قلقة بشأن ارتفاع الفائدة، بينما تعرض لضغوط كبيرة عندما اتجه الاحتياطي الفيدرالي إلى التشديد وارتفع التضخم والدولار.
وبحسب هذا التقييم، فإن انحسار المخاوف التضخمية والجيوسياسية، وتوقف ارتفاع الدولار، وابتعاد الفيدرالي عن دورة التشديد النقدي، قد تمثل مجموعة من الشروط اللازمة لعودة الذهب إلى مساره الصاعد.
مخاوف تراجع قيمة الدولار قد تعيد الزخم للمعدن
رغم التحفظ على المدى القريب، لا يستبعد بنك أوف أمريكا عودة الذهب إلى الصعود إذا تجددت المخاوف بشأن تراجع قيمة الدولار نتيجة الاختلالات المالية الأمريكية.
ويرى المحللون أن ارتفاع علاوة الأجل في السندات الأمريكية وحده لا يمثل بالضرورة عاملًا إيجابيًا للذهب، ما لم يصاحبه تحول في السياسة النقدية أو عودة المخاوف بشأن تآكل القوة الشرائية للعملة.
أما إذا تدخلت وزارة الخزانة الأمريكية في سوق السندات، بالتزامن مع تمويل قصير الأجل وإبقاء الاحتياطي الفيدرالي أسعار الفائدة قصيرة الأجل منخفضة، فقد تتجدد المخاوف من تراجع قيمة الدولار، وهو سيناريو يعتبره البنك إيجابيًا بقوة للذهب.
4813 دولارًا متوسط متوقع في 2027 رغم مخاطر التصحيح
يفصل بنك أوف أمريكا بين التوقعات قصيرة الأجل والاتجاه الأبعد للذهب؛ فبينما يرجح متوسطًا يبلغ 4 آلاف دولار للأونصة في الربع الرابع من 2026، يتوقع متوسطًا سنويًا عند 4813 دولارًا خلال 2027.
ويعني ذلك أن البنك لا يرى بالضرورة أن مخاطر التصحيح الحالية تنهي فرص التعافي، لكنه يشترط تحسن البيئة الاقتصادية والنقدية أو عودة عوامل جديدة تدعم التحوط بالذهب.
وبالنسبة للمستثمرين، يظل الاختبار الرئيسي خلال الربع الرابع هو ما إذا كانت تدفقات الصناديق ستستمر في توفير الدعم، أم أن ضعف الطلب الفعلي واحتمالات بيع البنوك المركزية وارتفاع العوائد ستفرض ضغوطًا إضافية على الأسعار.