حلول مالية متكاملة
منتجات وخدمات للأفراد والشركات
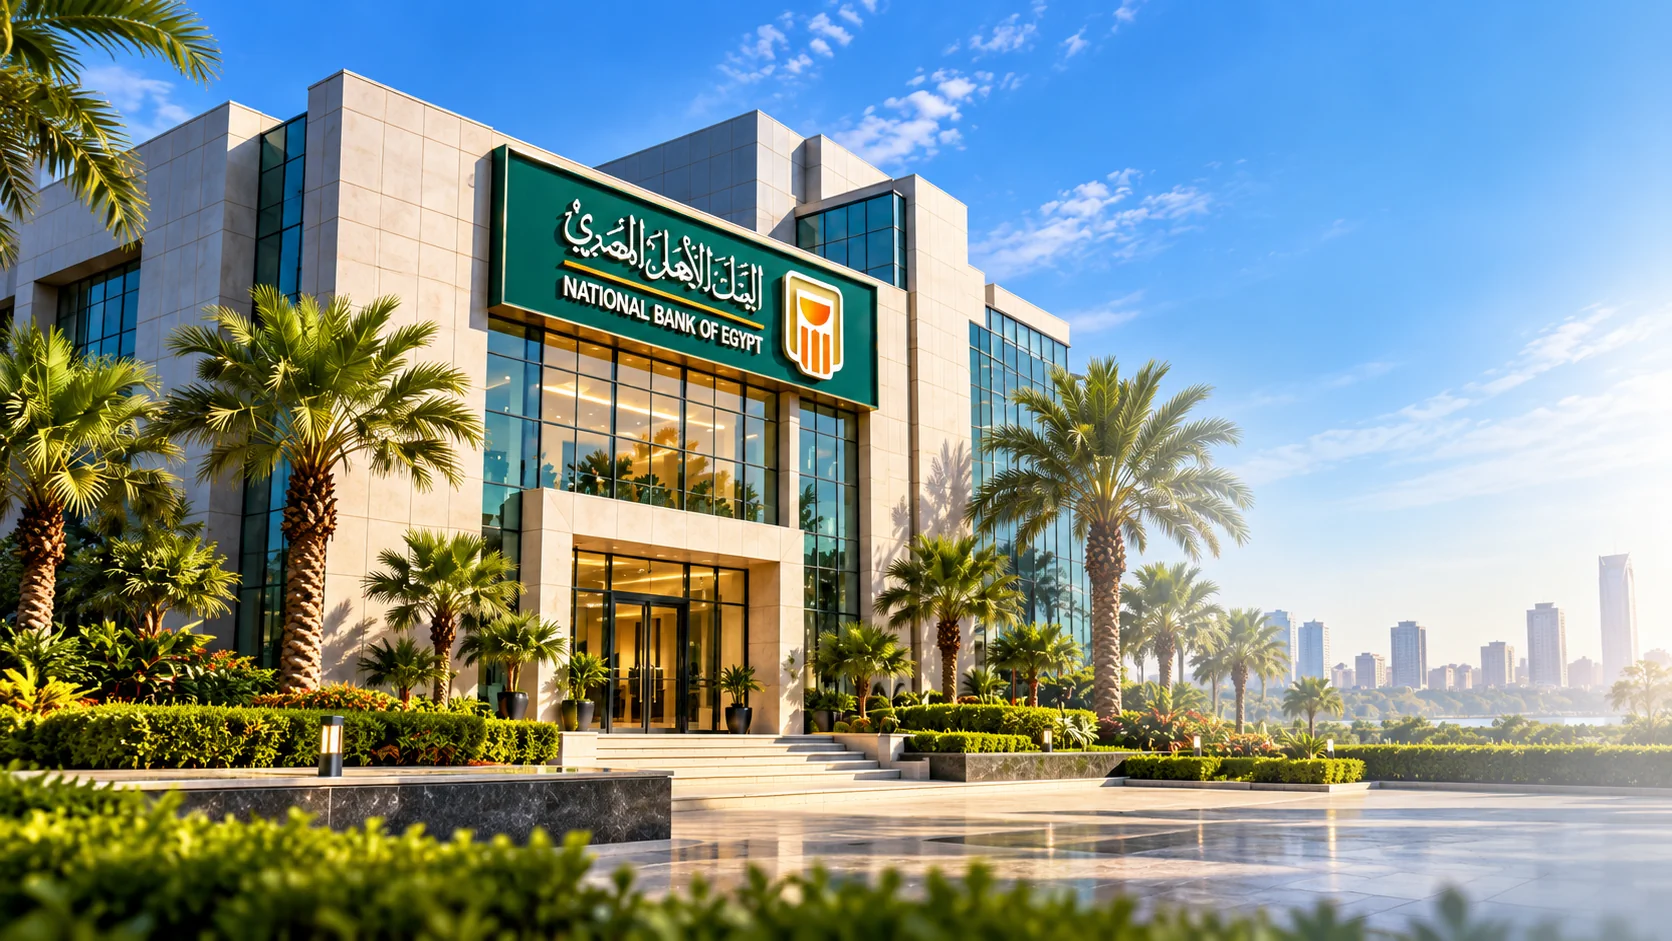
منذ تأسيسه في 25 يونيو 1898، لم يكن البنك الأهلي المصري مجرد مؤسسة مصرفية عادية، بل تحول على مدار أكثر من قرن وربع إلى أحد أهم أعمدة النظام المالي المصري، وواحد من أكبر البنوك في القارة الأفريقية من حيث حجم الأصول، مع حضور مؤثر في تمويل المشروعات الكبرى، والتجارة الخارجية، والشمول المالي، والخدمات المصرفية للأفراد والشركات.
وبمرور 128 عامًا على تأسيسه، أصبح البنك الأهلي المصري يمتلك مزيجًا نادرًا من التاريخ والحجم والانتشار، وهو ما يفسر استمرار ظهوره في التصنيفات الدولية والإقليمية المتعلقة بحجم البنوك وقوة العلامة المصرفية والأمان والاستدامة والتمويل المشترك.
البداية.. بنك تأسس في نهاية القرن التاسع عشر
تأسس البنك الأهلي المصري في 25 يونيو 1898 برأسمال قدره مليون جنيه إسترليني، بالتعاون بين رافائيل سوارس والبريطاني السير إرنست كاسل، في عهد الخديوي عباس حلمي الثاني.
وحمل البنك منذ بدايته رقم 1 في السجل التجاري المصري، وهي واحدة من العلامات التاريخية التي تعكس مكانته المبكرة داخل الاقتصاد المصري.
وفي عام 1899 بدأ البنك إصدار أوراق البنكنوت، واستمر في القيام بدور مصرفي مركزي حتى عام 1960، قبل أن يتغير هيكل النظام المصرفي المصري وتنتقل مسؤولية إصدار العملة إلى البنك المركزي المصري.
وفي خمسينيات القرن الماضي، اضطلع البنك الأهلي المصري بعدد من وظائف البنوك المركزية، قبل أن يتفرغ بعد التأميم في الستينيات بصورة أساسية إلى النشاط المصرفي التجاري، مع استمرار بعض الأدوار المرتبطة بإدارة شهادات الاستثمار لحساب الدولة.
من بنك تاريخي إلى أكبر مؤسسة مصرفية في مصر
لم يحافظ البنك الأهلي المصري على مكانته التاريخية فقط، بل نجح في تحويل الحجم التاريخي إلى قوة مصرفية ومالية ضخمة.
وبنهاية ديسمبر 2025، ارتفع إجمالي أصول البنك إلى نحو 9.2 تريليون جنيه، مقابل 8.1 تريليون جنيه في 2024، بينما سجل صافي الأرباح بعد الضرائب 175.5 مليار جنيه، مقابل 133.3 مليار جنيه في العام السابق.
وبلغت الأرباح قبل الضرائب 312.5 مليار جنيه خلال 2025.
واستمر الميزان المالي للبنك في التوسع خلال 2026، إذ وصلت الأصول إلى نحو 10.6 تريليون جنيه بنهاية أغسطس 2026، بينما ارتفعت ودائع العملاء إلى نحو 6.4 تريليون جنيه، ووصل إجمالي محفظة القروض إلى نحو 5.8 تريليون جنيه، كما ارتفع عدد عملاء البنك إلى نحو 21.7 مليون عميل بنهاية 2025.
أكثر من 700 فرع وشبكة مصرفية تمتد إلى الخارج
إحدى أهم نقاط القوة في البنك الأهلي المصري هي الانتشار الجغرافي.
فالبنك يمتلك شبكة تتجاوز 700 فرع ووحدة مصرفية داخل مصر، من بينها فروع للخدمات الإلكترونية، إلى جانب شبكة واسعة من ماكينات الصراف الآلي ونقاط البيع.
وصل عدد ماكينات الصراف الآلي إلى نحو 7,572 ماكينة، بينما بلغ عدد نقاط البيع نحو 758 ألف نقطة.
ويمتلك البنك كذلك حضورًا خارج مصر من خلال فروع وشركات ومكاتب تمثيل في عدد من المراكز المالية، بما يعزز دوره في خدمة التجارة الخارجية وتحويلات المصريين بالخارج وتمويل الشركات.
إنجازات التمويل.. الأهلي المصري لاعب رئيسي في القروض المشتركة
لا يقتصر تأثير البنك على الخدمات المصرفية التقليدية، إذ يمثل التمويل المشترك أحد أبرز مجالات قوته.
وخلال الربع الثالث من 2026، تصدر البنك الأهلي المصري ترتيب بلومبرج للسوق المصرية والأفريقية للقروض المشتركة بصفته وكيلًا للتمويل، ومنظمًا رئيسيًا، ومديرًا للدفاتر، وبنكًا للتوثيق.
وخلال أول تسعة أشهر من 2026، أدار البنك 29 صفقة تمويلية بقيمة إجمالية بلغت نحو 262.9 مليار جنيه، وكان وكيلًا للتمويل في 20 صفقة منها.
كما احتل البنك المركز الأول في مصر وأفريقيا في بعض أدوار القروض المشتركة، بينما جاء في مراكز متقدمة بمنطقة الشرق الأوسط وشمال أفريقيا.
وتعكس هذه الأرقام الدور الذي يلعبه البنك في تمويل قطاعات النقل والطاقة والتعليم والسياحة والعقارات والبتروكيماويات والصناعات الغذائية والزراعة وغيرها من الأنشطة الاقتصادية.
التحول الرقمي.. من شبكة الفروع إلى الخدمات المصرفية الرقمية
لم يعد حجم البنك الأهلي المصري يقاس بعدد الفروع فقط ، فخلال السنوات الأخيرة، توسع البنك في الخدمات المصرفية الرقمية، وتطوير تطبيقات الهاتف المحمول، والخدمات الذاتية، وقنوات الدفع الإلكتروني.
وسجلت التحويلات الرقمية عبر شبكة InstaPay نحو 717 مليون تحويل خلال 2025 بقيمة بلغت حوالي 2.87 تريليون جنيه، بزيادة كبيرة في القيمة مقارنة بالعام السابق.
كما ارتفع حجم محفظة التجزئة المصرفية إلى أكثر من 500 مليار جنيه خلال الربع الثاني من 2026، في مؤشر على توسع البنك في المنتجات الموجهة للأفراد وتعزيز استخدام الخدمات المصرفية الرقمية.
الشمول المالي.. البنك الأهلي كأداة للوصول إلى شرائح جديدة
يحتل الشمول المالي موقعًا مهمًا في استراتيجية البنك، سواء من خلال التوسع في الفروع وأجهزة الصراف الآلي أو الخدمات الرقمية والبطاقات والمحافظ الإلكترونية.
كما يوجه البنك جزءًا من أنشطته إلى المشروعات الصغيرة والمتوسطة، باعتبارها أحد المحركات الرئيسية للتوظيف والنمو الاقتصادي.
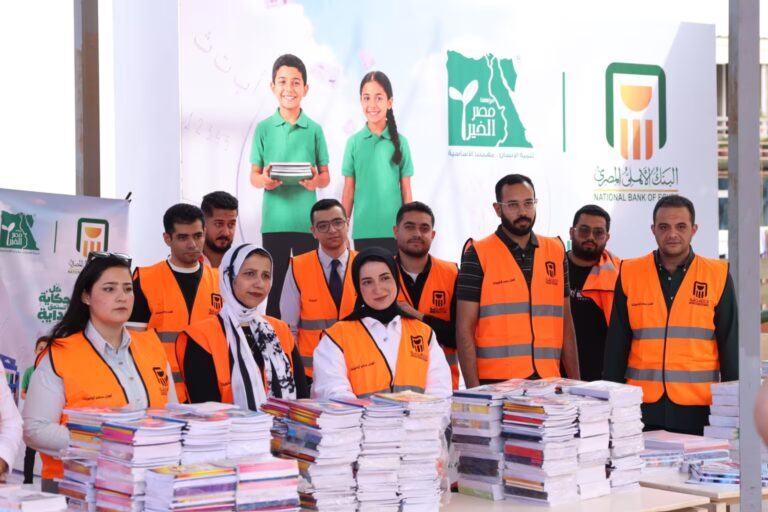
وفي 2025، بلغت مساهمات البنك في مجالات المسؤولية المجتمعية والتنمية نحو 2 مليار جنيه، مع تركيز على قطاعات الصحة والتعليم والتمكين الاقتصادي والحماية الاجتماعية.
أبرز الجوائز والتكريمات العالمية والإقليمية والمحلية
لم تقتصر إنجازات البنك الأهلي المصري على الأرقام المالية، بل امتدت إلى سلسلة من الجوائز والتصنيفات المصرفية.
ومن أبرز التكريمات التي يمكن توثيقها:
1. المركز السادس عالميًا بين أقوى العلامات المصرفية
في تصنيف Kantar/The Banker Top 50 Banking Brands 2025، جاء البنك الأهلي المصري في المركز السادس عالميًا، والأول بين البنوك المصرية.
ويعكس هذا التصنيف قوة العلامة المصرفية من منظور حضورها لدى العملاء وقدرتها على تلبية احتياجاتهم وتميزها وحضورها الذهني.
2. البنك الأكثر أمانًا في مصر
حافظ البنك الأهلي المصري على لقب البنك الأكثر أمانًا في مصر وفق تصنيف Global Finance لعام 2026، ليحافظ على الصدارة المصرية للعام السادس على التوالي.
ويعتمد تصنيف Global Finance على تقييمات الجدارة الائتمانية طويلة الأجل الصادرة عن وكالات التصنيف الدولية الكبرى، من بينها Moody’s وS&P وFitch.
3. «أكثر العلامات قيمة في مصر» لعام 2025
حصل البنك الأهلي المصري على تكريم Egypt’s Most Valuable Brand لعام 2025 من اتحاد المصارف العربية/الاتحاد العالمي للمصرفيين العرب، وهو تكريم يعكس قوة العلامة المصرفية محليًا وإقليميًا.
4. أفضل ابتكار في الخدمات المصرفية للأفراد
حصل البنك على جائزة Best Innovation in Retail Banking in Egypt 2025 من مجلة The International Banker، تقديرًا لتطوير الخدمات الرقمية وقنوات الخدمة الذاتية وتحسين تجربة العملاء.
5. جوائز الاستدامة والـESG
حصل البنك خلال 2025 على جائزتي:
Best Environmental and Sustainability Initiatives in Egypt 2025
Best Bank for ESG Egypt 2025
من World Business Outlook، تقديرًا لجهوده في الاستدامة والحوكمة والمسؤولية البيئية والاجتماعية.
6. جوائز المسؤولية المجتمعية
حصد البنك عددًا من الجوائز المتعلقة بالمسؤولية المجتمعية والاستدامة خلال 2025، من بينها جوائز من International Business Magazine وGlobal Business Magazine وGlobal Business Review وغيرها.
أين يقف البنك الأهلي المصري في التصنيفات؟
هنا يجب التمييز بين تصنيف الحجم وتصنيف العلامة التجارية وتصنيف الأمان؛ لأن كل مؤسسة دولية تستخدم معيارًا مختلفًا.
عالميًا
المركز السادس عالميًا في قائمة Kantar/The Banker لأقوى 50 علامة مصرفية لعام 2025.
ضمن أكبر البنوك عالميًا من حيث حجم الأصول، مع وصول أصوله إلى نحو 10.6 تريليون جنيه في أغسطس 2026.
أفريقيًا
في تصنيف أكبر البنوك الأفريقية لعام 2026 وفق إجمالي الأصول، جاء البنك الأهلي المصري في المركز الثاني أفريقيًا بإجمالي أصول يقارب 198 مليار دولار وفق بيانات نهاية يونيو 2026.
وسبقه Standard Bank Group الجنوب أفريقي، بينما جاء Absa وFirstRand وNedbank في المراكز التالية.
كما جاء البنك في المركز الثاني أفريقيًا من حيث رأس المال من الشريحة الأولى Tier 1 في تصنيف African Business لعام 2025، بقيمة نحو 7.3 مليار دولار.
شمال أفريقيا
يحتل البنك الأهلي المصري موقع الصدارة بين أكبر بنوك شمال أفريقيا من حيث الأصول، وفق تصنيف FirstBank لأكبر 20 بنكًا في المنطقة بنهاية 2025، بإجمالي أصول بلغ نحو 191 مليار دولار وفق منهجية التصنيف.
محليًا
داخل مصر، يحتفظ البنك الأهلي المصري بموقع أكبر بنك من حيث الأصول والودائع والقروض والانتشار الجغرافي، كما يمثل أحد أكبر مصادر التمويل للقطاعات الحكومية والشركات والمشروعات الكبرى والأفراد.
محمد الأتربي.. تصحيح مهم في المنصب ودوره داخل البنك
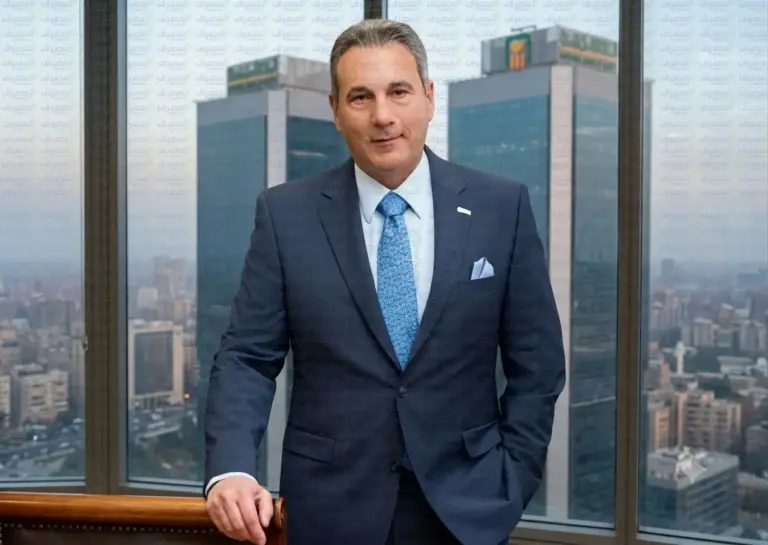
وهنا تأتي نقطة مهمة في قراءة شخصية محمد الأتربية ، محمد الأتربي ليس رئيس مجلس إدارة البنك الأهلي المصري، وإنما الرئيس التنفيذي للبنك.
أما رئيس مجلس الإدارة فهو محمد كمال الدين بركات، وفق بيانات مجلس إدارة البنك الأهلي المصري المنشورة رسميًا.
وبالتالي فإن الوصف الأدق مهنيًا هو:
محمد الأتربي – الرئيس التنفيذي للبنك الأهلي المصري.
ويتولى الأتربي منصبه منذ 2024، ويملك مسيرة مصرفية تمتد لأكثر من أربعة عقود.
وقبل انتقاله إلى البنك الأهلي المصري، تولى رئاسة بنك مصر، حيث ارتبطت فترة قيادته بتوسع قاعدة العملاء وتطوير البنية التشغيلية والخدمات المصرفية والرقمية.
كما يشغل منصب رئيس اتحاد بنوك مصر، وله أدوار قيادية في مؤسسات مصرفية عربية، إلى جانب عضويته في مجالس إدارات وجهات اقتصادية.
ماذا حقق الأتربي في قيادة الأهلي المصري؟
يمكن قراءة إنجازات الأتربي من خلال مجموعة من المؤشرات بدلًا من اختزالها في الجوائز الشخصية.
أبرز هذه المؤشرات يتمثل في ارتفاع حجم أصول البنك من مستويات تقارب 7.39 تريليون جنيه في سبتمبر 2024 إلى نحو 10.6 تريليون جنيه في أغسطس 2026، وفق البيانات المنشورة.
كما ارتفع صافي أرباح البنك إلى 175.5 مليار جنيه خلال 2025، مقارنة بـ133.3 مليار جنيه في 2024.
وفي الوقت نفسه، توسعت محفظة القروض، وارتفعت محفظة التجزئة المصرفية إلى أكثر من نصف تريليون جنيه، بينما واصل البنك التوسع في القنوات الرقمية.
وعلى مستوى التمويل المشترك، واصل البنك تصدره لعدد من تصنيفات بلومبرج في مصر وأفريقيا، وهو مجال يرتبط مباشرة بتمويل المشروعات الكبرى ودعم النشاط الاقتصادي.
الأتربي في التصنيفات والتكريمات
برز اسم محمد الأتربي أيضًا في عدد من التصنيفات الدولية.
ففي قائمة Forbes Middle East Top 100 CEOs 2026 جاء في المركز 33 بين الرؤساء التنفيذيين في الشرق الأوسط، بصفته الرئيس التنفيذي للبنك الأهلي المصري.
كما حصل على عدد من الجوائز المصرفية الشخصية في 2025 و2026 من مؤسسات ومنصات متخصصة، من بينها تكريمات مرتبطة بالقيادة المصرفية في مصر.
والأهم أن هذه الجوائز جاءت بالتوازي مع نتائج مالية وتشغيلية قوية للبنك، وهو ما يجعل تقييم مرحلة الأتربي مرتبطًا ليس فقط بالتكريمات، ولكن أيضًا بمؤشرات الأصول والأرباح والتمويل والرقمنة والتوسع في الخدمات المصرفية.
لماذا يظل الأهلي المصري حالة مصرفية خاصة؟
قصة البنك الأهلي المصري لا يمكن اختصارها في كونه أقدم بنك في مصر ، فالمؤسسة التي بدأت عام 1898 برأسمال مليون جنيه إسترليني، وتحولت في منتصف القرن العشرين إلى مؤسسة ذات وظائف شبه مركزية، أصبحت اليوم بنكًا تتجاوز أصوله 10 تريليونات جنيه، ويخدم أكثر من 21 مليون عميل، ويمتلك واحدة من أوسع الشبكات المصرفية في مصر، ويحتل مراكز متقدمة في تصنيفات أفريقيا وشمال أفريقيا والعلامات المصرفية العالمية.
والأهم أن البنك يجمع بين ثلاثة مستويات من القوة:
قوة تاريخية تمتد لأكثر من قرن وربع، وقوة مالية تظهر في حجم الأصول والأرباح والقروض والودائع، وقوة مؤسسية تظهر في التمويل المشترك والتحول الرقمي والشمول المالي والحضور الإقليمي والدولي.
ولهذا فإن متابعة البنك الأهلي المصري لا تعني متابعة بنك واحد فقط، وإنما متابعة جزء أساسي من حركة الاقتصاد والائتمان والاستثمار في مصر.
منتجات وخدمات للأفراد والشركات
خبرات مصرفية وشبكة خدمات واسعة
خدمات تناسب شرائح متعددة من العملاء
التزام بالاستدامة والمسؤولية المجتمعية
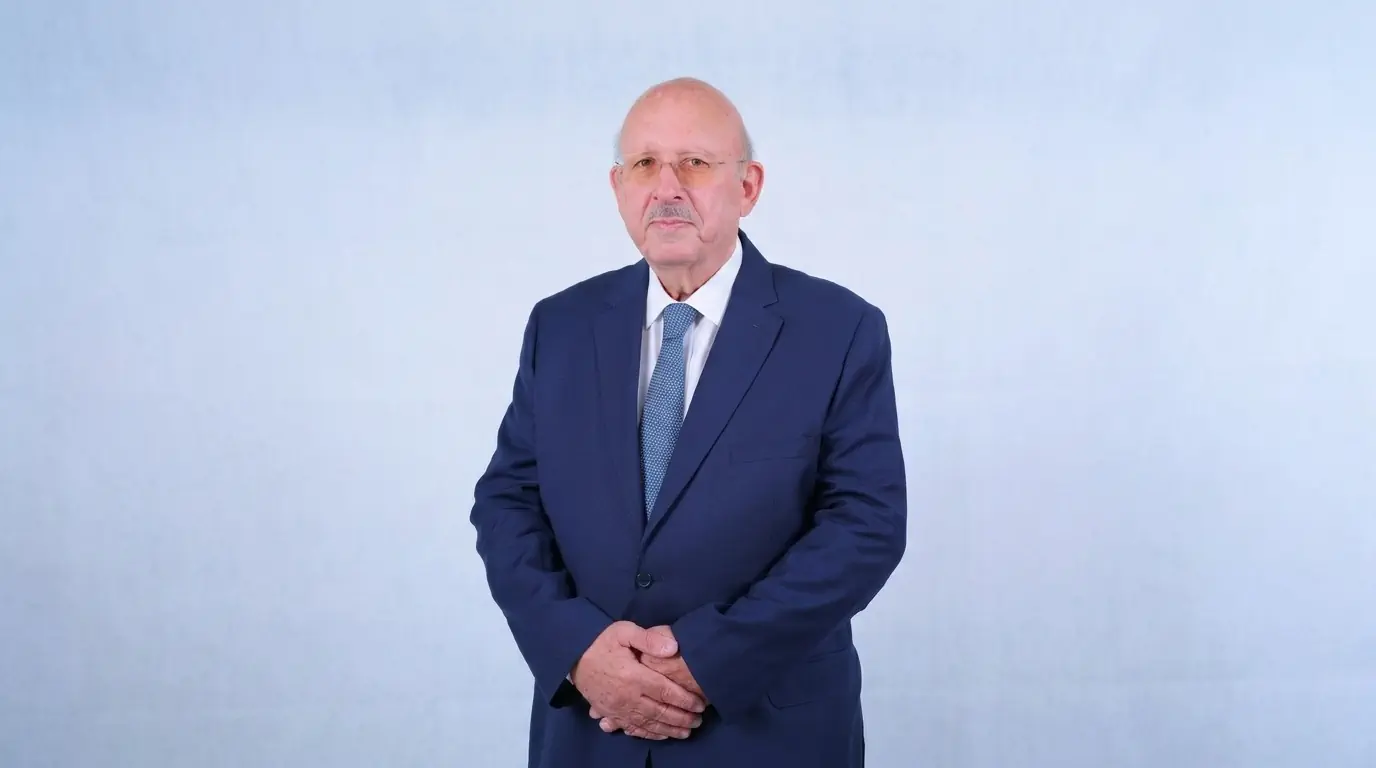
رئيس مجلس الإدارة
المزيد من التفاصيل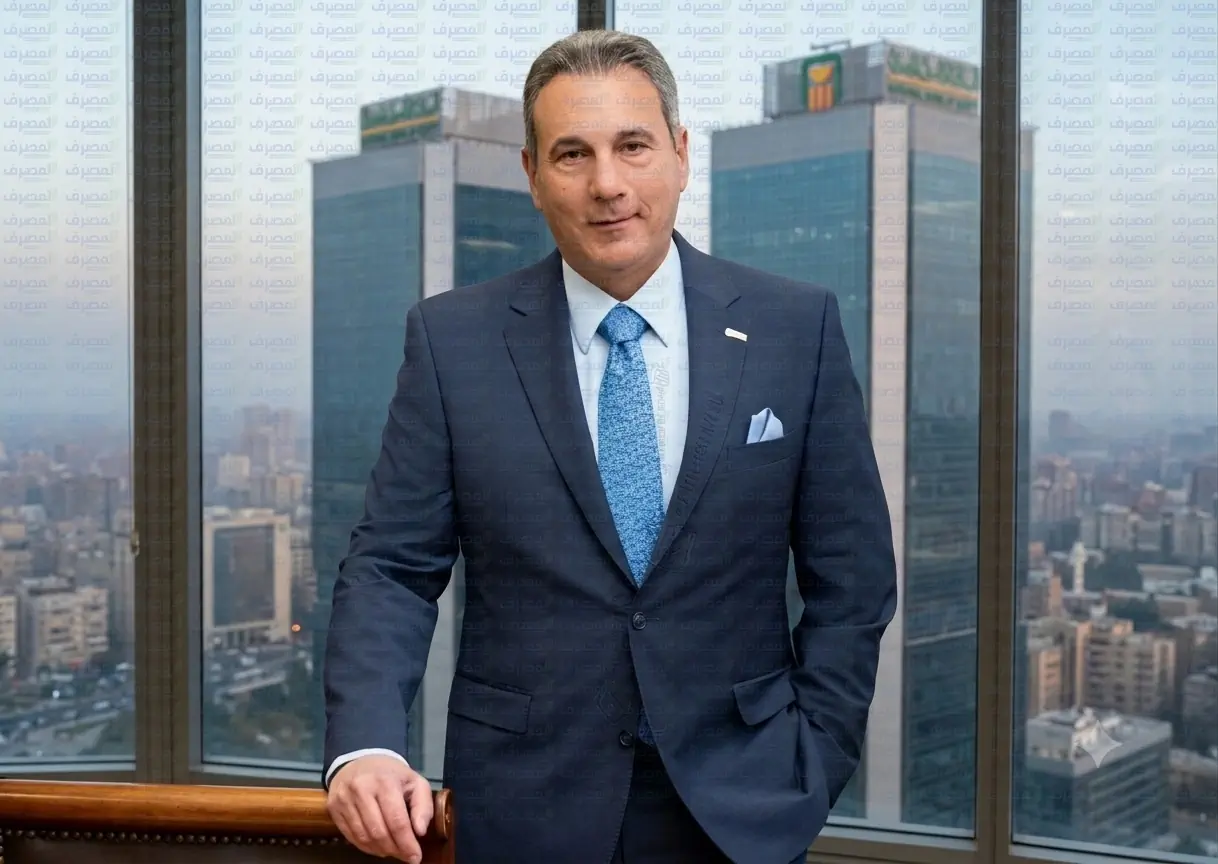
الرئيس التنفيذي
المزيد من التفاصيل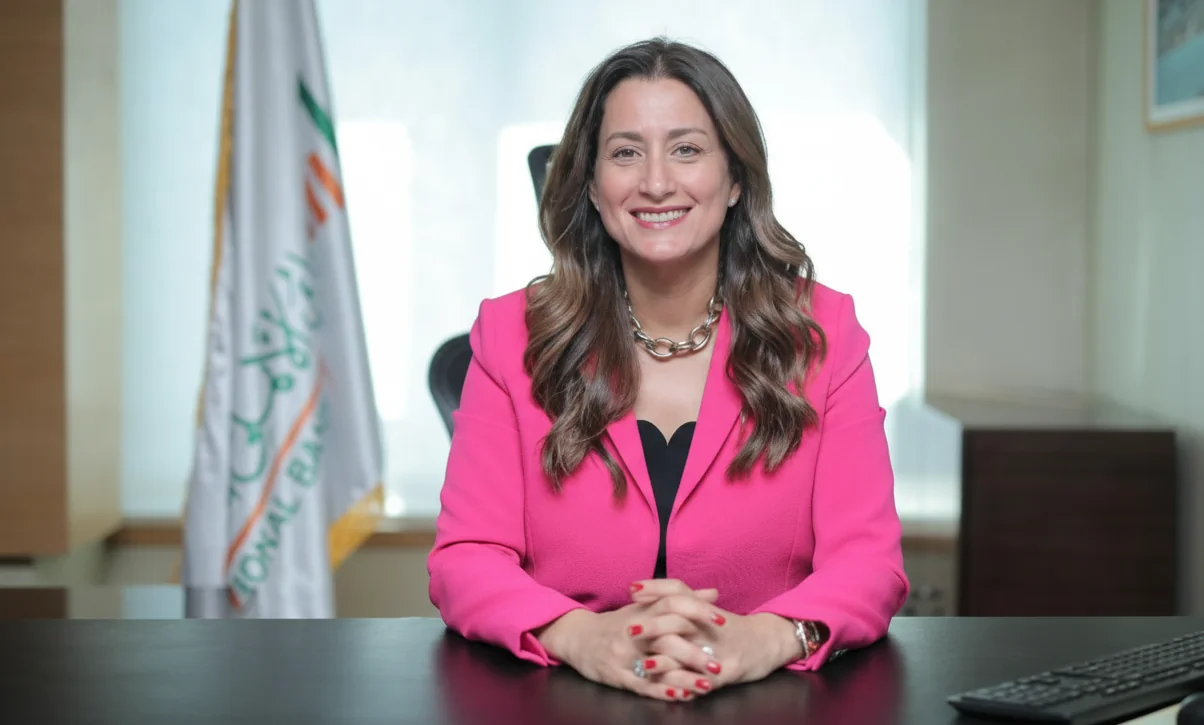
نائب الرئيس التنفيذي
المزيد من التفاصيل
عضو مجلس الإدارة غير تنفيذى
المزيد من التفاصيل
اختر الخدمة التي تحتاجها وابدأ طلبك بسهولة
ابدأ رحلتك المصرفية بخطوات سهلة
ابدأ الآن←اختر من البطاقات التي تناسب احتياجاتك
ابدأ الآن←تعرّف على خطط الادخار المتاحة
ابدأ الآن←استكشف حلول التمويل المتاحة
ابدأ الآن←