الأسهم الآسيوية تتراجع.. رقائق كوريا والصين تحت ضغط مخاوف فقاعة الذكاء الاصطناعي
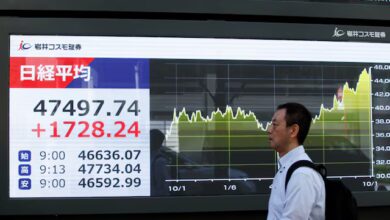
تراجعت الأسهم الآسيوية خلال تعاملات الخميس، مع تجدد الضغوط على شركات التكنولوجيا وأشباه الموصلات، وسط شكوك متزايدة بشأن قدرة الاستثمارات الضخمة في الذكاء الاصطناعي على تحقيق عوائد تتناسب مع تكلفتها. وجاءت الخسائر بالتزامن مع ارتفاع أسعار النفط فوق 110 دولارات للبرميل، ما زاد مخاوف المستثمرين بشأن التضخم واضطرابات إمدادات الطاقة.
وهبط مؤشر MSCI لأسهم آسيا والمحيط الهادئ بنحو 1%، بينما تراجعت العقود الآجلة لمؤشر ناسداك 100 بنسبة 1.2%، وانخفضت العقود الآجلة لمؤشر ستاندرد آند بورز 500 بنسبة 0.6%، رغم إغلاق بورصة وول ستريت على ارتفاع في الجلسة السابقة.
وتصدرت أسهم شركات الرقائق الكورية الجنوبية موجة التراجع، في حين اقترب مؤشر CSI 300 الصيني من تسجيل خسارة تبلغ 20% مقارنة بذروته في يونيو، وهو مستوى يضعه على حافة السوق الهابطة من الناحية الفنية.
شركات الرقائق تقود خسائر البورصات الآسيوية
تعرضت أسهم التكنولوجيا لضغوط واسعة مع استمرار التساؤلات بشأن جدوى الإنفاق الرأسمالي الضخم على مراكز البيانات والبنية التحتية للحوسبة، في ظل ارتفاع تكاليف التمويل ومخاوف من المبالغة في تقييمات الشركات المرتبطة بالذكاء الاصطناعي.
وانخفض مؤشر كوسبي الكوري الجنوبي بنسبة 2.1%، فيما تراجع مؤشر نيكاي 225 الياباني بنسبة 1.1%. وفي هونغ كونغ، خسر مؤشر هانغ سينغ 2.7%، بينما هبط مؤشر CSI 300 الصيني بنسبة 1.6%، وتراجع مؤشر شنغهاي المركب بنسبة 1.2%.
وكانت شركات أشباه الموصلات بين أكبر المتضررين؛ إذ انخفض سهم إس كيه هاينكس بنسبة 4%، وتراجع سهم سامسونج إلكترونيكس بنسبة 3.6%. كما هبط سهم كيوكسيا اليابانية بنسبة 3.3%، وانخفض سهم موراتا للتصنيع بنسبة 2.1%، بينما تراجع سهم شركة تايوان لصناعة أشباه الموصلات بنسبة 0.6%، وفوكسكون بنسبة 1%.
وتعكس هذه التحركات حساسية القطاع تجاه أي إشارات تشكك في سرعة نمو الطلب على قدرات الذكاء الاصطناعي، خصوصًا مع ارتفاع الإنفاق المطلوب لتطوير مراكز البيانات والرقائق المتقدمة.
نتائج شركات التكنولوجيا لا تبدد مخاوف المستثمرين
لم تنجح النتائج والتوقعات المتباينة لشركات التكنولوجيا الأمريكية الكبرى في تهدئة قلق المستثمرين بشأن العوائد المستقبلية لاستثمارات الذكاء الاصطناعي.
وانخفض سهم تسلا بنسبة 3.3% في التداولات المسائية بعد خفض توقعاتها للإنفاق الرأسمالي، بينما ارتفع سهم ميتا بلاتفورمز بنسبة 2.2% عقب رفع توقعاتها للإنفاق على الذكاء الاصطناعي.
وفي المقابل، تراجع سهم لام ريسيرش، المتخصصة في معدات تصنيع أشباه الموصلات، بنسبة 7.4% بعد إعلان توقعات للأرباح جاءت أضعف من المتوقع.
وتكشف التحركات المتباينة أن المستثمرين باتوا يميزون بصورة أكبر بين الشركات التي تزيد استثماراتها في الذكاء الاصطناعي وتلك القادرة على تحويل هذه الاستثمارات إلى نمو ملموس في الإيرادات والأرباح. كما أن ارتفاع الإنفاق وحده لم يعد كافيًا لضمان استقبال إيجابي من السوق.
وكان مؤشر ناسداك 100 قد انخفض بنسبة 5.5% خلال الأسبوع السابق، في أكبر خسارة أسبوعية له منذ أبريل 2025، بينما سجل مؤشر فيلادلفيا لأشباه الموصلات ثماني جلسات متتالية من التراجع، وهي أطول سلسلة خسائر منذ أكتوبر 2008.
مؤشر CSI 300 يقترب من السوق الهابطة
واصلت الأسهم الصينية خسائرها مع تراجع الآمال في تقديم حوافز اقتصادية واسعة، إلى جانب ضعف أرباح الشركات واستمرار المخاوف بشأن مستقبل تجارة الذكاء الاصطناعي عالميًا.
وهبط مؤشر CSI 300 بنسبة وصلت إلى 1.6% خلال الجلسة، لترتفع خسائره من ذروة يونيو إلى نحو 20%. ويضع هذا التراجع المؤشر عند عتبة السوق الهابطة وفق التعريف الفني الشائع، الذي يعتمد هبوطًا بنسبة 20% من القمة السابقة.
وفي قطاع التجارة الإلكترونية، تصدرت علي بابا الخسائر بين الشركات الكبرى، بعدما تراجع سهمها بنسبة 5.5% وسط دعوات حكومية إلى تشديد الرقابة على الجودة. كما انخفض سهم JD.com بنسبة 4.2%، وميتوان بنسبة 3.9%، وتينسنت بنسبة 3%.
وامتدت موجة البيع إلى شركات الذكاء الاصطناعي والتكنولوجيا؛ إذ تراجع سهم MiniMax بنسبة 6.8%، وسهم Z.AI بنسبة 8.9%، بينما انخفض سهم ChangXin Memory Technologies بنسبة 4.1%.
وتأتي هذه الخسائر في وقت يحاول فيه المستثمرون تقييم قدرة الشركات الصينية على تحقيق نمو مستدام، وسط ضغوط على الأرباح وتراجع الثقة في بعض الرهانات المرتبطة بالذكاء الاصطناعي.
النفط فوق 110 دولارات يزيد الضغوط على الأسواق
ارتفعت العقود الآجلة لخام برنت بنسبة 1.5% إلى أكثر من 110 دولارات للبرميل، مع تصاعد المخاوف بشأن إمدادات الطاقة عقب هجمات دامية في السعودية، واستمرار المخاطر التي تهدد حركة الشحن حول مضيق هرمز.
ويضيف ارتفاع النفط تحديًا آخر أمام أسواق الأسهم، إذ قد يؤدي استمرار صعود أسعار الطاقة إلى زيادة تكاليف الشركات والمستهلكين، ويعزز الضغوط التضخمية، بما قد يحد من قدرة البنوك المركزية على تخفيف السياسة النقدية.
وتزداد أهمية هذه المخاطر بالنسبة إلى الاقتصادات الآسيوية المعتمدة على واردات الطاقة، في وقت تواجه فيه أسهم التكنولوجيا بالفعل تساؤلات بشأن التقييمات والإنفاق الاستثماري.
بنك كوريا يثبت الفائدة وسط ضغوط التضخم
على صعيد السياسة النقدية، أبقى بنك كوريا الجنوبية أسعار الفائدة دون تغيير، بعد زيادتين متتاليتين، بينما يوازن صانعو السياسة بين الضغوط التضخمية والتعافي الاقتصادي المدفوع بقطاع أشباه الموصلات.
ويأتي القرار في وقت تتأثر فيه الأسواق الكورية بتقلبات أسهم شركات الرقائق، التي تمثل جزءًا مهمًا من أداء السوق المحلية. وقد يزيد استمرار ارتفاع أسعار الطاقة من تعقيد قرارات السياسة النقدية، في حين تظل حركة الطلب العالمي على أشباه الموصلات عاملًا أساسيًا في تقييم آفاق النمو.
تباين أداء الأسواق الإقليمية وإندونيسيا تستعيد جزءًا من خسائرها
امتدت التحركات المتباينة إلى بقية الأسواق الآسيوية؛ إذ انخفض مؤشر ستاندرد آند بورز/إيه إس إكس 200 الأسترالي بنسبة 0.3%، وتراجع مؤشر إن زد إكس 50 النيوزيلندي بنسبة 0.4%، كما انخفض مؤشر ستريتس تايمز السنغافوري بنسبة 0.2%. وتراجعت العقود الآجلة لمؤشر نيفتي 50 الهندي بنسبة 0.3%.
في المقابل، ارتفع مؤشر جاكرتا المركب الإندونيسي بنسبة 1.1%، مستعيدًا جزءًا من خسائره الأخيرة، بعدما هبط بأكثر من 11% يوم الجمعة السابق، في أكبر تراجع يومي له منذ يناير 1998، قبل أن يعاود الانخفاض في وقت لاحق.
وجاءت التقلبات عقب اقتراح مؤسسة MSCI إعادة تصنيف إندونيسيا من سوق ناشئة إلى سوق مستقلة، وهو ما أثار مخاوف بشأن انعكاساته المحتملة على تدفقات الاستثمار ومكانة السوق لدى المستثمرين الدوليين.
وتعكس تحركات الخميس تزايد حساسية الأسواق الآسيوية تجاه ثلاثة عوامل متداخلة: العائد المتوقع من استثمارات الذكاء الاصطناعي، ومخاطر ارتفاع أسعار الطاقة، واتجاهات السياسات النقدية والتدفقات الاستثمارية. وستظل نتائج الشركات وتوقعاتها المقبلة عاملًا مهمًا في تحديد ما إذا كانت موجة البيع ستتسع أم ستبدأ الأسواق في استعادة توازنها.