أفضل نجيب لـ«بوابة المصرف»: تطوير شهادات الادخار أولوية.. و«Prime» بعائد 19.75%
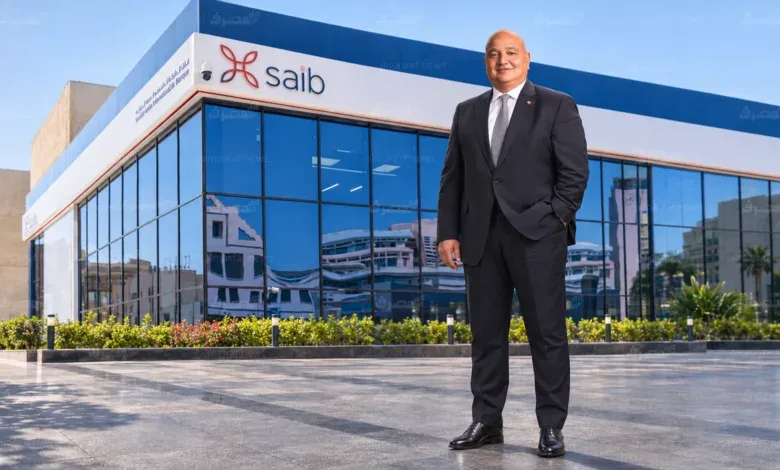
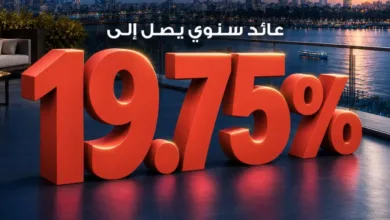
أكد أفضل نجيب، الرئيس التنفيذي والعضو المنتدب لبنك saib، ، أن تطوير المنتجات الادخارية يأتي ضمن أولويات البنك لتقديم حلول مصرفية أكثر مرونة، بالتزامن مع رفع العائد السنوي الثابت على شهادة «Prime Fixed» إلى 19.75% عند اختيار الصرف نصف السنوي.
وأوضح في تصريح خاص لـ«بوابة المصرف»، نجيب أن التعديلات الجديدة تشمل إتاحة أربع دوريات لصرف العائد، بما يمنح العملاء خيارات أوسع لتنظيم الدخل الناتج عن مدخراتهم، ويتيح لهم الاختيار بين الحصول على العائد يوميًا أو شهريًا أو ربع سنويًا أو نصف سنويًا.
وأشار إلى أن البنك يواصل العمل على تنويع منتجاته الادخارية وتطوير الخدمات المقدمة للأفراد، بما يتناسب مع احتياجاتهم المختلفة، ويدعم قدرة البنك التنافسية في السوق المصرفية المصرية.
19.75 % أعلى عائد على Prime.. وأربع دوريات للصرف
رفع بنك saib العائد السنوي على شهادة Prime Fixed الثلاثية إلى 19.75% بدورية صرف نصف سنوية، وهو أعلى معدل بين خيارات الصرف الأربعة المعلنة.
وشملت التعديلات إضافة دورية صرف ربع سنوية بعائد 19.25%، إلى جانب رفع العائدين اليومي والشهري، مع الإبقاء على مدة الشهادة البالغة ثلاث سنوات.
وتتيح هذه الخيارات للعميل تحديد دورية الحصول على العائد وفق احتياجاته المالية، بينما يظل معدل الفائدة المحدد عند شراء الشهادة ثابتًا طوال مدتها.
عوائد شهادة Prime من بنك saib بعد الزيادة
يوضح الجدول التالي أسعار العائد السنوي الثابت على شهادة Prime Fixed، ومقارنتها بالمعدلات السابقة وفق التعديلات المعلنة:
| دورية الصرف | العائد السابق | العائد الجديد | مقدار التغيير |
|---|---|---|---|
| يوميًا | 17.25% | 18.85% | +1.60 نقطة مئوية |
| شهريًا | 17.75% | 19.00% | +1.25 نقطة مئوية |
| ربع سنوي | غير متاحة | 19.25% | دورية جديدة |
| نصف سنوي | غير متاحة | 19.75% | دورية جديدة |
جميع المعدلات الواردة بالجدول عوائد سنوية ثابتة، ويقتصر اختلاف الخيارات على دورية صرف العائد وسعره المعلن.
العائد اليومي يرتفع 1.60 نقطة مئوية.. والشهري يصعد إلى 19%
سجل العائد السنوي للشهادة ذات الصرف اليومي أكبر زيادة بين الخيارات القائمة قبل التعديل، بعدما ارتفع من 17.25% إلى 18.85%، بفارق 1.60 نقطة مئوية.
كما رفع البنك العائد السنوي ذي الصرف الشهري من 17.75% إلى 19%، بزيادة 1.25 نقطة مئوية.
وتأتي هذه الزيادات بالتوازي مع إضافة الصرف ربع ونصف السنوي، لتصبح شهادة Prime Fixed متاحة بأربع دوريات تختلف في معدل العائد وتوقيت الحصول عليه.
ويجب التمييز بين الزيادة في سعر الفائدة بالنقاط المئوية وبين نسبة النمو النسبي في الفائدة، عند مقارنة المعدلات الجديدة بالسابقة.
100 ألف جنيه في Prime.. كم يبلغ العائد حسب دورية الصرف؟
تُظهر الحسابات المبسطة اختلاف قيمة الدفعات التي يحصل عليها العميل وفق دورية صرف العائد المختارة، رغم ثبات مدة الشهادة عند ثلاث سنوات.
فعند شراء شهادة بقيمة 100 ألف جنيه بعائد سنوي 19.75% يُصرف نصف سنويًا، يبلغ العائد السنوي الإجمالي 19,750 جنيهًا، بما يعادل نحو 9875 جنيهًا كل ستة أشهر.
أما عند اختيار العائد ربع السنوي البالغ 19.25%، فتبلغ قيمة العائد نحو 4812.50 جنيه كل ثلاثة أشهر.
وفي حالة اختيار الصرف الشهري بعائد سنوي 19%، يبلغ العائد التقريبي 1583.33 جنيه شهريًا.
وتُعد هذه القيم أمثلة حسابية استرشادية، بينما تخضع المدفوعات الفعلية لقواعد احتساب العائد المعتمدة لدى البنك.
1000 جنيه حد أدنى.. شهادة ثابتة لمدة 3 سنوات
يطرح بنك saib شهادة Prime Fixed بالجنيه المصري للعملاء الأفراد، لمدة ثلاث سنوات، بحد أدنى للشراء يبلغ 1000 جنيه، وبفئات الألف جنيه ومضاعفاتها.
ويبدأ احتساب العائد من بداية اليوم التالي لتاريخ شراء الشهادة، وفق الشروط والأحكام المعلنة.
وتتيح الشهادة إمكانية الحصول على تسهيلات ائتمانية بضمانها وبالعملة نفسها، طبقًا للسياسة الائتمانية الداخلية للبنك.
كما تسمح باسترداد قيمتها بعد مرور ستة أشهر من تاريخ الإصدار، وفق جدول الاسترداد والأحكام المنظمة، التي ينبغي مراجعتها لمعرفة أي خصومات قد تنتج عن الاسترداد المبكر.
Prime الثابتة والمتغيرة.. اختلاف مهم في احتساب العائد
يقدم بنك saib شهادات من فئة Prime تختلف في طبيعة العائد، بما يستلزم التمييز بين الشهادة الثابتة والمنتج متغير العائد.
وتتيح Prime Fixed معدل عائد ثابتًا طوال مدة الشهادة، بينما تتغير الفائدة على شهادة Prime المتغيرة وفق السعر المرجعي وشروط المنتج.
وكان البنك قد أعلن خلال نوفمبر 2026 رفع العائد السنوي لشهادة Prime المتغيرة إلى 20.50% بدورية صرف شهرية، مقابل 20% بدورية صرف يومية.
ولا تنطبق هذه المعدلات المتغيرة على شهادة Prime Fixed، التي تتضمن التعديلات الجديدة على عوائدها الثابتة أربع دوريات للصرف.
ويعكس تحديث الشهادة الثابتة توجه بنك saib إلى توسيع بدائل الادخار المقدمة للأفراد، من خلال زيادة العائد وتوفير خيارات متنوعة للحصول عليه، مع استمرار الحد الأدنى المنخفض نسبيًا لشراء الشهادة.