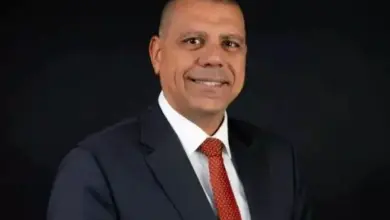
داليا الشواط: بيانات فواتير الكهرباء والإيجار تفتح أبواب التمويل لعُملاء جدد
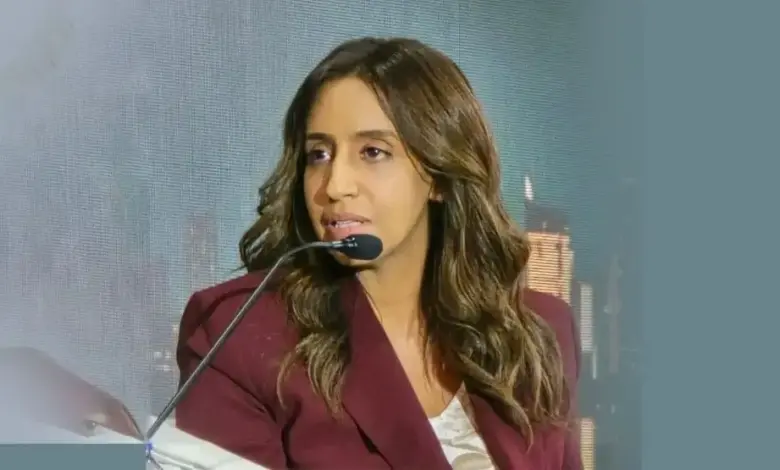
أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي مصر (CIB)، أن تطوير نماذج التقييم الائتماني البديلة يمثل خطوة مهمة لتوسيع قاعدة المستفيدين من التمويل المصرفي، وتحسين جودة قرارات منح الائتمان، بما يدعم تحقيق البنوك نموًا وربحية مستدامين على المدى الطويل.
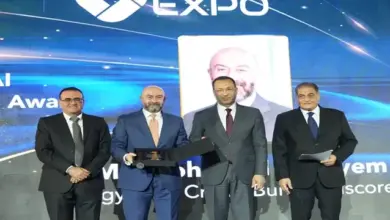
وأوضحت الشواط، خلال مشاركتها في مؤتمر التكنولوجيا المالية «PAFIX 26»، ضمن فعاليات معرض ومؤتمر «Cairo ICT»، أن أهمية هذه النماذج ترتكز على أربعة محاور رئيسية، في مقدمتها توسيع قاعدة العملاء والوصول إلى شرائح جديدة لا تتعامل مع البنوك، ليس بالضرورة بسبب ارتفاع مخاطرها الائتمانية، وإنما نتيجة عدم توافر بيانات ومعلومات كافية تساعد المؤسسات المصرفية على تقييم قدرتها على السداد.
وأضافت أن المحور الثاني يتمثل في تحسين القدرة على التنبؤ بمعدلات التعثر، من خلال تصنيف العملاء وفقًا لمستويات المخاطر الائتمانية المتوقعة، بما يساعد البنوك على إدارة محافظها التمويلية وتحقيق التوازن بين التوسع في منح الائتمان والحفاظ على جودة الأصول.
وأشارت إلى أن المحور الثالث يرتبط بتحسين جودة قرارات الموافقة الائتمانية، بحيث لا يقتصر الهدف على زيادة أعداد العملاء الحاصلين على التمويل، وإنما يمتد إلى التأكد من قدرتهم على الوفاء بالتزاماتهم المالية على المدى الطويل.
ولفتت إلى أن المحور الرابع يتمثل في تحقيق نمو وربحية مستدامين، من خلال دعم الشمول المالي وتوسيع قاعدة المستفيدين من الخدمات المصرفية، بالتوازي مع تحسين الأداء المالي للبنوك وخفض الخسائر الائتمانية.
التقييم الائتماني البديل.. بيانات جديدة تحدد قدرة العملاء على الاقتراض
وأكدت الشواط أن نماذج التقييم الائتماني البديلة تمنح البنوك فرصة للاستفادة من نطاق أوسع من البيانات، لا يقتصر على التاريخ الائتماني التقليدي للعميل، وإنما يشمل سلوكه في الوفاء بالتزاماته المالية اليومية، مثل سداد الإيجار وفواتير الكهرباء وغيرها من المستحقات.
وأوضحت أن تحليل هذه البيانات يوفر صورة أكثر شمولًا عن انتظام العميل المالي وقدرته على إدارة التزاماته، بما يساعد المؤسسات المصرفية على تحديد الحدود الائتمانية المناسبة لكل شخص، وفقًا لمستوى دخله وقدرته على الحصول على التمويل وسداد الأقساط.
وأضافت أن تطبيق هذه النماذج يتيح للبنوك اتباع منهجية تدريجية في التعامل مع العملاء الجدد، تبدأ بمنحهم حدودًا ائتمانية منخفضة، ثم زيادتها تدريجيًا وفقًا لتطور دخولهم ومتابعة سلوكهم الائتماني.
وأشارت إلى أن هذه المنهجية تعتمد على مفهوم «الاختبار والتعلم» (Test and Learn)، بما يسمح للبنوك بتقييم المخاطر بصورة مستمرة، ومراجعة قراراتها التمويلية وفقًا للتغيرات التي تطرأ على الأوضاع المالية للعملاء وسلوكهم في السداد.
وشددت على أن أهمية التقييم الائتماني البديل لا تقتصر على العملاء الجدد، بل تمتد إلى العملاء الحاليين الذين قد لا تتوافر عنهم بعض البيانات المتعلقة بالعمل أو التأمين أو غيرها من المعلومات التي تحتاجها البنوك عند اتخاذ قرارات التمويل.
واختتمت الشواط بالتأكيد على أن تقارير التقييم الائتماني ستظل عنصرًا أساسيًا في منظومة منح الائتمان، مع إمكانية تطويرها وإضافة بيانات وخصائص جديدة إليها بمرور الوقت، بما يعزز دقة التقييم، ويحسن جودة المحافظ الائتمانية، ويساعد البنوك على خفض الخسائر وتحقيق عوائد مستدامة.