من 20% إلى 55%.. تضخم سبتمبر يعيد رفع الفائدة إلى طاولة الفيدرالي
أعادت بيانات التضخم الأمريكية احتمال رفع أسعار الفائدة في أكتوبر إلى واجهة الأسواق، بعدما قفزت رهانات المستثمرين على التشديد النقدي من نحو 20% إلى 55% عقب صدور أرقام سبتمبر، قبل أن تتراجع لاحقًا إلى قرابة 40%، في تحول وضع الاحتياطي الفيدرالي أمام قرار أكثر تعقيدًا بشأن خطوته المقبلة.
وارتفع مؤشر أسعار المستهلكين الأمريكي بنسبة 3.7% على أساس سنوي في سبتمبر، مقابل 3.4% في أغسطس، كما سجل زيادة شهرية بلغت 0.6%، مقارنة بـ0.4% في الشهر السابق. وجاء التضخم الأساسي، الذي يستبعد الغذاء والطاقة، عند 2.6% سنويًا و0.3% شهريًا، بما يعكس استمرار الضغوط السعرية رغم توقعات التهدئة السابقة.
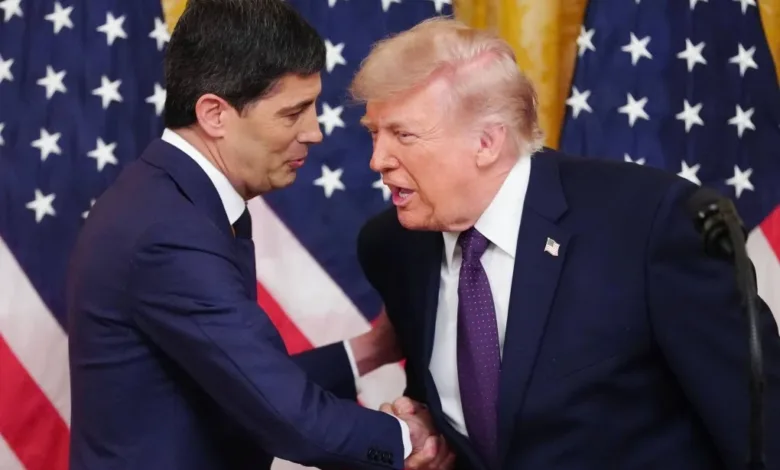
وفي هذا التوقيت، تتجه أنظار المستثمرين إلى تصريحات كيفن وارش، رئيس الاحتياطي الفيدرالي، المرتقبة خلال اجتماعات صندوق النقد الدولي في بانكوك، باعتبارها آخر ظهور علني مهم قبل دخول البنك المركزي فترة الصمت الإعلامي السابقة لاجتماع السياسة النقدية يومي 27 و28 أكتوبر.
التضخم يقلب رهانات السوق في يوم واحد
لم يكن رفع الفائدة في أكتوبر السيناريو المفضل لدى الأسواق خلال الأيام التي سبقت صدور البيانات، بعدما أشارت تصريحات عدد من مسؤولي الاحتياطي الفيدرالي إلى عدم وجود ضرورة ملحة للتحرك سريعًا.
لكن قراءة سبتمبر غيّرت المشهد؛ إذ سجل التضخم العام أعلى وتيرة شهرية منذ عدة أشهر، فيما امتدت الزيادات إلى قطاعات متعددة بدلًا من اقتصارها على مجموعة ضيقة من السلع والخدمات.
وجاءت قفزة أسعار البنزين بنسبة 9.1% خلال سبتمبر عاملًا رئيسيًا في ارتفاع المؤشر العام، إذ أسهمت بأكثر من نصف الزيادة الشهرية في أسعار المستهلكين. كما ارتفعت تكاليف السكن، بينما سجلت بعض بنود الخدمات زيادات إضافية.
وأعادت هذه الأرقام إلى الواجهة مخاوف من أن التضخم قد يكون أكثر استمرارية واتساعًا مما كانت تتوقعه الأسواق، وهو ما قد يدفع بعض صانعي السياسة النقدية إلى المطالبة بمزيد من التشديد.
وارش أمام اختبار أخير قبل اجتماع 28 أكتوبر
يأتي التحول في توقعات الفائدة قبل ظهور مرتقب لوارش في حوار مع كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، ضمن اجتماعات الصندوق في بانكوك.
وتكتسب التصريحات أهمية إضافية لأن الاحتياطي الفيدرالي يستعد لدخول فترة الصمت التي تسبق اجتماع اللجنة الفيدرالية للسوق المفتوحة. وبمجرد بدء هذه الفترة، تتقلص فرص مسؤولي البنك في توضيح توجهاتهم علنًا قبل اتخاذ القرار.
وكان وارش قد تعهد بتجنب توجيه الأسواق عبر الكشف المسبق عن توقعاته الشخصية للسياسة النقدية على المدى القريب. غير أن بيانات التضخم الجديدة قد تزيد الضغط على الأسواق للحصول على إشارات تساعدها في تقدير ما إذا كان البنك مستعدًا لاستئناف رفع الفائدة.
ولا يعني ذلك أن وارش سيعلن اتجاه القرار؛ فالتوقعات قد تظل معلقة على البيانات المقبلة وعلى تقييم أعضاء اللجنة لمخاطر التضخم والنمو وسوق العمل.
رفع أكتوبر يعود إلى الحسابات.. لكنه ليس السيناريو المحسوم
أظهرت حركة العقود المرتبطة بأسعار الفائدة أن احتمال رفع الفائدة بمقدار ربع نقطة مئوية ارتفع سريعًا عقب صدور بيانات التضخم، من نحو 20% قبل الإعلان إلى قرابة 55% في مرحلة من التداولات، ثم انخفض إلى مستويات تقارب 40% مع إعادة المستثمرين تقييم الأرقام والتصريحات السابقة.
ويعكس هذا التراجع أن الأسواق لم تتبنَّ بصورة نهائية سيناريو الرفع الفوري، بل أصبحت ترى الاجتماع أكثر تقاربًا بين احتمال التشديد والإبقاء على أسعار الفائدة دون تغيير.
ولا يزال عدد كبير من المحللين يرجح التثبيت في أكتوبر، مع احتمال تأجيل أي زيادة أخرى إلى ديسمبر، إذا احتاج مسؤولو البنك إلى مزيد من البيانات للتأكد من اتجاه التضخم.
لكن الفارق عن التوقعات السابقة يتمثل في أن رفع أكتوبر لم يعد احتمالًا مستبعدًا، بل أصبح خيارًا يتعين على الأسواق أخذه في الحسبان قبل الاجتماع المقبل.
التضخم الأساسي يزيد تعقيد القرار
جاء ارتفاع التضخم الأساسي السنوي إلى 2.6%، والشهري إلى 0.3%، ليضيف عنصرًا آخر إلى النقاش داخل الاحتياطي الفيدرالي.
فبينما يظل التضخم العام متأثرًا بارتفاع أسعار الطاقة، فإن تحركات الأسعار باستثناء الغذاء والطاقة تساعد صانعي السياسة على تقييم مدى امتداد الضغوط إلى بقية الاقتصاد.
وتعني الزيادة الشهرية في المؤشر الأساسي أن الطريق إلى هدف الاحتياطي الفيدرالي البالغ 2% لا يزال يتطلب مزيدًا من التقدم. وفي المقابل، لا تكفي قراءة شهر واحد وحدها لإثبات أن التضخم دخل مسارًا تصاعديًا مستدامًا يستوجب رفع الفائدة فورًا.
لذلك، سيبقى تقييم البيانات المتتابعة ومدى اتساع الزيادات في الأسعار عاملًا أساسيًا في تحديد القرار المقبل.
عوائد السندات ومنحنى الفائدة تحت المراقبة
قد يؤدي تجدد رهانات التشديد النقدي إلى زيادة الضغوط على السندات الأمريكية قصيرة الأجل، التي تتأثر بصورة مباشرة بتوقعات أسعار الفائدة في الاجتماعات القريبة.
ويرى محللون أن إعادة تسعير السياسة النقدية قد تدفع العوائد قصيرة الأجل إلى الارتفاع بوتيرة أسرع من العوائد طويلة الأجل، بما يؤدي إلى مزيد من التسطح في منحنى العائد أو تعميق انعكاسه، إذا استمر هذا الاتجاه.
كما تزداد أهمية توقعات التضخم على المدى الطويل، خصوصًا مع وصول المعدل العام إلى 3.7% سنويًا، وهو مستوى أعلى بكثير من هدف البنك المركزي.
لكن مسار العوائد لن يتوقف على قرار الفائدة وحده، إذ تتداخل معه عوامل أخرى، تشمل توقعات النمو، واحتياجات تمويل الحكومة الأمريكية، ومخاطر التضخم المرتبطة بالطاقة.
الانتخابات تضيف بُعدًا آخر إلى قرار الفيدرالي
يأتي اجتماع أكتوبر قبل الانتخابات الأمريكية النصفية المقررة في نوفمبر، وهو توقيت يضع القرار النقدي تحت متابعة سياسية واقتصادية مكثفة.
ولا تمثل الانتخابات عاملًا رسميًا في تحديد أسعار الفائدة، إذ يعلن الاحتياطي الفيدرالي أن قراراته تستند إلى تقييم البيانات الاقتصادية ومخاطر التضخم والتوظيف. لكن قرب الاستحقاق الانتخابي يزيد حساسية الأسواق تجاه أي قرار قد يؤثر في تكاليف الاقتراض والنشاط الاقتصادي.
ويرى بعض المحللين أن التريث حتى ديسمبر قد يمنح اللجنة مزيدًا من الوقت لتقييم ما إذا كانت زيادة سبتمبر في التضخم تعكس ضغوطًا مستمرة أم تحركات مؤقتة مرتبطة بالطاقة وعوامل العرض.
في المقابل، يحذر آخرون من أن تجاهل اتساع الضغوط السعرية قد يجعل السيطرة على التضخم أكثر صعوبة لاحقًا.
البيانات المقبلة تحسم اتجاه الفائدة
يدخل الاحتياطي الفيدرالي اجتماعه المقبل أمام معادلة دقيقة: التضخم أعلى من المستهدف، وأسعار الطاقة تضيف ضغوطًا جديدة، لكن بعض مسؤولي البنك لا يرون حتى الآن ضرورة للتحرك المتعجل.
وسيكون على الأسواق متابعة بيانات الأسعار والتوظيف والنشاط الاقتصادي، إلى جانب أي إشارات تصدر عن وارش قبل بدء فترة الصمت الإعلامي.
وبذلك، أعادت قراءة التضخم لشهر سبتمبر احتمال رفع الفائدة في أكتوبر إلى دائرة المنافسة مع سيناريو التثبيت، لكنها لم تحسم القرار. وستتوقف الخطوة المقبلة على ما إذا كانت البيانات الجديدة ستقنع أعضاء اللجنة بأن التضخم يستدعي تشديدًا إضافيًا، أم أن الانتظار حتى ديسمبر يظل الخيار الأكثر ملاءمة.