33 مليار جنيه حصيلة محتملة.. طرح بنك القاهرة يختبر شهية البورصة المصرية
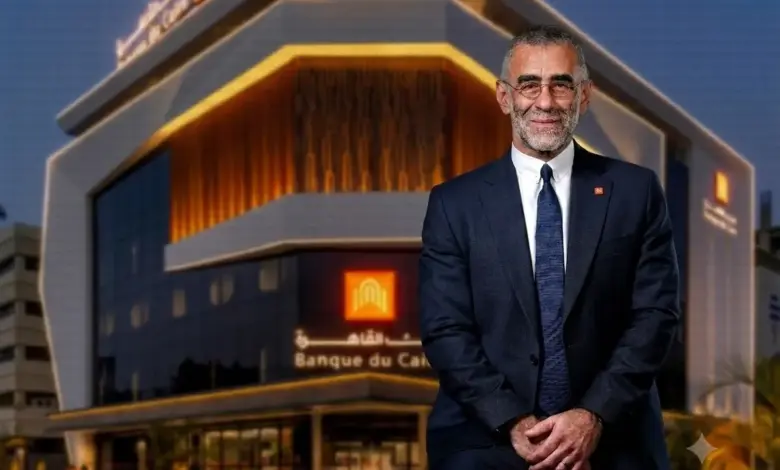
تستعد البورصة المصرية لاختبار جديد لشهية المستثمرين مع اقتراب طرح 30% من أسهم بنك القاهرة، في صفقة قد توفر حصيلة تصل إلى نحو 22 مليار جنيه وفق السعر الاسترشادي الأعلى، بينما قد ترتفع إلى قرابة 33 مليار جنيه إذا تقررت زيادة الحصة المطروحة إلى 45% واستقر السعر النهائي عند الحد الأعلى للنطاق المقترح.
وتأتي الصفقة المرتقبة في توقيت يشهد تحركات متزامنة في سوق الطروحات، مع استكمال إجراءات طرح «إم إن تي هالان»، وخروج مصر من قائمة ترقب مؤسسة «فوتسي راسل» لاحتمال خفض تصنيفها من سوق ناشئة ثانوية إلى سوق حدودية.
لكن حجم الحصيلة المحتملة لا يمثل العامل الوحيد الحاسم؛ إذ ستكشف نتائج الاكتتاب عن قدرة السوق على جذب سيولة جديدة، ومدى استعداد المستثمرين للمشاركة في أكثر من طرح كبير خلال فترة زمنية متقاربة.
4.82 جنيه للسهم.. والسعر النهائي لم يُحسم
بحسب مصادر نقلت عنها «الشرق بلومبرغ»، يتراوح السعر الاسترشادي لسهم بنك القاهرة بين 4.30 و4.82 جنيه، مقابل قيمة عادلة مقدرة للسهم عند 5.30 جنيه.
ويعني ذلك أن السعر الاسترشادي الأعلى يقل بنحو 9% عن القيمة العادلة المشار إليها، لكن المقارنة تظل أولية، ولا تمثل ضمانًا لتحقيق السهم قيمة محددة بعد بدء التداول.
وتشير التقديرات المتداولة إلى أن بيع 30% من أسهم البنك قد يحقق نحو 22 مليار جنيه عند السعر الأعلى، بينما قد تصل الحصيلة إلى 33 مليار جنيه إذا زادت نسبة الأسهم المعروضة إلى 45% وظل السعر النهائي عند الحد الأعلى.
ولا تزال زيادة نسبة الطرح إلى 45% قيد الدراسة وفق المعلومات المنقولة عن المصادر، وليست نسبة نهائية معلنة للطرح.
بنك مصر يبيع 4.575 مليار سهم.. والحصيلة تذهب إلى المساهم البائع
يتضمن الهيكل المعلن للطرح بيع 4.575 مليار سهم تمثل 30% من رأسمال بنك القاهرة، وهي أسهم مملوكة لبنك مصر، المساهم الوحيد في البنك.
وبذلك، فإن العملية تقوم على بيع جزء من الأسهم القائمة، وليس إصدار أسهم جديدة لزيادة رأسمال بنك القاهرة؛ ومن ثم تؤول حصيلة البيع إلى بنك مصر بوصفه المساهم البائع، وليس إلى بنك القاهرة مباشرة.
ومن المقرر أن يتضمن الطرح شريحتين: اكتتابًا خاصًا للمستثمرين المؤهلين والمؤسسات المحلية والدولية، وطرحًا عامًا للمستثمرين الأفراد في مصر.
ووفق التوقيتات المتداولة، يستهدف الطرح استكمال الاكتتاب بنهاية أكتوبر وبدء تداول الأسهم في نوفمبر، مع بقاء التنفيذ مرهونًا باستكمال الموافقات والإجراءات التنظيمية المطلوبة.
أرباح تقترب من 9 مليارات جنيه قبل دخول البورصة
يدخل بنك القاهرة عملية الطرح مستندًا إلى نتائج مالية قوية خلال النصف الأول من 2026، إذ سجل صافي أرباح بعد الضرائب بلغ نحو 8.94 مليار جنيه، وفق البيانات المالية الواردة في نشرة الطرح، مع نمو سنوي يقترب من 22%.
وبلغ إجمالي أصول البنك نحو 561.2 مليار جنيه بنهاية يونيو، مقابل قروض بقيمة 280.3 مليار جنيه وودائع بلغت 443.9 مليار جنيه.
وتوفر هذه المؤشرات للمستثمرين أساسًا لتقييم أداء البنك وحجم عملياته، إلى جانب السعر المقترح للسهم وفرص النمو ومخاطر القطاع المصرفي.
ولا تتحدد جاذبية الطرح بحجم الأرباح أو الأصول وحدهما، إذ تتوقف قرارات المستثمرين أيضًا على التقييم النهائي للبنك، والسيولة المتاحة، وتوقعات الأرباح، والظروف الاقتصادية وأسعار الفائدة وقت الطرح.
«إم إن تي هالان» تسبق الطرح المصرفي باهتمام مؤسسي
يتزامن طرح بنك القاهرة المرتقب مع إجراءات طرح «إم إن تي هالان»، إحدى أبرز صفقات سوق المال المصرية خلال أكتوبر الجاري.
وتشمل صفقة هالان بيع 320 مليون سهم، تعادل 20% من رأسمال الشركة، بسعر طرح يبلغ 24.50 جنيه للسهم، بما يقدر قيمة الأسهم المعروضة بنحو 7.84 مليار جنيه.
وأعلنت الشركة في 14 أكتوبر اكتمال الاكتتاب في الشريحة الخاصة، التي تجاوزت التغطية فيها حجم الأسهم المطروحة بنحو 11.2 مرة، لترتفع إلى 19.4 مرة عند استبعاد المستثمرين الرئيسيين من الحساب.
ومن المقرر انتهاء الاكتتاب في الشريحة العامة يوم 15 أكتوبر، وفق الجدول المعلن.
وتمنح هذه النتائج مؤشرًا أوليًا على اهتمام المستثمرين المؤسسيين بفرص استثمارية في السوق المصرية، لكنها لا تكفي وحدها للحكم على الطلب المتوقع في طرح بنك القاهرة؛ لاختلاف طبيعة النشاط والتقييم وحجم الصفقتين وقاعدة المستثمرين المستهدفين.
التحدي الحقيقي.. هل تستوعب السوق طروحات متتالية؟
تضع الطروحات المتقاربة السيولة المتاحة في البورصة تحت الاختبار، خصوصًا أن المستثمرين قد يوزعون مخصصاتهم بين أكثر من صفقة بدلًا من توجيهها إلى طرح واحد.
ويتوقف نجاح طرح بنك القاهرة، في جانب مهم منه، على توقيت فتح الاكتتاب وإغلاقه، وتوافر السيولة بعد تسوية اكتتابات أخرى، وحجم الطلب من المؤسسات والأفراد، فضلًا عن التقييم النهائي للأسهم.
كما أن ارتفاع التغطية في طرح ما لا يعني بالضرورة أن جميع الطروحات التالية ستحقق النتيجة نفسها؛ إذ تختلف قرارات المستثمرين وفق السعر المتوقع والعائد والمخاطر وحجم الأموال المطلوب تخصيصها لكل اكتتاب.
وبالتالي، فإن حصيلة بنك القاهرة المحتملة لا تمثل فقط قيمة بيع حصة حكومية، بل اختبارًا لقدرة السوق على تحويل الاهتمام المعلن إلى طلب فعلي على الأسهم.
خروج مصر من قائمة «فوتسي» يخفف مخاطر خفض التصنيف
حصلت البورصة المصرية على دفعة مؤسسية بعدما أعلنت «فوتسي راسل» في 6 أكتوبر 2026 إزالة مصر من قائمة الترقب لاحتمال خفض تصنيفها من سوق ناشئة ثانوية إلى سوق حدودية، مع الاحتفاظ بوضعها الحالي كسوق ناشئة ثانوية.
وجاء القرار بعد استيفاء السوق الحد الأدنى المطلوب لعدد الأوراق المالية المؤهلة، استنادًا إلى بيانات يونيو 2026.
ولا يعني الخروج ترقية مصر إلى فئة أعلى، لكنه ينهي وضعها على قائمة المراقبة الخاصة باحتمال خفض التصنيف، ويزيل أحد مصادر عدم اليقين المرتبطة بتصنيف السوق ضمن مؤشرات «فوتسي راسل».
وقد يساعد ذلك في الحفاظ على اهتمام المستثمرين الذين يتابعون مؤشرات الأسواق الناشئة، وإن كان القرار وحده لا يضمن تدفقات أجنبية جديدة أو زيادة تلقائية في أسعار الأسهم.
جائزتان إقليميتان تعكسان نشاط التداول
وفي مؤشر آخر على نشاط السوق، فازت البورصة المصرية بجائزتين في المؤتمر السنوي لاتحاد أسواق رأس المال العربية خلال سبتمبر، عن أعلى متوسط يومي لقيمة التداول وأعلى متوسط يومي لحجم التداول.
وتعكس الجائزتان ارتفاع النشاط المسجل في السوق خلال فترة القياس التي تناولها التقييم، لكنهما لا تعكسان بالضرورة اتجاهًا صاعدًا مستمرًا للأسعار، ولا تضمنان قدرة السوق على استيعاب أي طرح جديد دون ضغوط على السيولة.
ويظل عمق السوق وتنوع المستثمرين وحجم الأموال القابلة للتوظيف عوامل حاسمة عند تقييم فرص نجاح الطروحات المقبلة.
مؤشرات الاقتصاد والسيولة تضيف بُعدًا آخر للمشهد
تأتي التحركات في سوق المال وسط بيئة اقتصادية لا تزال تواجه ضغوطًا إقليمية وتحديات في تدفقات رؤوس الأموال.
وكانت «إس آند بي غلوبال» قد أبقت التصنيف الائتماني السيادي لمصر عند مستوى B/B مع نظرة مستقبلية مستقرة في أكتوبر 2026، مشيرة إلى أن خروج استثمارات المحافظ الأجنبية بعد اندلاع التصعيد الإقليمي بلغ نحو 9.5 مليار دولار، قبل أن تسهم إجراءات السياسة الاقتصادية في احتواء جانب من الضغوط.
وفي المقابل، أعلن البنك المركزي المصري أن صافي الاحتياطيات الدولية بلغ نحو 57.35 مليار دولار بنهاية سبتمبر 2026.
وتوفر هذه المؤشرات سياقًا لفهم تحركات المستثمرين، لكنها لا تحسم بمفردها اتجاه البورصة، الذي يتأثر أيضًا بأداء الشركات المدرجة، والتقييمات، وأسعار الفائدة، وتوقعات الأرباح، ومستوى المخاطر الإقليمية.
بنك القاهرة أمام اختبار أكبر من مجرد الإدراج
يمثل طرح بنك القاهرة محطة مهمة في برنامج الطروحات الحكومية، مع انتقال العملية من سنوات التأجيل إلى مرحلة أكثر تقدمًا من الإجراءات، وتداول نطاق استرشادي للسعر وحجم الحصة.
وإذا نُفذ الطرح وفق النسبة الأساسية البالغة 30%، فقد يوفر حصيلة تصل إلى نحو 22 مليار جنيه عند أعلى سعر استرشادي. أما بلوغ 33 مليار جنيه فيظل سيناريو مشروطًا بزيادة الحصة إلى 45% وباستقرار السعر النهائي عند الحد الأعلى.
لكن الأثر الأوسع للصفقة سيتحدد بمدى نجاحها في جذب طلب استثماري فعلي، وقدرة البورصة على استيعابها بالتزامن مع الطروحات الأخرى، واستمرار الإصلاحات التي تدعم جاذبية السوق للمستثمرين المحليين والأجانب.
وبذلك، لا يقتصر الاختبار على بيع حصة من بنك القاهرة، بل يمتد إلى قدرة البورصة المصرية على استعادة زخم الطروحات الكبيرة وترسيخ سوق أعمق وأكثر قدرة على جذب رؤوس الأموال.