ليز كوك: الذكاء الاصطناعي والنفط يضغطان على الفيدرالي لرفع الفائدة
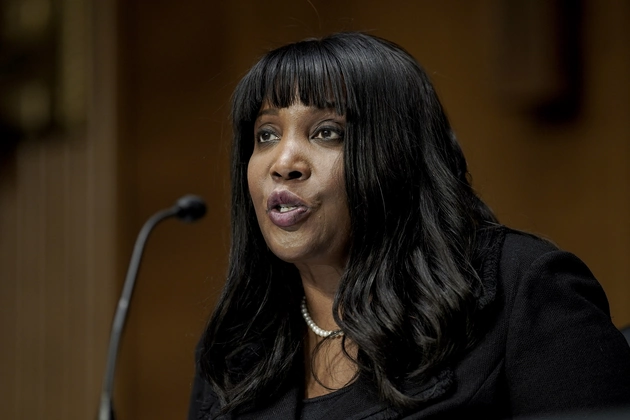
دخل الاحتياطي الفيدرالي الأمريكي مرحلة جديدة من معركة التضخم، بعدما حذرت المحافظ ليزا كوك من استمرار الضغوط الصعودية على الأسعار خلال الأشهر المقبلة، مدفوعة بتوسع استثمارات الذكاء الاصطناعي، وارتفاع أسعار النفط، واضطرابات سلاسل الإمداد المرتبطة بالتوترات في الشرق الأوسط.
وتأتي تصريحات كوك بعد أيام من رفع الفيدرالي الأمريكي سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4%، في أول زيادة للفائدة منذ ثلاث سنوات، مع تأكيد البنك المركزي أن قراراته المقبلة ستعتمد على تطورات الاقتصاد والتضخم وسوق العمل.
كوك: التضخم يواجه ضغوطًا جديدة
قالت كوك إن التضخم قد يظل تحت ضغط خلال الفترة المقبلة، مشيرة إلى أن الطلب المرتبط بتطوير البنية التحتية للذكاء الاصطناعي، إلى جانب ارتفاع أسعار النفط واضطرابات الإمدادات القادمة من الشرق الأوسط، يمكن أن يضيف مزيدًا من الضغوط على الأسعار.
وفي المقابل، لم تعلن كوك أن الفيدرالي حسم الحاجة إلى رفع جديد للفائدة، مؤكدة أن حجم وتوقيت أي تعديلات مستقبلية سيتحددان وفق استجابة الاقتصاد للتحركات السابقة وبيانات التضخم والتوظيف المقبلة.
وترى كوك أن سوق العمل في وضع يسمح له بالتعامل مع ارتفاع إضافي في أسعار الفائدة، وهو ما يمنح صانعي السياسة مساحة أكبر للتركيز على التضخم إذا استمرت الأسعار في الابتعاد عن مستهدف البنك المركزي.
الذكاء الاصطناعي يتحول من قصة نمو إلى مصدر تضخم
اللافت في رؤية كوك أن الذكاء الاصطناعي لم يعد حاضرًا في نقاش الفيدرالي باعتباره محركًا محتملاً للإنتاجية فقط.
فالتوسع السريع في مراكز البيانات والبنية التحتية المرتبطة بالذكاء الاصطناعي يرفع الطلب على قطاعات مثل الطاقة والبناء والاستثمار الرأسمالي.
وبحسب كوك، قد تساعد مكاسب الإنتاجية الناتجة عن الذكاء الاصطناعي في خفض التضخم على المدى المتوسط، لكن هذه المكاسب قد لا تظهر بالسرعة الكافية لتعويض الضغوط السعرية خلال العام الحالي.
وهنا تظهر مفارقة مهمة أمام الفيدرالي: التكنولوجيا التي قد ترفع الإنتاجية مستقبلًا يمكن أن تزيد الطلب والتكاليف في الأجل القصير.
النفط والشرق الأوسط يضيفان مشكلة أخرى
إلى جانب الذكاء الاصطناعي، تواجه الولايات المتحدة ضغطًا آخر من سوق الطاقة.
فارتفاع أسعار النفط يمكن أن ينتقل إلى تكاليف النقل والإنتاج، بينما تؤدي اضطرابات سلاسل الإمداد إلى زيادة تكاليف وصول السلع والمواد إلى الأسواق.
وهذه الضغوط تختلف عن التضخم الناتج عن قوة الطلب؛ لأن أسعار الفائدة لا تستطيع إعادة فتح ممرات التجارة أو إصلاح سلاسل الإمداد، لكنها تستطيع التأثير في الطلب المحلي وتكلفة الاقتراض والاستثمار.
ولهذا يصبح أمام الفيدرالي توازن أكثر تعقيدًا بين مواجهة التضخم وعدم الضغط بصورة مفرطة على النشاط الاقتصادي.
ويليامز يفتح الباب أمام زيادة جديدة
تصريحات كوك لم تأتِ منفردة.
ففي 24 سبتمبر، قال رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز إن من المعقول التفكير في حاجة البنك المركزي إلى رفع أسعار الفائدة مرة أخرى قبل نهاية العام، لكنه شدد على أن القرار سيتحدد وفق البيانات الجديدة.
وتعكس تصريحات ويليامز تحول النقاش من سؤال «هل انتهت دورة التشديد؟» إلى سؤال أكثر تعقيدًا يتعلق بمدى الحاجة إلى استمرار رفع الفائدة إذا ظلت مخاطر التضخم مرتفعة.
بولسون: المزيد من الزيادات قد يكون مطلوبًا
وفي اليوم نفسه، قالت رئيسة الاحتياطي الفيدرالي في فيلادلفيا آنا بولسون إن التضخم لا يزال مرتفعًا بصورة عنيدة، وإن المزيد من زيادات الفائدة قد يكون ضروريًا لإعادته إلى مستهدف الفيدرالي البالغ 2%.
وأكدت بولسون أن إعادة التضخم إلى المستهدف تمثل أولوية، مع ضرورة مراعاة المخاطر التي يمكن أن تنتقل إلى سوق العمل خلال عملية التشديد النقدي.
وبذلك تنضم بولسون إلى مجموعة من مسؤولي الفيدرالي الذين يرون أن معركة التضخم لم تنته بعد، حتى بعد قرار رفع الفائدة الأخير.
بار: التضخم يحتاج إلى مزيد من التشديد
كما أيد محافظ الفيدرالي مايكل بار زيادة الفائدة في الاجتماع الأخير، مشيرًا إلى احتمال الحاجة إلى مزيد من الزيادات للمساعدة في خفض التضخم واستعادة استقرار الأسعار.
ويعني ذلك أن بعض الأصوات المؤثرة داخل البنك المركزي لا تنظر إلى زيادة سبتمبر باعتبارها نهاية مؤكدة لدورة رفع الفائدة، بل كخطوة يمكن أن تتبعها تحركات أخرى إذا لم تتراجع ضغوط الأسعار بالسرعة المطلوبة.
باركين يضع التضخم فوق مخاطر النمو
أما رئيس الاحتياطي الفيدرالي في ريتشموند توم باركين، فأشار إلى أن مخاطر التضخم تمثل حاليًا مصدر قلق أكبر لصناع السياسة مقارنة بمخاطر النمو والتوظيف.
وجاء ذلك بعد رفع الفائدة بمقدار 25 نقطة أساس في الاجتماع الأخير، بينما امتنع باركين عن تحديد مسار واضح للفائدة خلال الاجتماعات المقبلة.
وتكشف هذه التصريحات أن معركة الفيدرالي لم تعد تدور حول مستوى الفائدة الحالي فقط، بل حول المدة التي سيحتاج فيها البنك المركزي إلى إبقاء السياسة النقدية عند مستويات مقيدة.
جولسبي يحذر من فاتورة الزيادات على الوظائف
وفي المقابل، حذر رئيس الاحتياطي الفيدرالي في شيكاغو أوستن جولسبي من أن استمرار رفع الفائدة لمواجهة التضخم قد يترك آثارًا سلبية على التوظيف والنمو الاقتصادي.
وأشار إلى أن قوة الطلب قد تكون أحد أسباب استمرار التضخم، وهو ما قد يدفع الفيدرالي إلى تشديد السياسة النقدية أكثر لإعادة نمو الأسعار إلى مستهدف 2%.
لكن هذا المسار يحمل تكلفة محتملة على سوق العمل، خصوصًا إذا أدى ارتفاع تكلفة الاقتراض إلى تباطؤ الاستثمار والإنفاق والتوظيف.
الفيدرالي أمام معادلة أصعب
تكشف تصريحات مسؤولي الاحتياطي الفيدرالي خلال الأيام الأخيرة عن ثلاثة مصادر رئيسية للضغط على الأسعار:
الذكاء الاصطناعي يرفع الطلب على الاستثمار والطاقة والبنية التحتية.
النفط يهدد بزيادة تكاليف الطاقة والنقل والإنتاج.
اضطرابات سلاسل الإمداد قد تزيد تكلفة وصول السلع والمواد إلى الأسواق.
وفي الوقت نفسه، يبقى الطلب المحلي وسوق العمل عاملين أساسيين في تحديد مدى قدرة الاقتصاد على تحمل مزيد من التشديد النقدي.
وتشير البيانات الرسمية الحالية إلى أن سعر الفائدة المستهدف لدى الفيدرالي أصبح عند 3.75%–4% بعد زيادة سبتمبر، بينما بلغ تضخم نفقات الاستهلاك الشخصي 3.7% في يوليو، وسجل معدل البطالة 4.1% في أغسطس.
هل يرفع الفيدرالي الفائدة مرة أخرى؟
لا يوجد حتى الآن قرار محسوم بشأن الزيادة المقبلة، وتصريحات كوك وويليامز وبولسون وغيرهم لا تمثل إعلانًا رسميًا عن مسار محدد للفائدة.
لكن اجتماع هذه التصريحات في فترة قصيرة يكشف أن مخاطر التضخم لا تزال حاضرة بقوة داخل الفيدرالي، وأن استمرار ضغوط الأسعار قد يبقي خيار رفع الفائدة مطروحًا على الطاولة.
وفي المقابل، يظل تأثير أسعار الفائدة على سوق العمل والنمو أحد أهم القيود التي يضعها صناع السياسة في حساباتهم.
وسيصبح التضخم وبيانات الوظائف والطاقة وسلوك الطلب من أهم المؤشرات التي سيبني عليها الفيدرالي قراره المقبل.
وبينما قد توفر مكاسب الذكاء الاصطناعي دفعة للإنتاجية على المدى المتوسط، فإن التوسع الاستثماري المرتبط به يضيف في الوقت الحالي ضغطًا جديدًا على الطلب.
وهكذا يجد الاحتياطي الفيدرالي نفسه أمام معادلة أكثر تعقيدًا: السيطرة على التضخم دون دفع سوق العمل والنمو إلى تباطؤ أكبر، في وقت تضيف فيه أسعار النفط واضطرابات الإمدادات عنصرًا لا يمكن للسياسة النقدية وحدها السيطرة عليه.