«الشورت سيلينج» يقترب من البورصة.. اختبارات حية وسقف إقراض 40% من الأسهم الحرة
انتقلت آلية «الشورت سيلينج» في البورصة المصرية إلى مرحلة جديدة من الاستعدادات، مع بدء تجارب حية لنظام الإقراض المركزي الذي يمثل البنية التشغيلية الرئيسية لبيع الأوراق المالية المقترضة، تمهيدًا للإطلاق الرسمي المرتقب.
وتجري الهيئة العامة للرقابة المالية بالتعاون مع شركة مصر للمقاصة والبورصة المصرية اختبارات الربط الإلكتروني بين أطراف المنظومة، بمشاركة شركات سمسرة مرخص لها بمزاولة النشاط، للتحقق من كفاءة العمليات وتوثيقها ومتابعتها بصورة لحظية قبل بدء التطبيق الفعلي.
وتتضمن القواعد المنظمة للآلية سقفًا لإقراض الأسهم لا يتجاوز 40% من إجمالي الأسهم حرة التداول للشركة المقيدة، وحدًا أقصى لاقتراض العميل والأشخاص المرتبطة به يبلغ 2% من الأسهم حرة التداول، إلى جانب ضوابط للضمانات وتقييم المراكز المفتوحة وإغلاقها.
تجارب حية تربط البورصة ومصر للمقاصة وشركات السمسرة
تستهدف الاختبارات الجارية التأكد من جاهزية نظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، وقدرته على الربط الإلكتروني مع شركات السمسرة، وتسجيل جميع مراحل العملية دون الاعتماد على إدخال البيانات يدويًا.
ويتيح النظام للمستثمر الراغب في اقتراض الأسهم الاطلاع على عروض الإقراض المتاحة واختيار العرض المناسب لأهدافه الاستثمارية، فيما يمكن للمستثمر الذي يعرض أوراقه المالية للإقراض متابعة العروض الأخرى المسجلة على المنصة.
كما يجري اختبار توثيق بيانات الأوراق المتاحة للإقراض، وأسماء الأوراق المالية وكمياتها ومدد الإقراض ومعدلاته المقبولة، إلى جانب بيانات المقرضين والمقترضين وتطور المراكز المفتوحة وحالات إغلاقها.
وتشارك شركات سمسرة حاصلة على ترخيص مزاولة «الشورت سيلينج» في التجارب الفنية، للتحقق من جاهزية بنيتها التكنولوجية واتصالها بالنظام المركزي، وقدرتها على إتاحة متابعة العمليات للعملاء أولًا بأول.
إسلام عزام: النظام يستهدف الشفافية وحماية جميع الأطراف
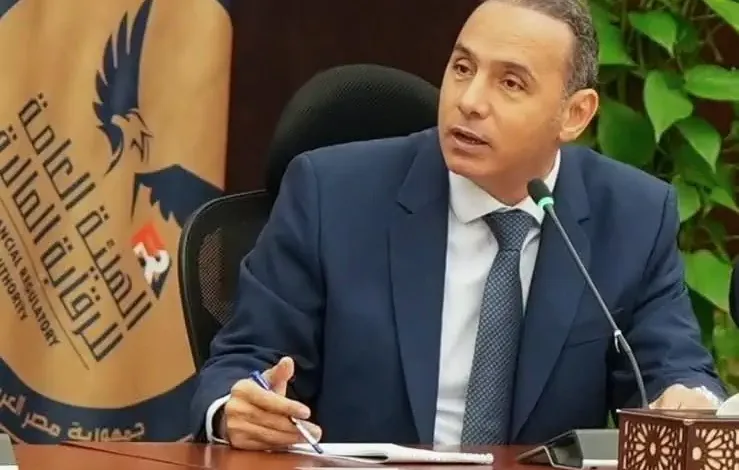
قال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن نظام الإقراض المركزي سيضم أرصدة الأوراق المالية المتاحة للإقراض، وفق قواعد تستهدف تعزيز الشفافية والحوكمة وحماية حقوق جميع الأطراف، مع خضوع العمليات للرقابة الكاملة من الهيئة.
وأوضح أن الاختبارات الحية تأتي امتدادًا للمناقشات التي أجرتها الهيئة مع البورصة ومصر للمقاصة وشركات السمسرة، بهدف معالجة العقبات التي حالت دون تفعيل الآلية في السنوات الماضية، وتحقيق توازن بين المتطلبات الرقابية واحتياجات السوق والتجارب الدولية.
وتعكس هذه المرحلة انتقال الاستعدادات من وضع القواعد التنظيمية إلى اختبار قدرتها على العمل داخل المنظومة الإلكترونية، بما يقلل مخاطر التعطل أو تضارب البيانات عند بدء التطبيق الفعلي.
كيف يعمل «الشورت سيلينج»؟
تقوم آلية بيع الأوراق المالية المقترضة على إتاحة أسهم يملكها مستثمر للإقراض، ثم اقتراضها من جانب مستثمر آخر بغرض بيعها في السوق، على أن يعيد شراء الكمية المطلوبة لاحقًا ويرد الأسهم إلى مالكها الأصلي.
ويستهدف المقترض الاستفادة من انخفاض سعر السهم؛ فإذا باع السهم بسعر ثم أعاد شراءه بسعر أقل، فقد يحقق ربحًا من فرق السعر بعد خصم تكلفة الاقتراض والرسوم. أما إذا ارتفع السعر، فقد يضطر إلى إعادة شراء السهم بسعر أعلى، بما يؤدي إلى خسارة.
وفي المقابل، يحصل المستثمر المقرض على عائد مقابل إتاحة أوراقه المالية، مع احتفاظه بالحقوق والمزايا المرتبطة بها وفق القواعد المنظمة، بما يشمل توزيعات الأرباح النقدية والعينية وحقوق الاكتتاب.
وبذلك تختلف الآلية عن الشراء بالهامش؛ ففي «الشورت سيلينج» يبدأ المستثمر باقتراض الورقة المالية وبيعها، بينما يقوم الشراء بالهامش على تمويل شراء الأوراق المالية.
40% حد أقصى لإقراض الأسهم و2% لكل عميل
حدد الإطار التنظيمي الصادر بقرار مجلس إدارة الهيئة رقم 155 لسنة 2026 مجموعة من الحدود التي تضبط أحجام الإقراض والاقتراض وتحد من تركز المراكز.
وتشمل أبرز الضوابط:
- 40% كحد أقصى: لا يجوز أن يتجاوز إجمالي الأوراق المالية المقرضة 40% من عدد الأسهم حرة التداول للشركة المقيدة.
- 2% لكل عميل: لا يجوز أن تتجاوز الأوراق التي يقترضها العميل والأشخاص المرتبطة به 2% من إجمالي الأسهم حرة التداول للشركة.
- 5% للعقود المباشرة: تخصص نسبة بحد أقصى 5% للعقود المباشرة المبرمة بين شركة السمسرة والمقرض والمقترض، والتي تحتفظ بها شركة السمسرة تحت مسؤوليتها.
وتتولى شركة مصر للمقاصة متابعة حدود الإقراض والاقتراض للتأكد من عدم تجاوز النسب المقررة، بينما تخضع الأوراق المقترضة والضمانات لإعادة التقييم وفق الأسعار المحددة في القواعد التنظيمية.
ضمان نقدي لا يقل عن 50% وآلية للتعامل مع تراجع التغطية
تُلزم القواعد شركات السمسرة بالحصول على هامش ضمان نقدي لا يقل عن 50% من القيمة السوقية للأوراق المالية المقترضة قبل تنفيذ العملية، مع إيداع الضمان في حساب مستقل مخصص لهذا النشاط.
كما تتضمن المنظومة ضوابط لإعادة تقييم المراكز خلال التداول وفي نهاية يوم العمل، بما يسمح برصد التغيرات في قيمة الأسهم المقترضة والضمانات المرتبطة بها.
ووفق الإطار التنظيمي، إذا انخفض إجمالي الضمان إلى 140% من القيمة السوقية للأوراق المقترضة، يتعين إخطار العميل بضرورة رفعه إلى 150% خلال يومي عمل. وإذا لم يلتزم العميل، يجوز اتخاذ إجراءات رد الأوراق وإغلاق المركز وفقًا للقواعد.
وتهدف هذه الضوابط إلى احتواء مخاطر ارتفاع سعر السهم بعد بيعه مقترضًا، وضمان وجود تغطية كافية للالتزامات المترتبة على العملية.
مصر للمقاصة تراقب الضمانات وتضمن رد الأسهم
يتضمن النظام المركزي مسؤوليات تتجاوز تسجيل عروض الإقراض، إذ تتولى مصر للمقاصة متابعة النسب المقررة، وتقييم الأوراق المقترضة والضمانات، وتسوية فروق التقييم وفقًا للقواعد.
كما تُلزم القواعد الشركة بالاحتفاظ بكامل حصيلة بيع الأوراق المالية المقترضة واستثمارها لصالح المقرض وفق الأوعية التي تسمح بها الهيئة، مع تسوية العوائد المستحقة في المواعيد المحددة.
وتشمل الالتزامات اتخاذ الإجراءات اللازمة لرد الأوراق المالية إلى المقرض إذا لم تنفذ شركة السمسرة التزاماتها، فضلًا عن متابعة حالات إغلاق المراكز المفتوحة والتعامل مع أي تجاوز للحدود التنظيمية.
وتمتلك الهيئة صلاحيات رقابية للتدخل بهدف الحفاظ على استقرار التعاملات، بما في ذلك استبعاد أوراق مالية من قائمة المسموح بالتعامل عليها أو إلغاء موافقة شركة سمسرة على مزاولة «الشورت سيلينج» عند توافر المبررات التنظيمية.
الإطلاق الرسمي مرتبط باستكمال الجاهزية الفنية
تأتي التجارب الحية بعد إصدار الهيئة الإطار التنظيمي الجديد في أغسطس 2026، عقب سنوات من المناقشات مع أطراف سوق رأس المال. وأعلن رئيس الهيئة في سبتمبر أن التطبيق الرسمي متوقع خلال بضعة أسابيع، مع استكمال نظام الإقراض المركزي والربط التقني وتدريب الأطراف المعنية.
لكن بدء الاختبارات لا يعني وحده انطلاق التداول الفعلي؛ إذ تظل الجاهزية الفنية لشركات السمسرة، واعتماد الإجراءات التشغيلية، واستكمال متطلبات الربط والرقابة من الخطوات اللازمة قبل تفعيل الآلية.
ومن المنتظر أن تتيح «الشورت سيلينج» للمستثمرين استراتيجية جديدة للتعامل مع تحركات الأسهم، بينما يتوقف أثرها الفعلي على السوق على جاهزية المنظومة، ومدى الالتزام بالضوابط، وقدرة آليات الرقابة والضمانات على إدارة المخاطر وحماية المتعاملين.