بنك القاهرة يخفض القروض غير المنتظمة إلى 3.7% والتكلفة إلى الدخل إلى 35.9%
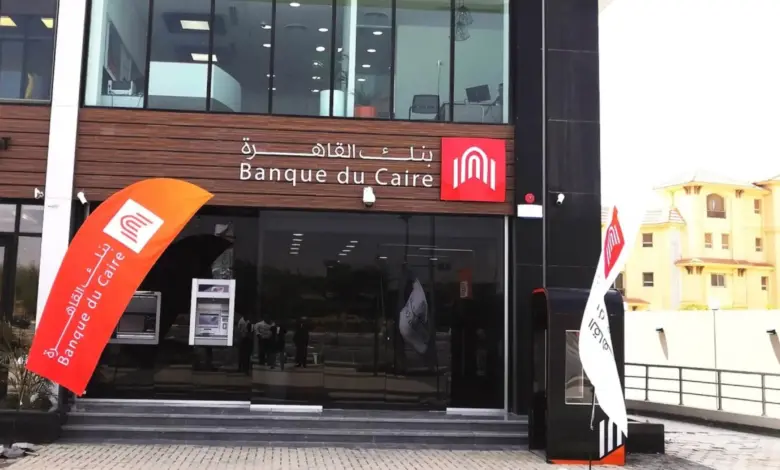
سجل بنك القاهرة تحسنًا في عدد من المؤشرات المصرفية بنهاية يونيو 2026، إذ تراجعت نسبة القروض غير المنتظمة إلى 3.7%، مقابل 5% بنهاية عام 2022، بالتزامن مع انخفاض نسبة التكلفة إلى الدخل إلى 35.9% خلال النصف الأول من العام الجاري، مقارنة بـ43.4% في عام 2022.
وتعكس هذه المؤشرات، وفقًا للبيانات التي أوردها البنك، تحسن جودة الأصول وكفاءة التشغيل، بالتوازي مع التوسع في النشاط الائتماني وتطوير البنية التشغيلية والتكنولوجية.
القروض غير المنتظمة تتراجع إلى 3.7%
انخفضت نسبة القروض غير المنتظمة لدى بنك القاهرة إلى 3.7% بنهاية يونيو 2026، مقابل 5% في نهاية 2022، فيما تراجعت النسبة إلى 2.5% عند استبعاد القروض القديمة الممنوحة قبل عام 2020.
ويتيح هذا المؤشر قراءة أكثر تفصيلًا لجودة المحفظة الائتمانية، من خلال التمييز بين التمويلات القديمة والتمويلات الأحدث، مع أهمية متابعة تطور القروض المتعثرة ومخصصات الائتمان في الفترات المقبلة.
تحسن كفاءة التشغيل وخفض التكاليف
على صعيد الكفاءة التشغيلية، تراجعت نسبة التكلفة إلى الدخل لدى البنك إلى 35.9% خلال النصف الأول من 2026، مقارنة بـ43.4% في عام 2022.
ويعكس انخفاض هذه النسبة تحسن العلاقة بين المصروفات التشغيلية والدخل، إذ تشير، في المعتاد، النسبة الأقل إلى قدرة أكبر على تحقيق الإيرادات مقابل كل وحدة من تكاليف التشغيل، مع مراعاة اختلاف مكونات الإيرادات والمصروفات بين الفترات المالية.
ويرتبط هذا التحسن، وفقًا للبيانات الواردة، بتوجه البنك نحو مركزية العمليات، وتبسيط الإجراءات، وتطوير الحلول التكنولوجية الداعمة للأعمال المصرفية.
مؤشرات السيولة والتمويل المستقر
وفيما يتعلق بمؤشرات السيولة، بلغت نسبة تغطية السيولة لدى بنك القاهرة 841%، فيما سجل صافي نسبة التمويل المستقر 172% بنهاية يونيو 2026.
وتعكس هذه المؤشرات، عند قراءتها وفق التعريفات الرقابية المعتمدة، قدرة البنك على إدارة احتياجات السيولة والتمويل في مواجهة الالتزامات والمخاطر المحتملة، مع ضرورة مراعاة الأطر التنظيمية المطبقة على كل مؤشر.
كفاية رأس المال وإدارة المخاطر
بلغت نسبة كفاية رأس المال لدى البنك 22.1% بنهاية يونيو 2026، بما يعكس حجم رأس المال المتاح لدعم الأنشطة المصرفية وامتصاص الخسائر المحتملة الناجمة عن المخاطر المختلفة.
ويواصل البنك تطوير البنية التكنولوجية وأطر الحوكمة وإدارة المخاطر، إلى جانب تعزيز الأمن السيبراني والالتزام بالمتطلبات الرقابية.
وتظل متابعة جودة الائتمان ومستويات السيولة وكفاءة الإنفاق وكفاية رأس المال من العوامل الرئيسية لتقييم الأداء المصرفي، خاصة في ظل تغير الظروف الاقتصادية وتطور احتياجات العملاء والسوق.