بين التضخم ودعم الاستثمار.. خبراء تمويل: تثبيت الفائدة السيناريو الأرجح في اجتماع البنك المركزي المقبل
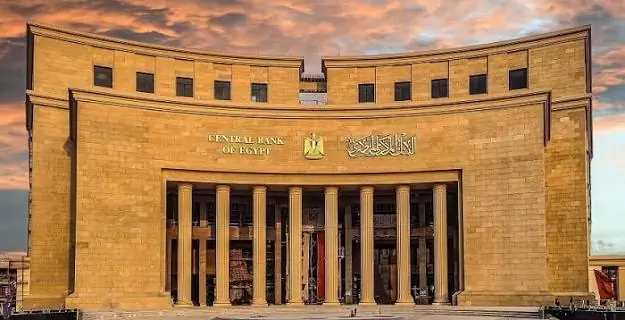
رجّح خبراء تمويل واستثمار أن يكون تثبيت أسعار الفائدة السيناريو الأقرب خلال الاجتماع المقبل للجنة السياسة النقدية بـ البنك المركزي المصري، في ظل أهمية تقييم آثار قرارات التشديد النقدي السابقة، وتحقيق التوازن بين احتواء التضخم وتخفيف الضغوط التمويلية على الشركات والأنشطة الإنتاجية.
وأوضح الخبراء أن الإبقاء على أسعار الفائدة عند مستوياتها الحالية يمنح الاقتصاد فرصة لاستيعاب تأثير القرارات النقدية السابقة، دون تحميل المستثمرين والشركات أعباء إضافية قد تؤثر على خطط التوسع والإنتاج، مشيرين إلى أن احتمالات رفع الفائدة تظل قائمة إذا عادت الضغوط التضخمية بقوة أو شهد سعر صرف الجنيه تراجعًا مؤثرًا ينعكس على الأسعار المحلية.
وأضافوا أن تحديد مسار السياسة النقدية خلال المرحلة المقبلة يتطلب متابعة تطورات التضخم وسوق الصرف، إلى جانب تقييم انعكاسات تكلفة التمويل على الاستثمار والإنتاج والنشاط الاقتصادي، بما يضمن التعامل مع الضغوط السعرية دون إضعاف قدرة القطاع الخاص على النمو.
تكلفة الاقتراض تضغط على الشركات والاستثمار
تمثل تكلفة التمويل أحد العوامل المهمة التي تؤثر على قرارات الشركات الاستثمارية، خاصة في القطاعات الصناعية والإنتاجية التي تعتمد على الاقتراض لتوفير رأس المال العامل وشراء الخامات وتحديث المعدات وزيادة الطاقة الإنتاجية.
وفي هذا السياق، يرى خبراء التمويل والاستثمار أن استمرار أسعار الفائدة عند مستويات مرتفعة لفترات طويلة قد يدفع بعض الشركات إلى إعادة تقييم خططها التوسعية، أو تأجيل تنفيذ مشروعات جديدة، نتيجة ارتفاع تكلفة الاقتراض وزيادة الأعباء المالية المرتبطة بالتشغيل والإنتاج.
وتزداد أهمية هذا التأثير بالنسبة إلى المشروعات الصغيرة والمتوسطة، التي قد تواجه صعوبات أكبر في تحمل تكاليف التمويل المرتفعة، بما ينعكس على قدرتها على التوسع وزيادة الإنتاج وتوفير فرص العمل.
وأشار الخبراء إلى أن تثبيت أسعار الفائدة قد يساعد على منح مجتمع الأعمال قدرًا أكبر من الوضوح عند إعداد الخطط التمويلية والاستثمارية، مع استمرار تقييم الأثر التراكمي للقرارات النقدية السابقة على معدلات التضخم والطلب والائتمان.
ولا تقتصر انعكاسات ارتفاع الفائدة على الشركات والقطاع الخاص، إذ قد تمتد إلى تكلفة خدمة الدين الحكومي، وفقًا لهيكل الدين وآجال استحقاقه وشروط تمويله، وهو ما يجعل تقييم التكلفة الاقتصادية والمالية للتشديد النقدي عنصرًا مهمًا عند تحديد اتجاه أسعار الفائدة.
التضخم وسعر الصرف يحسمان اتجاه الفائدة
تظل تطورات التضخم وحركة سعر صرف الجنيه من أبرز العوامل المؤثرة في قرار البنك المركزي المصري بشأن أسعار الفائدة، إذ يرتبط تحديد المسار النقدي بمدى استدامة تراجع معدلات التضخم، وحجم الضغوط المحتملة على الأسعار خلال الفترة المقبلة.
وأوضح خبراء التمويل والاستثمار أن ارتفاع الأسعار قد ينتج عن مجموعة من العوامل، من بينها زيادة الطلب المحلي، وارتفاع تكاليف الإنتاج، وتحركات أسعار الطاقة والغذاء عالميًا، فضلًا عن تأثيرات سعر الصرف على تكلفة السلع المستوردة ومدخلات الإنتاج.
ولفتوا إلى أن تقييم أسباب التضخم وطبيعة الضغوط السعرية يمثل خطوة أساسية قبل اتخاذ قرار جديد بشأن الفائدة، خاصة أن التعامل مع التضخم الناتج عن زيادة الطلب يختلف في بعض جوانبه عن التعامل مع ارتفاع التكاليف أو الصدمات الخارجية.
وأضافوا أن رفع أسعار الفائدة يمكن أن يسهم في إدارة السيولة والحد من الضغوط المرتبطة بالطلب، فضلًا عن تعزيز جاذبية الادخار بالجنيه المصري، لكنه لا يمثل حلًا منفردًا للاختلالات الهيكلية في ميزان المدفوعات أو الاعتماد على الواردات.
وفي المقابل، فإن استمرار استقرار سوق الصرف واحتواء الضغوط التضخمية قد يمنح البنك المركزي مساحة للإبقاء على أسعار الفائدة دون تغيير، بما يسمح بمراقبة تطورات الاقتصاد وتقييم مدى الحاجة إلى تعديل السياسة النقدية.
أما إذا شهدت العملة المحلية تراجعًا مؤثرًا، وانتقلت آثاره إلى الأسعار بصورة مستمرة، فقد يصبح رفع الفائدة أحد الخيارات المطروحة أمام لجنة السياسة النقدية، وفقًا لطبيعة الضغوط وحجمها ومدى استمرارها.
زيادة الإنتاج والصادرات تدعم استقرار الجنيه
لا يرتبط تحقيق الاستقرار الاقتصادي المستدام بالقرارات النقدية وحدها، إذ تمثل زيادة الإنتاج المحلي وتعزيز الصادرات وتوسيع القاعدة الصناعية عناصر مهمة في دعم موارد النقد الأجنبي وتقليل تأثر الاقتصاد بالتقلبات الخارجية.
وأكد خبراء التمويل والاستثمار أن رفع القدرة الإنتاجية للاقتصاد يسهم في زيادة المعروض من السلع والخدمات، والحد من الضغوط التي قد تنتج عن اختلال التوازن بين العرض والطلب، فضلًا عن تقليل الاعتماد على الواردات في القطاعات التي يمكن للصناعة المحلية تلبية احتياجاتها.
وأشاروا إلى أن توسيع المكون المحلي في الصناعة ورفع القيمة المضافة للمنتجات المصرية من شأنهما دعم القدرة التنافسية للصادرات، وتعزيز تدفقات النقد الأجنبي من مصادر إنتاجية، بما يدعم استقرار سوق الصرف على المدى الطويل.
كما أن زيادة الصادرات تتيح للاقتصاد تنويع مصادر النقد الأجنبي، وتحد من الاعتماد المفرط على التدفقات المالية قصيرة الأجل، التي قد تتأثر بالتغيرات في الأوضاع الاقتصادية والمالية العالمية.
وشددوا على أن تحفيز الاستثمار يتطلب، إلى جانب توافر التمويل المناسب، استقرار السياسات الاقتصادية ووضوح القواعد المنظمة للأعمال، وتحسين توافر الطاقة ومدخلات الإنتاج، وتيسير نفاذ الشركات إلى الأسواق المحلية والخارجية.
ويبرز هنا دور التكامل بين السياسة النقدية والسياسات الإنتاجية؛ فبينما تستهدف السياسة النقدية احتواء التضخم وإدارة السيولة، تسهم السياسات الداعمة للإنتاج والاستثمار والتصدير في معالجة جانب من الاختلالات الهيكلية التي تضغط على الأسعار وسوق الصرف.
تثبيت الفائدة السيناريو الأرجح
تشير التقديرات الواردة في التقرير إلى أن تثبيت أسعار الفائدة يظل السيناريو الأرجح للاجتماع المقبل للبنك المركزي المصري، في ضوء أهمية الموازنة بين استقرار الأسعار والحفاظ على قدرة الشركات على الاستثمار والتوسع وزيادة الإنتاج.
ويظل هذا السيناريو مرتبطًا بتطورات المؤشرات الاقتصادية، وفي مقدمتها معدلات التضخم وحركة سعر صرف الجنيه، إلى جانب تقييم آثار قرارات التشديد النقدي السابقة على النشاط الاقتصادي والائتمان وتكلفة التمويل.
وفي المقابل، يبقى رفع أسعار الفائدة بصورة محدودة احتمالًا مطروحًا إذا ظهرت ضغوط تضخمية مستدامة أو شهد سعر الصرف تراجعًا مؤثرًا ينعكس على الأسعار المحلية، بما يستدعي إعادة تقييم الموقف النقدي.
وفي جميع الأحوال، فإن تحقيق استقرار اقتصادي طويل الأجل يتطلب الجمع بين سياسات نقدية تستهدف احتواء التضخم، وإجراءات اقتصادية تدعم زيادة الإنتاج المحلي وتعزيز الصادرات وتحسين الإنتاجية، بما يسهم في تقوية موارد النقد الأجنبي والحد من الضغوط التضخمية.