صمت وورش يخفض رهانات رفع الفائدة إلى 15%.. والتثبيت في أكتوبر يقترب
لم يحتج كيفن وورش، رئيس مجلس الاحتياطي الفيدرالي الأمريكي، إلى إعلان تغيير في السياسة النقدية حتى ينعكس حديثه على الأسواق؛ فامتناعه عن التلميح إلى رفع جديد للفائدة دفع المستثمرين إلى خفض احتمالات التشديد في اجتماع أكتوبر إلى نحو 15%، مقابل 28% قبل تصريحاته، بالتزامن مع صعود الأسهم وتراجع الدولار.
وجاء التحول رغم بيانات أمريكية أعادت مخاوف التضخم إلى الواجهة، بعدما ارتفع مؤشر أسعار المستهلكين إلى 3.7% سنويًا في سبتمبر، متجاوزًا توقعات الأسواق، وهو ما كان قد عزز الرهانات على تحرك جديد للفيدرالي قبل نهاية العام.
15 % فقط لاحتمال رفع الفائدة.. الأسواق تلتقط صمت وورش
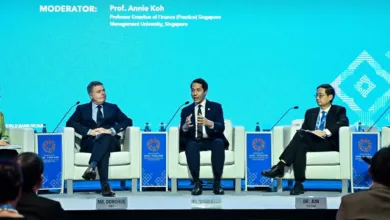
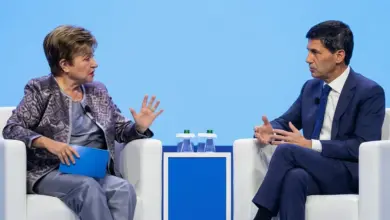
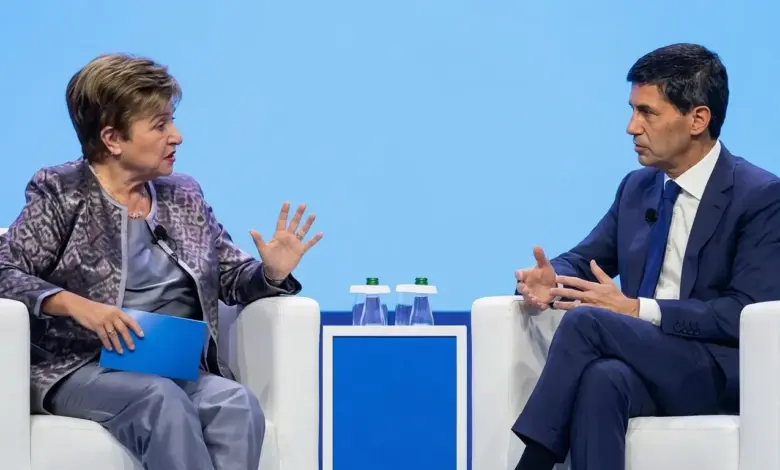
خلال جلسة حوارية مع كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، على هامش الاجتماعات السنوية للصندوق والبنك الدولي في بانكوك، جدد وورش التزام الفيدرالي بتحقيق استقرار الأسعار، لكنه لم يقدم جدولًا زمنيًا للتحركات المقبلة.
وقال إنه لا يستبق قرارات الاجتماعات، وإنه لا يفضل الإعلان مسبقًا عما قد يفعله المجلس خلال الاجتماعات المتبقية من العام.
وبالنسبة للمستثمرين، كان غياب الإشارة إلى تشديد وشيك أهم من تكرار الالتزام بمحاربة التضخم. فقد تراجعت احتمالات رفع الفائدة في اجتماع 27 و28 أكتوبر إلى نحو 15%، بعدما بلغت قرابة 28% قبل تصريحات وورش، وفق تقديرات مستمدة من تداولات العقود المرتبطة بالفائدة.
ولا يعني هذا التراجع أن الفيدرالي حسم قرار التثبيت، لكنه يعكس تحولًا في توقعات المتعاملين، الذين باتوا يميلون إلى انتظار ديسمبر قبل ترجيح زيادة جديدة.
تضخم عند 3.7% يعيد اختبار قدرة الفيدرالي على كبح الأسعار
جاءت تصريحات وورش بعد صدور بيانات أظهرت ارتفاع مؤشر أسعار المستهلكين الأمريكي بنسبة 0.6% على أساس شهري في سبتمبر، ليرتفع معدل التضخم السنوي إلى 3.7%، مقارنة بـ3.4% في أغسطس.
وكانت الطاقة المحرك الأبرز للزيادة الشهرية، إذ ارتفع مؤشرها بنسبة 5.2%، بينما زاد مؤشر أسعار المستهلكين الأساسي، الذي يستبعد الغذاء والطاقة، بنسبة 0.3% شهريًا و2.6% سنويًا.
ولم تتوقف إشارات الضغوط السعرية عند أسعار المستهلكين؛ فقد ارتفع مؤشر أسعار المنتجين بنسبة 6.3% على أساس سنوي خلال سبتمبر، في زيادة تجاوزت توقعات المحللين وعززت المخاوف من انتقال ارتفاع تكاليف الإنتاج إلى أسعار السلع والخدمات.
وتضع هذه البيانات الفيدرالي أمام معادلة صعبة: التضخم يبتعد عن مستهدفه البالغ 2%، لكن رفع الفائدة مجددًا قد يزيد تكلفة الاقتراض ويشدد الأوضاع المالية على الشركات والأسر.
الأسهم ترتفع والدولار يتراجع بعد تراجع رهانات التشديد
انعكس تغير توقعات الفائدة على حركة الأسواق، مع تحسن العقود الآجلة للأسهم الأمريكية وصعود أسهم آسيوية، بينما تراجع الدولار بعد المكاسب التي حققها عقب صدور بيانات التضخم.
وكانت موجة البيع السابقة قد زادت الضغوط على أسهم التكنولوجيا والرقائق، وسط مخاوف بشأن ارتفاع تكلفة رأس المال والتمويل اللازم لتوسيع البنية التحتية للذكاء الاصطناعي.
وساعد تراجع رهانات رفع الفائدة في تخفيف جزء من هذه الضغوط، لكنه لا يبدد المخاوف المتعلقة باستدامة الإنفاق على الذكاء الاصطناعي أو قدرة الشركات على تحقيق عوائد تتناسب مع حجم الاستثمارات والديون.
وتظل حركة الأسواق مرتبطة بتوقعات السياسة النقدية، إلى جانب نتائج الشركات وتطورات أسواق الطاقة والسندات؛ لذلك لا يمثل تحسن جلسة واحدة ضمانًا لاستمرار المكاسب.
الذكاء الاصطناعي.. دفعة للنمو وضغط قصير الأجل على التضخم
لم يحصر وورش حديثه في أسعار الفائدة، بل ركز أيضًا على الطفرة الاستثمارية المرتبطة بالذكاء الاصطناعي، معتبرًا أنها أصبحت أحد مصادر القوة للاقتصاد الأمريكي، مع امتداد آثارها إلى قطاعات أخرى.
ويرى رئيس الفيدرالي أن الذكاء الاصطناعي قادر على تعزيز الإنتاجية والثروة على المدى المتوسط والطويل، لكنه أقر بأن الطريق إلى هذه المكاسب قد يكون متقلبًا.
وتكمن المفارقة في أن الاستثمار المكثف في مراكز البيانات والرقائق والبنية التحتية يرفع الطلب حاليًا، قبل أن تظهر بصورة كاملة مكاسبه المحتملة على جانب الإنتاجية والعرض. وقد يزيد ذلك الضغوط السعرية على المدى القريب، حتى لو أسهم لاحقًا في خفض تكاليف الإنتاج وتحسين الكفاءة.
ومن المقرر أن تعقد مجموعة عمل شكلها الفيدرالي لدراسة تأثير الذكاء الاصطناعي على الإنتاجية والوظائف جلسة استماع في منطقة خليج سان فرانسيسكو يوم 16 نوفمبر، في إطار تقييم الآثار الاقتصادية لهذه التكنولوجيا.
الذهب بين تراجع الدولار وضغوط التضخم
يأتي تغير رهانات الفائدة في وقت يراقب فيه المستثمرون انعكاس تحركات الدولار وعوائد السندات على أسعار الذهب، الذي تعرض لضغوط خلال الفترة السابقة مع ارتفاع العوائد وتزايد التوقعات باستمرار السياسة النقدية المتشددة.
ويستفيد الذهب عادةً من تراجع الدولار وانخفاض العوائد، لأن ذلك يقلل تكلفة الاحتفاظ بأصل لا يدر عائدًا دوريًا. لكن استمرار التضخم عند مستويات مرتفعة قد يعيد احتمالات التشديد إلى السوق، ما يحد من قدرة المعدن على استعادة مكاسبه.
وفي المقابل، يشكل استمرار طلب البنوك المركزية على الذهب عامل دعم طويل الأجل، وإن كان لا يمنع التقلبات المرتبطة بقرارات الفائدة وتغيرات السيولة وتوقعات المستثمرين.
وتعكس هذه المعادلة مدى حساسية المعادن الثمينة لأي تغير في مسار السياسة النقدية الأمريكية، خصوصًا عندما تتعارض إشارات التضخم مع تصريحات المسؤولين.
ديسمبر يقترب من صدارة التوقعات.. لكن القرار لم يُحسم
كان الفيدرالي قد رفع أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر، في أول زيادة منذ أكثر من ثلاث سنوات، ووضع بذلك استمرار مكافحة التضخم في مقدمة أولوياته.
وبعد تصريحات وورش، باتت الأسواق تميل إلى سيناريو التوقف في أكتوبر وإرجاء أي زيادة محتملة إلى اجتماع ديسمبر، مع بقاء البيانات الاقتصادية المقبلة عاملًا حاسمًا في توجيه القرار.
ولا تعني توقعات الأسواق أن زيادة ديسمبر أصبحت مؤكدة؛ إذ يظل توقيت أي تحرك وحجمه مرتبطين بتطور التضخم وسوق العمل والنشاط الاقتصادي والأوضاع المالية.
وبينما أعاد صمت وورش الهدوء إلى رهانات أكتوبر، فإن اختبار الفيدرالي الحقيقي لم ينتهِ: هل تتراجع الضغوط السعرية بما يسمح بالتريث، أم تستمر في الارتفاع بما يفرض تشديدًا جديدًا قبل نهاية 2026؟