لإعادة تقييم تمويل المطورين.. 8 بنوك مصرية تتحفظ على تمويل شركات العقارات.. ما مصير المشروعات المتأخرة؟
وسط مخاوف التعثر
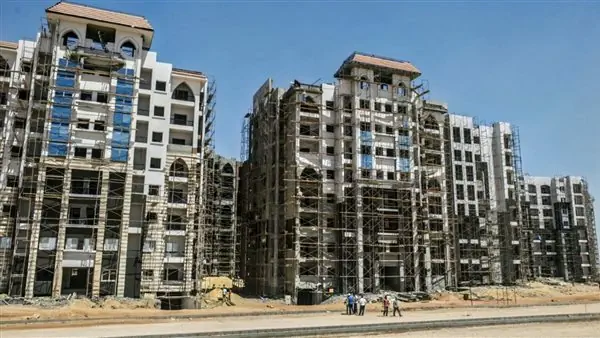
تتجه بنوك مصرية إلى تشديد ضوابط منح التمويلات الجديدة لشركات التطوير العقاري، مع إعادة تقييم بعض التسهيلات الائتمانية القائمة، في ظل تصاعد المخاوف المرتبطة بتأخر تنفيذ المشروعات وتسليم الوحدات، وتراجع المبيعات والتدفقات النقدية لدى بعض الشركات، بالتزامن مع تحركات حكومية ورقابية لحصر المشروعات المتعثرة وتحديد حجم التأخيرات في السوق العقارية.
وبحسب تقرير نشرته «الشرق بلومبرغ»، نقلًا عن 8 مصرفيين، تشمل البنوك التي أرجأت منح تمويلات جديدة أو تتجه إلى مراجعة قراراتها الائتمانية تجاه شركات التطوير العقاري: البنك الأهلي المصري، وبنك القاهرة، وبنك ABC، وبنك التعمير والإسكان، وبنك قناة السويس، وبنك قطر الوطني، والمصرف المتحد، وبنك الإسكندرية.
ولا تعني هذه التحركات بالضرورة توقف التمويل عن القطاع العقاري بالكامل، إذ ترتبط القرارات المصرفية، وفقًا للتصريحات الواردة بالتقرير، بتقييم المخاطر والجدارة الائتمانية لكل شركة، ومدى قدرتها على استكمال مشروعاتها والوفاء بالتزاماتها المالية.
البنك المركزي يطلب حصر التمويلات العقارية
تأتي التحركات المصرفية بالتزامن مع متابعة البنك المركزي المصري حجم التمويل الموجه إلى القطاع العقاري، إذ طلب، مطلع سبتمبر الماضي، من البنوك حصر القروض والتسهيلات الممنوحة لتمويل المشروعات العقارية، بما يشمل المشروعات غير المنتظمة في السداد ونسب استخدام التمويلات.
وشملت البيانات المطلوبة، بحسب التقرير، معلومات تفصيلية عن أكبر 15 شركة عقارية، إلى جانب نسب إنجاز مشروعاتها، بما يتيح تكوين صورة أكثر وضوحًا عن حجم الانكشاف الائتماني للقطاع، ومدى ارتباط التمويلات المصرفية بالتقدم الفعلي في تنفيذ المشروعات.
وتكتسب هذه الخطوة أهمية في ظل تباين الأوضاع المالية بين شركات التطوير العقاري، واختلاف معدلات التنفيذ والتحصيل والقدرة على الوفاء بالالتزامات. كما تتيح مراجعة هذه البيانات للبنوك تقييم المخاطر المرتبطة بمحافظها الائتمانية وتحديد مدى الحاجة إلى تعديل قرارات التمويل.
8 بنوك تعيد حسابات التمويل
وفقًا لما نقله التقرير عن مصرفيين، اتجهت بعض البنوك إلى إرجاء الموافقات على تمويلات جديدة لحين اتضاح الصورة بشأن أوضاع الشركات ومشروعاتها، بينما ربطت بنوك أخرى قراراتها بتوجيهات إدارات المخاطر، مع استثناء بعض الشركات التي تتمتع بملاءة مالية قوية وجدارة ائتمانية مرتفعة.
وأوضح مدير قطاع الشركات بأحد البنوك الحكومية أن مصرفه أرجأ منح تمويلات جديدة لشركات التطوير العقاري بناءً على توجيهات قطاع المخاطر، مع استثناء شركات تتمتع بملاءة مالية قوية وتضم مساهمين أجانب.
وأشار إلى أن مراجعة القرارات الائتمانية تستهدف تقييم المراكز المالية للشركات، وموقف المشروعات الجاري تنفيذها، والتدفقات النقدية المتوقعة، في ضوء التطورات التي يشهدها السوق والإجراءات الحكومية المتعلقة بحصر الشركات والمشروعات المتأخرة.
وفي السياق نفسه، أفاد رئيس قطاع تمويل الشركات بأحد البنوك الحكومية بأن مصرفه أرجأ منح تسهيلات جديدة أو قائمة لبعض شركات التطوير العقاري، مع استثناء حالات تتمتع بجدارة ائتمانية وملاءة مالية مناسبتين.
وعزا هذا التوجه إلى المخاطر المرتبطة بتراجع المبيعات، واحتمالات التعثر، وتأخر التنفيذ والتسليم، فضلًا عن ترقب نتائج عمليات الحصر والرقابة على المشروعات العقارية.
تعليمات المخاطر تحكم قرارات الائتمان
من جانبه، أشار رئيس قطاع القروض المشتركة بأحد البنوك الخاصة إلى أن البنوك قد تؤجل الموافقات على القروض العقارية خلال الفترة الحالية، موضحًا، بحسب ما نقلته «الشرق بلومبرغ»، أن التحفظ لا يستند بالضرورة إلى تعليمات عامة موجهة إلى جميع البنوك، وإنما يرتبط بتقديرات إدارات المخاطر وظروف السوق.
ولفت إلى أن احتمالات اتخاذ إجراءات تجاه بعض المطورين المخالفين، بما قد يشمل سحب أراضٍ أو توقيع عقوبات، تمثل أحد العوامل التي تدخل في حسابات المخاطر عند تقييم طلبات التمويل.
ويعكس ذلك توجهًا نحو ربط القرارات الائتمانية بقدرة الشركات على استكمال مشروعاتها، وليس فقط بحجم أصولها أو قيمة الأراضي التي تمتلكها. فمعدلات التحصيل، والسيولة المتاحة، ونسب الإنجاز، وانتظام سداد الالتزامات المصرفية، كلها عوامل تؤثر في تقييم الجدارة الائتمانية للمطورين.
وبناءً على هذه المعايير، قد تختلف قرارات التمويل بين شركتين تعملان في السوق نفسها؛ إذ تستطيع الشركات ذات المراكز المالية القوية والتدفقات النقدية المستقرة الحفاظ على فرص الحصول على التمويل، بينما قد تواجه الشركات الأكثر تعرضًا لمخاطر السيولة أو تأخر التنفيذ شروطًا ائتمانية أكثر تحفظًا.
حصر المشروعات المتعثرة يترقب نتائج أكتوبر
على الجانب الحكومي، تتواصل جهود حصر المشروعات العقارية المتعثرة والمتأخرة عن التنفيذ والتسليم، بهدف تحديد حجم المشكلة بصورة أكثر دقة، بدلًا من الاعتماد على تقديرات عامة قد لا تعكس الأوضاع الفعلية لكل مشروع.
وبحسب طارق شكري، رئيس غرفة التطوير العقاري باتحاد الصناعات المصرية، الذي استند إليه التقرير، كانت الحكومة تعتزم إعلان نتائج الحصر الشامل للمشروعات المتعثرة في مختلف أنحاء البلاد خلال أكتوبر الجاري.
وتستهدف عملية الحصر تحديد حجم التأخيرات ونسبتها إلى إجمالي المشروعات والوحدات الجاري تنفيذها، مع مراعاة أن التعثر قد يقتصر على وحدات بعينها داخل المشروع، بينما تسير وحدات أخرى وفق الجداول الزمنية المحددة.
وتبرز أهمية هذا التمييز في تجنب تصنيف مشروع كامل باعتباره متعثرًا لمجرد تأخر تسليم جزء من وحداته، كما يساعد على تحديد الشركات التي تحتاج إلى تدخل لمعالجة أسباب التأخير، والشركات القادرة على مواصلة التنفيذ وفق خططها المعلنة.
ومن شأن نتائج الحصر، عند إعلانها، أن توفر مؤشرات إضافية للبنوك بشأن مخاطر تمويل الشركات العقارية، وأن تساعد في تقييم أوضاع المشروعات التي ترتبط بها القروض والتسهيلات القائمة.
تراجع المبيعات وضغوط السيولة يزيدان حذر البنوك
لا ترتبط المراجعات الائتمانية بالإجراءات الرقابية وحدها، بل تتزامن أيضًا مع ضغوط سوقية تواجه بعض شركات التطوير العقاري، خصوصًا فيما يتعلق بالمبيعات والتدفقات النقدية وتكاليف الإنشاء والتمويل.
وقال نائب رئيس أحد البنوك الخاصة، بحسب التقرير، إن مصرفه توقف عن منح تمويلات جديدة لشركات التطوير العقاري في ظل الأوضاع الحالية للسوق، مشيرًا إلى أن بوادر الضغوط ظهرت منذ بداية العام مع تراجع المبيعات والتدفقات النقدية لدى عدد من الشركات.
وأضاف أن التحفظ المصرفي امتد كذلك إلى قطاع الإنشاءات، في ظل حالة الركود التي يشهدها القطاع والصعوبات المتعلقة بالسيولة لدى بعض الشركات.
وتضع هذه التطورات المطورين أمام معادلة تمويلية أكثر تعقيدًا؛ إذ تحتاج الشركات إلى سيولة كافية لمواصلة أعمال التنفيذ والتسليم، في الوقت الذي قد تؤدي فيه ضغوط المبيعات والتحصيل إلى تقليص الأموال المتاحة لتمويل الإنشاءات.
وفي المقابل، لا تزال مبيعات كبار المطورين تسجل مستويات قوية، وفقًا للتقرير، ما يعكس تفاوت الأوضاع بين الشركات وعدم إمكانية التعامل مع السوق العقارية باعتبارها كتلة واحدة متجانسة.
مشروع قانون جديد لتنظيم نشاط التطوير العقاري
بالتوازي مع التحركات المصرفية والحكومية، يجري العمل على مشروع قانون لإنشاء «الاتحاد المصري للمطورين العقاريين»، يتضمن، وفقًا لما أورده التقرير عن نسخة أولية من مسودة القانون، قواعد لتصنيف الشركات وتنظيم بيع الوحدات وحماية أموال العملاء والتعامل مع المشروعات المتعثرة.
ويأتي هذا التوجه في إطار تحركات تستهدف وضع قواعد أكثر تنظيمًا لنشاط التطوير العقاري، وتحديد آليات التعامل مع الشركات والمشروعات التي تواجه صعوبات في التنفيذ أو التسليم.
ومن شأن الإطار التنظيمي المقترح، إذا أُقر بصيغته النهائية، أن يضيف عناصر جديدة إلى منظومة تقييم الشركات، إلى جانب المعايير المالية والائتمانية التي تعتمد عليها البنوك عند دراسة طلبات التمويل.
هل تتوقف التمويلات العقارية بالكامل؟
تشير المعطيات الواردة في تصريحات المصرفيين إلى أن المشهد لا يعكس قرارًا موحدًا بوقف التمويل عن جميع شركات التطوير العقاري، بقدر ما يعكس مرحلة من إعادة تقييم المخاطر وتشديد شروط الائتمان لدى بعض البنوك.
وتظل قدرة الشركة على استكمال مشروعاتها، وحجم مبيعاتها وتحصيلاتها، ومركزها المالي، وانتظامها في سداد التزاماتها، من العوامل الأساسية التي قد تحدد موقف البنك من تمويلها أو استمرار التسهيلات القائمة.
وفي الوقت نفسه، تواجه الشركات ضغوطًا ناجمة عن ارتفاع تكاليف البناء والتمويل، بينما تراوحت توقعات شركات التطوير العقاري بشأن زيادات الأسعار خلال عام 2026 بين 15% و35%، بحسب التقرير، في ظل ارتفاع تكاليف الإنشاء والطلب على العقار باعتباره مخزنًا للقيمة.
وبذلك، تتوقف اتجاهات التمويل العقاري خلال الفترة المقبلة على تفاعل عدة عوامل، أبرزها نتائج حصر المشروعات المتأخرة، وتقييم البنوك لمحافظها الائتمانية، وقدرة الشركات على الحفاظ على تدفقاتها النقدية واستكمال التنفيذ والتسليم. كما سيظل التمييز بين الشركات القوية ماليًا والشركات الأكثر تعرضًا للمخاطر عنصرًا حاسمًا في تحديد فرص الحصول على التمويل.