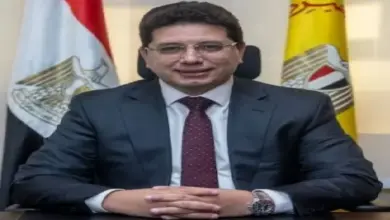
رامي أبو النجا: إنستا باي يتجاوز 24 مليون عميل.. و67 مليون محفظة هاتف محمول في مصر
كشف رامي أبو النجا، نائب محافظ البنك المركزي المصري، ارتفاع معدل الشمول المالي في مصر إلى 79% بنهاية يونيو 2026، ليصل عدد المواطنين الذين يمتلكون حسابات مالية نشطة إلى نحو 56.4 مليون مواطن، فيما سجل المعدل 72.5% لدى المرأة ونحو 58% بين الشباب.
وتعكس هذه المؤشرات اتساع قاعدة المستفيدين من الخدمات المالية الرسمية، بالتزامن مع نمو الاعتماد على القنوات الرقمية والمدفوعات الإلكترونية، وهو ما يضع حماية بيانات العملاء وتأمين معاملاتهم في صدارة متطلبات المرحلة المقبلة.
وأوضح أبو النجا، خلال مشاركته في فعاليات مؤتمر «PAFIX 2026» ضمن معرض «Cairo ICT 2026»، أن البنك المركزي يعمل على إعداد الاستراتيجية الوطنية الثانية للشمول المالي للفترة من 2026 إلى 2030، بهدف تعزيز الاستخدام الفعلي للخدمات المالية، مع التركيز على المرأة والشباب والمشروعات الصغيرة والمتوسطة.
56.4 مليون مواطن يمتلكون حسابات مالية نشطة
أظهرت مؤشرات الشمول المالي وصول المعدل العام إلى 79% بنهاية يونيو 2026، بما يعكس توسع نطاق امتلاك المواطنين حسابات مالية نشطة، ليبلغ عدد المستفيدين نحو 56.4 مليون مواطن.
وعلى مستوى الفئات المستهدفة، سجل معدل الشمول المالي لدى المرأة 72.5%، مقابل نحو 58% بين الشباب، بما يبرز استمرار الحاجة إلى توسيع استفادة هذه الفئات من الخدمات المالية وتعزيز مشاركتها في المنظومة الرسمية.
وفي هذا الإطار، تستهدف الاستراتيجية الوطنية الجديدة الانتقال من مجرد إتاحة الخدمات المالية إلى تشجيع استخدامها بصورة منتظمة وفعالة، بما يعزز قدرة الأفراد والمشروعات على الاستفادة من الأدوات المصرفية والتمويلية.
13 تريليون جنيه قيمة المعاملات المصرفية الرقمية
وعلى صعيد التحول الرقمي، أشار نائب محافظ البنك المركزي إلى وصول عدد مستخدمي الخدمات المصرفية عبر الإنترنت إلى نحو 24 مليون مستخدم، مقابل 21.2 مليون مستخدم للخدمات المصرفية عبر الهاتف المحمول.
وبلغ إجمالي قيمة المعاملات المنفذة عبر القناتين نحو 13 تريليون جنيه خلال النصف الأول من عام 2026، في مؤشر على اتساع استخدام الوسائل الرقمية في تنفيذ المعاملات المالية.
ولا يقتصر أثر هذا التحول على تقليل الاعتماد على النقد أو تخفيف الضغط على الفروع، بل يمتد إلى تسهيل وصول الأفراد والشركات إلى الخدمات المالية، وتسريع تنفيذ المدفوعات والتحويلات.
إنستا باي يتجاوز 24 مليون عميل
وفيما يتعلق بمنظومة المدفوعات اللحظية، تجاوز عدد العملاء المسجلين في شبكة المدفوعات اللحظية وتطبيق «إنستا باي» 24 مليون عميل، فيما تخطى إجمالي عدد المعاملات 2.4 مليار معاملة، بقيمة تقارب 7 تريليونات جنيه حتى سبتمبر 2026.
كما بلغ عدد محافظ الهاتف المحمول نحو 67 مليون محفظة، وتجاوزت قيمة المعاملات المنفذة من خلالها 4 تريليونات جنيه خلال الفترة نفسها.
وتكشف هذه الأرقام عن تنامي دور المدفوعات الرقمية في الحياة اليومية، لكنها تضع في الوقت نفسه مسؤولية أكبر على المؤسسات المالية ومقدمي الخدمات لحماية المعاملات وضمان استمرارية الأنظمة والحفاظ على سرية بيانات المستخدمين.
حماية بيانات العملاء شرط لتعزيز الثقة الرقمية
وأكد رامي أبو النجا أن حماية خصوصية العملاء وتأمين بياناتهم تمثلان ركيزة أساسية لتعزيز الثقة في الخدمات المالية الرقمية، مشيرًا إلى أن التوسع في إتاحة الخدمات بسرعة وتكلفة منخفضة لن يحقق أهدافه ما لم يشعر العملاء بالأمان عند استخدامها في معاملاتهم اليومية.
وأوضح أن المخاوف المتعلقة باختراق البيانات أو تعطل المعاملات قد تدفع بعض العملاء إلى تجنب الخدمات الرقمية والعودة إلى التعامل النقدي أو زيارة الفروع، بما يحد من أثر جهود التحول نحو مجتمع أقل اعتمادًا على النقد.
وأشار إلى أن ثقة العملاء في أمان الخدمات المالية لا تقل أهمية عن سهولة الوصول إليها أو انخفاض تكلفتها، إذ ترتبط الاستفادة الفعلية من هذه الخدمات بقدرة المستخدمين على إجراء معاملاتهم دون مخاوف تتعلق بسرية البيانات أو سلامة العمليات.
وأضاف أن حماية البيانات تمثل أحد المتطلبات الأساسية للانتقال من مرحلة الشمول المالي، التي تستهدف توسيع نطاق الوصول إلى الخدمات، إلى التمكين المالي الذي يعزز قدرة الأفراد على استخدامها بصورة آمنة وفعالة.
البنك المركزي يوازن بين الابتكار والاستقرار المالي
ولفت نائب محافظ البنك المركزي إلى حرص البنك على تحقيق التوازن بين التوسع في الخدمات المالية وتشجيع الابتكار والاستثمار في التكنولوجيا المالية وتطبيقات الذكاء الاصطناعي، وبين الحفاظ على الاستقرار المالي.
وأوضح أن تحقيق هذا التوازن يتطلب التعامل مع المخاطر بصورة محسوبة، ورصد الثغرات مبكرًا، وتطوير أدوات الكشف عن الاحتيال، بما يضمن مواكبة التطور المستمر في أساليب الهجمات الإلكترونية دون إبطاء مسار الابتكار والتحول الرقمي.
وتزداد أهمية هذه الإجراءات مع اتساع قاعدة المستخدمين وارتفاع قيمة المعاملات الرقمية، إذ يمكن أن تتحول أي ثغرة أمنية أو اضطرابات تشغيلية إلى عامل مؤثر في ثقة العملاء واستمرارية الخدمات.
البيئة التنظيمية الاختبارية لرصد الاحتيال
وتطرق أبو النجا إلى دور البيئة التنظيمية الاختبارية (Regulatory Sandbox) في إتاحة الفرصة أمام المؤسسات لاختبار الحلول المالية المبتكرة داخل بيئة خاضعة للرقابة، وتقييم قدرتها على رصد مؤشرات الاحتيال والتعامل مع المخاطر قبل التوسع في تطبيقها.
وتساعد هذه الآلية على اختبار التقنيات والخدمات المالية الجديدة في ظروف منظمة، بما يسمح بتحديد المخاطر المحتملة والتحقق من كفاءة أدوات الحماية، مع دعم الابتكار في إطار يراعي متطلبات الاستقرار المالي.
الوعي الرقمي والتشريعات يعززان حماية العملاء
وأكد نائب محافظ البنك المركزي أن حماية المتعاملين لا تقتصر على الحلول التكنولوجية، بل تشمل أيضًا رفع الوعي المالي والرقمي، وتأهيل الكوادر البشرية، وتطوير الأطر التشريعية والرقابية، بما يعزز قدرة العملاء والمؤسسات على التعامل مع المخاطر المرتبطة بالخدمات الرقمية.
وشدد على أهمية التعاون بين البنوك وشركات التكنولوجيا ومقدمي الخدمات والمؤسسات الأكاديمية والبحثية، لتطوير حلول مالية تستجيب لاحتياجات المواطنين، مع الحفاظ على سرية بياناتهم وتعزيز ثقتهم في المنظومة المالية الرقمية.
استراتيجية الشمول المالي 2026-2030
وفي إطار المرحلة المقبلة، يواصل البنك المركزي إعداد الاستراتيجية الوطنية الثانية للشمول المالي للفترة من 2026 إلى 2030، مع التركيز على المرأة والشباب والمشروعات الصغيرة والمتوسطة، وتوسيع قاعدة المستفيدين من الخدمات المالية الرسمية.
وتتمثل الأولوية في المرحلة الجديدة في تحويل الانتشار الرقمي إلى استخدام آمن ومستدام؛ فارتفاع أعداد الحسابات والمحافظ وقيمة المعاملات يعكس تقدمًا في إتاحة الخدمات، لكن نجاح التحول المالي يظل مرتبطًا بقدرة المؤسسات على حماية العملاء والحفاظ على ثقتهم.