قبل كسر شهادة الادخار.. 6 أمور تحدد خسارتك الفعلية ومتى يكون الاسترداد المبكر أفضل
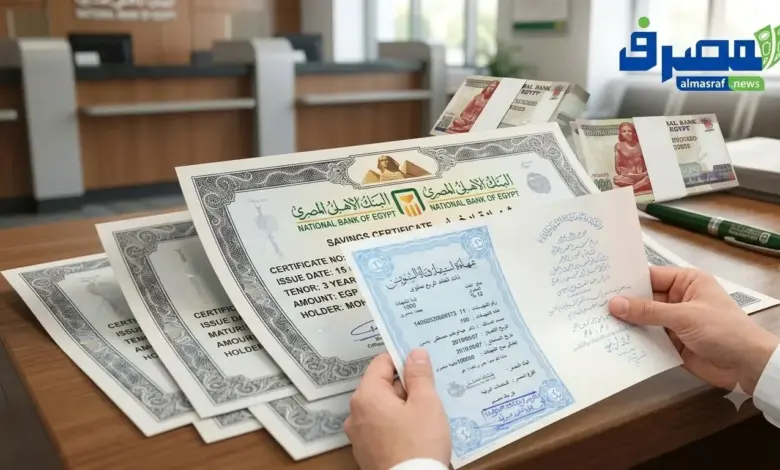
يلجأ بعض العملاء إلى كسر شهادات الادخار قبل موعد استحقاقها للحصول على السيولة اللازمة لتغطية احتياجات طارئة أو استغلال فرص استثمارية جديدة، لكن هذه الخطوة قد تؤدي إلى انخفاض العائد المستحق، وفقًا لشروط الشهادة وقواعد الاسترداد المبكر التي يحددها كل بنك.
وقبل اتخاذ قرار الاسترداد، يحتاج العميل إلى معرفة التكلفة الفعلية لكسر الشهادة، وصافي المبلغ الذي سيحصل عليه، ومدى جدوى استرداد أمواله في الوقت الحالي مقارنة بالانتظار حتى نهاية مدة الشهادة.
وفيما يلي 6 أمور يجب الانتباه إليها قبل اتخاذ قرار كسر شهادة الادخار.
1- لا يمكن استرداد الشهادة في أي وقت دون شروط
تحدد البنوك فترة زمنية يجب مرورها على شراء الشهادة قبل السماح باستردادها، وفقًا لنوع المنتج المصرفي وشروط إصداره.
لذلك، يجب على العميل مراجعة شروط الشهادة والتأكد من انتهاء فترة الحظر على الاسترداد، قبل التقدم بطلب كسرها، تجنبًا لاتخاذ قرار لا تسمح به قواعد المنتج.
2- كسر الشهادة لا يضمن الحصول على كامل العائد المعلن
عند استرداد الشهادة قبل انتهاء مدتها، لا يحصل العميل بالضرورة على كامل العائد الذي كان سيحصل عليه إذا احتفظ بها حتى تاريخ الاستحقاق.
وتطبق البنوك قواعد الاسترداد المبكر المعلنة عند إصدار الشهادة، والتي قد تتضمن تخفيض العائد المستحق عن فترة الاحتفاظ بها، وفقًا لشروط كل منتج.
3- توقيت كسر الشهادة يؤثر في قيمة العائد
تختلف التكلفة الفعلية للاسترداد المبكر بحسب توقيت الكسر، ومدة الاحتفاظ بالشهادة، وشروط العائد المطبقة عليها.
ولهذا، لا يكفي الاعتماد على حساب تقريبي للعائد المتبقي، بل ينبغي مطالبة البنك بحساب قيمة الاسترداد في التاريخ المحدد، لمعرفة المبلغ المتوقع الحصول عليه بعد تطبيق القواعد المقررة.
4- العوائد التي حصلت عليها سابقًا تحتاج إلى مراجعة
إذا كان العميل يحصل على عائد شهري أو ربع سنوي أو وفق دورية أخرى، فمن المهم معرفة كيفية التعامل مع العوائد التي صُرفت بالفعل عند الاسترداد المبكر.
وتختلف آلية التسوية وفقًا لشروط الشهادة، لذلك يجب التأكد من إجمالي المبلغ النهائي المستحق، بما يشمل أصل الشهادة والعائد بعد تطبيق قواعد الاسترداد وأي تسويات مقررة، دون افتراض أن جميع الشهادات تخضع للمعاملة نفسها.
5- اطلب معرفة صافي المبلغ قبل تقديم طلب الكسر
قبل اتخاذ القرار، يُفضل التواصل مع البنك وطلب حساب واضح لقيمة الاسترداد المبكر، يتضمن أصل الشهادة، والعائد المستحق بعد تطبيق قواعد الكسر، وأي تسويات مرتبطة بالعوائد التي سبق صرفها.
وتساعد هذه الخطوة على تحديد المبلغ الذي سيحصل عليه العميل فعليًا، بدلًا من الاعتماد على قيمة الشهادة الأصلية أو سعر العائد المعلن عند شرائها.
6- قارن بين كسر الشهادة والانتظار حتى الاستحقاق
لا يستلزم كل احتياج للسيولة كسر الشهادة فورًا؛ إذ ينبغي مقارنة التكلفة المترتبة على الاسترداد المبكر بالعائد المتوقع عند استمرار الشهادة حتى نهاية مدتها.
وفي حال توافر بدائل مناسبة، مثل استخدام مدخرات سائلة أخرى أو تأجيل بعض النفقات غير الضرورية، فقد يكون الانتظار خيارًا أفضل، إذا كانت تكلفته أقل من تكلفة الاسترداد المبكر.
متى يكون كسر شهادة الادخار قرارًا مناسبًا؟
قد يكون الاسترداد المبكر مناسبًا عندما تكون الحاجة إلى السيولة ضرورية، أو عندما تتوافر فرصة استثمارية يُتوقع أن تحقق عائدًا يعوض تكلفة كسر الشهادة، مع مراعاة مستوى المخاطر المرتبط بالبديل الاستثماري.
ويعتمد القرار على مقارنة مالية واضحة بين صافي المبلغ الناتج عن الاسترداد المبكر، والعائد المتوقع في حال استمرار الشهادة، والتكلفة أو المخاطر المرتبطة بأي بديل آخر.
وفي النهاية، يُنصح بمراجعة البنك قبل كسر أي شهادة ادخار، للتأكد من شروط الاسترداد الخاصة بها، وموعد السماح بالكسر، وطريقة حساب العائد والتسويات المطبقة؛ إذ تختلف القواعد من شهادة إلى أخرى، وقد تتباين بحسب تاريخ الإصدار ومدة الاحتفاظ بالشهادة.