4650 دولارًا للذهب بنهاية 2027 رغم رفع الفائدة المتوقع.. لماذا يفضّله غولدمان ساكس على الفضة؟
توقع بنك غولدمان ساكس صعود سعر الذهب إلى 4650 دولارًا للأونصة بحلول نهاية عام 2027، رغم توقعات استمرار رفع أسعار الفائدة الأمريكية، في رهان اقتصادي يستند إلى قوة مشتريات البنوك المركزية، التي يرجح البنك أن تمنح المعدن الأصفر أفضلية على الفضة، حتى مع تراجع شهية المستثمرين للمعادن النفيسة.
ويضع المستهدف الجديد الذهب أمام فرصة صعود نظرية تتجاوز 1111 دولارًا للأونصة، تعادل نحو 31.4%، مقارنة بمستوى 3538.11 دولار المسجل عند إغلاق تعاملات الجمعة 20 نوفمبر 2026. بينما يمثل ارتفاعًا بنحو 13.4% عن متوسط أكتوبر البالغ 4100 دولارات للأونصة.
ولا تقوم توقعات غولدمان ساكس على تعافي الطلب الاستثماري وحده، بل على تحول أعمق في سوق الذهب، تقوده البنوك المركزية التي واصلت تعزيز احتياطياتها منذ عام 2022، في وقت تواجه فيه صناديق الاستثمار ضغوطًا بسبب ارتفاع تكلفة الاحتفاظ بالأصول التي لا تدر عائدًا.
60 طنًا شهريًا.. القوة التي يمتلكها الذهب وتفتقدها الفضة
يراهن غولدمان ساكس على مشتريات شهرية للبنوك المركزية تبلغ نحو 60 طنًا من الذهب خلال الفترة من 2026 إلى 2028، مقابل متوسط لا يتجاوز 17 طنًا شهريًا قبل عام 2022، ما يعني توقع استمرار الطلب الرسمي عند أكثر من ثلاثة أمثال مستواه السابق.
وتمثل هذه المشتريات ركيزة أساسية في توقعات البنك، لأنها توفر مصدرًا للطلب لا يعتمد مباشرة على قرارات المستثمرين في صناديق الذهب أو تقلبات أسعار الفائدة.
وتراجعت تقديرات مشتريات البنوك المركزية، وفق المتوسط المتحرك لثلاثة أشهر المعدل موسميًا، إلى 51 طنًا شهريًا في سبتمبر، مقابل 85 طنًا في أغسطس. ورغم هذا التباطؤ، يرجح غولدمان ساكس تعافي وتيرة الشراء مع استقرار الأسعار.
ويعزو البنك التحول في سلوك البنوك المركزية، خاصة في الأسواق الناشئة، إلى زيادة الاهتمام بتنويع الاحتياطيات الدولية بعد تجميد أصول روسية في عام 2022.
وبحسب تقديراته، يمثل الذهب نحو 11.8% من احتياطيات الصين، فيما يعتبر وصول النسبة إلى 20% احتمالًا معقولًا، بما يشير إلى وجود مجال لمزيد من تنويع الاحتياطيات، دون أن يشكل ذلك إعلانًا عن خطة شراء صينية محددة.
الفائدة الأمريكية تضغط على المعدنين.. فلماذا يصمد الذهب في التوقعات؟
يتوقع اقتصاديو غولدمان ساكس زيادتين إضافيتين في أسعار الفائدة الأمريكية، بواقع 25 نقطة أساس لكل منهما، في ديسمبر 2026 ومارس 2027، وهو سيناريو يرجح أن يضعف الطلب الاستثماري الخاص على الذهب والفضة.
وتؤدي الفائدة المرتفعة عادة إلى زيادة جاذبية الأصول المدرة للعائد، مثل أدوات الدين، مقارنة بالمعادن النفيسة التي لا تمنح حائزيها فوائد دورية.
وقد ينعكس ذلك على صناديق الاستثمار المتداولة المدعومة بالذهب في الأسواق الغربية، من خلال انخفاض التدفقات الجديدة أو خروج جزء من الاستثمارات القائمة.
لكن المفارقة التي يبرزها غولدمان ساكس هي أن الذهب يمتلك مصدر دعم إضافيًا يتمثل في مشتريات البنوك المركزية، بينما تعتمد الفضة بدرجة أكبر على الطلب الاستثماري والصناعي وحركة السيولة.
ولهذا يرجح البنك تفوق أداء الذهب على الفضة خلال 2027، رغم تعرض المعدنين للضغوط الناتجة عن السياسة النقدية الأمريكية.
بعد قفزة 120 دولارًا.. لماذا يستبعد غولدمان تكرار صدمة الفضة؟
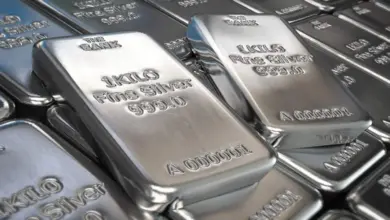
تجاوزت الفضة مستوى 120 دولارًا للأونصة في وقت سابق من عام 2026، خلال موجة صعود استثنائية ارتبطت بأزمة سيولة في سوق لندن، لكن غولدمان ساكس لا يتوقع تكرار الظروف نفسها خلال دورة رفع الفائدة الأمريكية المقبلة.
وترجع جذور الأزمة إلى عام 2025، عندما دفعت التكهنات بشأن احتمال فرض رسوم جمركية أمريكية على الفضة إلى نقل كميات من المعدن بعيدًا عن لندن، ما قلص المخزونات المتاحة وزاد حساسية السوق لأي ارتفاع مفاجئ في الطلب.
وقدّر البنك أن صافي طلب أسبوعي إضافي يبلغ 1000 طن من الفضة كان يؤدي عادة إلى ارتفاع الأسعار بنحو 2%، قبل أن تقفز حساسية الأسعار للكمية نفسها إلى نحو 7% خلال فترة اضطراب السيولة.
ويعني ذلك أن نقص المعروض المتاح ضاعف تأثير الطلب على الأسعار خلال الأزمة، لكنه لا يمثل بالضرورة وضعًا دائمًا في سوق الفضة.
ويرى غولدمان ساكس أن ارتفاع الفائدة قد يقلص الطلب على صناديق الفضة، وبالتالي يضعف أحد العوامل التي ساعدت على تغذية القفزة السابقة.
ورغم عودة نسبة سعر الذهب إلى الفضة إلى مستويات مرتفعة تاريخيًا، لا يعتبر البنك ذلك دليلًا كافيًا على أن الفضة أصبحت مؤهلة للتفوق على المعدن الأصفر.
4265 دولارًا.. الوجه الآخر لرهان الذهب الصاعد
لا تخلو توقعات غولدمان ساكس من مخاطر هبوط قد تدفع الذهب بعيدًا عن مستهدف 4650 دولارًا، خاصة إذا اتجه الاحتياطي الفيدرالي إلى سياسة نقدية أكثر تشددًا مما يفترضه السيناريو الأساسي.
ففي حالة تنفيذ أربع زيادات إضافية في أسعار الفائدة الأمريكية، ووصولها إلى مستوى نهائي أعلى، يرجح البنك وصول الذهب إلى 4585 دولارًا للأونصة بنهاية 2027.
أما إذا تزامن هذا المسار مع انخفاض إضافي قدره 300 طن في حيازات صناديق الاستثمار المدعومة بالذهب، فقد يتراجع المستهدف إلى 4265 دولارًا للأونصة.
وتكشف هذه السيناريوهات أن استمرار مشتريات البنوك المركزية لا يلغي تأثير المستثمرين على اتجاه الأسعار، وإنما قد يخفف بعض الضغوط الناتجة عن تشديد السياسة النقدية.
كما يحذر البنك من احتمال زيادة عمليات البيع الآلية في حال ارتفاع أسعار النفط، بما قد يضيف تقلبات جديدة إلى سوق المعادن النفيسة.
5600 دولار للذهب في 2028.. ماذا ينتظر غولدمان من الفيدرالي؟
يرفع غولدمان ساكس مستهدف الذهب إلى 5600 دولار للأونصة بحلول نهاية 2028، بشرط انتقال الاحتياطي الفيدرالي الأمريكي إلى خفض أسعار الفائدة وعودة المستثمرين الغربيين إلى صناديق الذهب.
ويفترض السيناريو تنفيذ أربعة تخفيضات بمقدار 25 نقطة أساس لكل منها، خلال الفترة من نوفمبر 2027 إلى سبتمبر 2028، ما قد يخفض الفائدة الأمريكية إلى نطاق يتراوح بين 3.25% و3.5%.
ومن شأن تراجع الفائدة تقليل تكلفة الفرصة البديلة للاحتفاظ بالذهب، وتشجيع عودة التدفقات الاستثمارية إلى الصناديق المدعومة بالمعدن الأصفر.
ويفتح هذا التحول، وفق رؤية البنك، المجال أمام موجة صعود جديدة تجمع بين استمرار مشتريات البنوك المركزية وتعافي الطلب الاستثماري الخاص، بعدما واجه الذهب ضغوطًا خلال مرحلة التشديد النقدي.
وقد تستفيد الفضة أيضًا من عودة المستثمرين عند بدء دورة خفض الفائدة، لكن غولدمان ساكس يظل أكثر تفاؤلًا بالذهب خلال عام 2027 بسبب الدعم الذي يوفره الطلب الرسمي.
وتبقى المعادلة الحاسمة لمستقبل الذهب مرتبطة بقدرة مشتريات البنوك المركزية على مواجهة ضغوط الفائدة خلال 2027، ثم استفادة المعدن من أي تحول لاحق نحو التيسير النقدي.
وبين مستهدف 4650 دولارًا في 2027 و5600 دولار في 2028، تظل الأرقام توقعات مشروطة وليست أسعارًا مضمونة، فيما تحدد قرارات الفيدرالي وتدفقات الصناديق وحجم الشراء الرسمي المسار الفعلي للمعدن الأصفر.