9.5 مليار دولار خرجت.. لماذا أبقت «ستاندرد آند بورز» و«فيتش» تصنيف مصر عند B؟
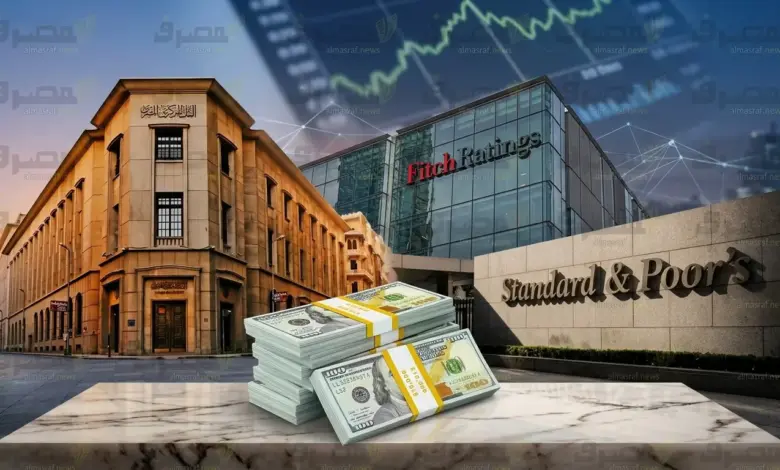
لم تمنع الضغوط التي تعرضت لها سوق الصرف المصرية، وخروج مليارات الدولارات من استثمارات المحافظ الأجنبية، وكالتَي ستاندرد آند بورز وفيتش من تثبيت التصنيف الائتماني لمصر عند مستوى B مع الإبقاء على النظرة المستقبلية المستقرة، في إشارة إلى أن المؤشرات الداعمة للاقتصاد لا تزال قادرة على موازنة جانب من المخاطر الخارجية والمالية.
وجاء القرار في وقت سجلت فيه تدفقات المحافظ الأجنبية إلى الخارج نحو 9.5 مليار دولار خلال الأشهر التالية لاندلاع الصراع الإقليمي في 28 فبراير 2026، بينما تراجع الجنيه أمام الدولار بما يصل إلى 15%، وفق تقديرات ستاندرد آند بورز.
وفي المقابل، استند تقييم الوكالتين إلى مجموعة من العوامل، من بينها مرونة سعر الصرف، وارتفاع الاحتياطيات، وتحسن صافي الأصول الأجنبية لدى البنك المركزي، واستمرار تحقيق فائض أولي في الموازنة. لكنهما أبقتا في الوقت نفسه على تحذيراتهما بشأن أعباء الدين واحتياجات التمويل الخارجي والتضخم والمخاطر الجيوسياسية.
9.5 مليار دولار خرجت.. ومرونة سعر الصرف حدّت من الصدمة
وضعت ستاندرد آند بورز تدفقات استثمارات المحافظ الأجنبية وسعر الصرف في صدارة الضغوط التي تعرضت لها مصر عقب اندلاع الصراع في الشرق الأوسط.
وبحسب تقييم الوكالة، بلغت التدفقات الخارجة نحو 9.5 مليار دولار خلال الأشهر التالية لاندلاع الصراع، بالتزامن مع تراجع الجنيه بما يصل إلى 15% أمام الدولار.
لكن الوكالة رأت أن استجابة السلطات المصرية ساعدت على احتواء جزء من الصدمة، من خلال الحفاظ على مرونة سعر الصرف، وتطبيق إجراءات لترشيد استهلاك الطاقة، وتعديل أسعار الوقود والكهرباء، إلى جانب تقديم دعم اجتماعي موجه.
وساعدت هذه الإجراءات، وفق تقييم ستاندرد آند بورز، على الحد من اضطرابات السوق ودعم استمرار عمل سوق الصرف بصورة منتظمة، رغم استمرار المخاطر المرتبطة بالتطورات الإقليمية.
فائض أولي 4.9% يدعم موقف المالية العامة
لم تقتصر عوامل الدعم التي استندت إليها ستاندرد آند بورز على سوق الصرف، بل امتدت إلى الأداء المالي للحكومة.
وأشارت الوكالة إلى أن مصر سجلت فائضًا أوليًا يعادل 4.9% من الناتج المحلي الإجمالي خلال السنة المالية 2025/2026، متجاوزة المستهدفات المرتبطة ببرنامج صندوق النقد الدولي.
ويعكس الفائض الأولي تجاوز الإيرادات للمصروفات قبل احتساب مدفوعات الفوائد، لكنه لا يعني اختفاء عجز الموازنة الكلي أو تراجع الدين العام تلقائيًا.
وتظل تكلفة خدمة الدين أحد أبرز القيود على المالية العامة، إذ توقعت ستاندرد آند بورز استمرار ارتفاع نسبة فوائد الدين إلى الإيرادات الحكومية خلال السنة المالية 2026/2027، قبل أن تتراجع تدريجيًا في العام التالي.
وبالتالي، فإن استمرار تحقيق فائض أولي يدعم قدرة الحكومة على ضبط الإنفاق، لكن الأثر الفعلي يظل مرتبطًا بقدرتها على خفض تكلفة الاقتراض وتحسين الإيرادات واستمرار الانضباط المالي.
«فيتش» تتمسك بالتصنيف B.. وتضع الاحتياطيات في دائرة الضوء
من جانبها، ثبتت وكالة فيتش التصنيف السيادي طويل الأجل لمصر بالعملة الأجنبية عند B، مع نظرة مستقبلية مستقرة.
واستندت الوكالة إلى حجم الاقتصاد المصري مقارنة باقتصادات أخرى ضمن الفئة التصنيفية نفسها، وتوقعات النمو، واستمرار الدعم من الشركاء الإقليميين والدوليين.
كما أشارت فيتش إلى ارتفاع الاحتياطيات الدولية الإجمالية بنحو 5.5 مليار دولار خلال أول ثمانية أشهر من 2026، لتصل إلى نحو 54.4 مليار دولار وفق تقديراتها.
وارتفع صافي الأصول الأجنبية لدى البنك المركزي إلى قرابة 19 مليار دولار في أغسطس، بزيادة بلغت 5.6 مليار دولار خلال الأشهر الثمانية الأولى من العام، وفق بيانات التقييم.
وتوفر هذه المؤشرات هامشًا أفضل للتعامل مع احتياجات العملة الأجنبية والصدمات الخارجية، لكنها لا تلغي أهمية استمرار التدفقات الدولارية وقدرة الاقتصاد على توليد موارد مستدامة من النقد الأجنبي.
النمو ودعم الشركاء يوازنان جانبًا من المخاطر
ترى فيتش أن الاقتصاد المصري يمتلك مقومات تتيح له مواصلة النمو، مدعومًا بحجم السوق المحلية وأداء قطاعات مثل السياحة والصناعة التحويلية والاستهلاك.
وقدرت الوكالة نمو الاقتصاد بنحو 5.1% خلال السنة المالية 2025/2026، مع توقع تباطؤه إلى نحو 4.7% في السنة المالية 2026/2027.
لكن هذه التوقعات تظل معرضة للتغير مع استمرار التوترات الجيوسياسية وتأثيرها في أسعار الطاقة وتكلفة الواردات وحركة التجارة والاستثمار.
كما أن استمرار دعم الشركاء الدوليين والإقليميين يمثل عاملًا إيجابيًا في تقييم الجدارة الائتمانية، إلا أن استدامة التحسن تتطلب تعزيز قدرة الاقتصاد على جذب استثمارات مباشرة وزيادة الصادرات وتقليص الاعتماد على مصادر التمويل الأكثر تقلبًا.
أعباء الدين والتمويل الخارجي تبقي المخاطر قائمة
على الرغم من تثبيت التصنيف، لم تتراجع المخاطر التي تحد من قدرة الاقتصاد المصري على تحقيق تحسن أسرع في تقييمه الائتماني.
وتشمل هذه المخاطر ارتفاع أعباء فوائد الدين، وكبر احتياجات التمويل الخارجي، واستمرار الضغوط التضخمية، إلى جانب احتمالات تجدد خروج استثمارات المحافظ الأجنبية إذا تصاعدت التوترات الإقليمية أو تغيرت أوضاع الأسواق العالمية.
وحذرت ستاندرد آند بورز كذلك من أن استمرار الاضطرابات في الشرق الأوسط خلال 2027 قد يبقي تدفقات النفط والغاز الإقليمية دون مستويات ما قبل الصراع، ويزيد تكاليف الطاقة التي تتحملها الدول المستوردة، ومنها مصر.
ومن شأن أي تصعيد جديد يؤثر في حركة الملاحة بمنطقة البحر الأحمر أو مضيق باب المندب أن يضغط أيضًا على تعافي إيرادات قناة السويس، بما قد ينعكس على تدفقات النقد الأجنبي.
تثبيت التصنيف ليس ترقية.. والاختبار في استمرار التحسن
يعني الإبقاء على التصنيف عند B مع نظرة مستقرة أن الوكالتين لم تغيرا تقييمهما الحالي للمخاطر الائتمانية، وأنهما لا تتوقعان في السيناريو الأساسي تغيرًا جوهريًا في اتجاه التصنيف خلال الفترة المقبلة.
لكنه لا يعني أن الاقتصاد المصري أصبح في مأمن من الصدمات، أو أن قدرته على سداد التزاماته الخارجية لم تعد تواجه تحديات.
فالاختبار الحقيقي يتمثل في قدرة مصر على الحفاظ على الاحتياطيات، وتوفير موارد مستدامة من العملة الأجنبية، وخفض تكلفة خدمة الدين، والحفاظ على مرونة سعر الصرف، مع استمرار نمو النشاط الاقتصادي وزيادة دور القطاع الخاص.
وبينما يمنح تثبيت التصنيف إشارة إلى صمود بعض المؤشرات أمام الضغوط، فإن الانتقال إلى تقييم ائتماني أعلى سيظل مرتبطًا بمدى تحول هذه المؤشرات إلى تحسن مستدام في المالية العامة والتمويل الخارجي ومتانة الاقتصاد أمام التقلبات.