الذهب يتجه إلى 5000 دولار.. مؤتمر LBMA يكشف قوة جديدة وراء الموجة الصعودية
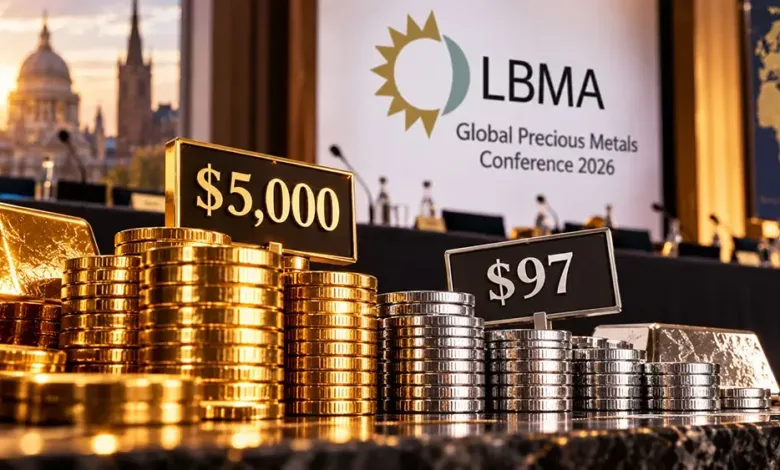
عاد الذهب إلى واجهة الرهانات الصعودية طويلة الأجل، بعدما أظهر استطلاع للمشاركين في مؤتمر جمعية سوق لندن للسبائك LBMA توقعات بوصول المعدن إلى نحو 5013.30 دولار للأونصة خلال 12 شهرًا، في وقت لا تزال فيه عوائد السندات والتضخم وأسعار الطاقة تضغط على الأسعار على المدى القصير.
وتعكس التوقعات، التي تضع الذهب على مسار ارتفاع يقارب 20% من مستوياته الحالية، تحولًا في النظرة إلى المعدن؛ إذ لم يعد يُنظر إليه فقط كأداة للتحوط من التضخم أو الأزمات الجيوسياسية، بل كأصل احتياطي استراتيجي تستفيد منه البنوك المركزية في تنويع محافظها وتقليل مخاطر الاعتماد على العملات والدين السيادي.
5013 دولارًا.. سقف جديد لتوقعات الذهب
أظهر استطلاع الأسعار السنوي للمؤتمر أن المشاركين يتوقعون وصول سعر الذهب إلى نحو 5013.30 دولار للأونصة بحلول هذا الوقت من العام المقبل.
ويأتي هذا التوقع رغم أن الذهب يواجه في الوقت نفسه ضغوطًا قوية من ارتفاع عوائد السندات، وقوة الدولار، واستمرار المخاوف التضخمية، وهي عوامل ترفع تكلفة الفرصة البديلة للاحتفاظ بمعدن لا يدر عائدًا دوريًا.
وكان الذهب يتداول قرب 4163.30 دولار للأونصة وقت إعداد التوقعات، وفق المادة المصدرية، ما يعني أن المستوى المستهدف يمثل زيادة تقارب 20%.
لماذا لم تعد العوائد المرتفعة كافية لإسقاط الذهب؟
ظل ارتفاع عوائد السندات أحد أهم العوامل التقليدية التي تضغط على الذهب، لكن مناقشات مؤتمر LBMA أظهرت أن العلاقة أصبحت أكثر تعقيدًا.
فمن ناحية، تؤدي العوائد المرتفعة إلى جعل أدوات الدخل الثابت أكثر جاذبية مقارنة بأصل لا يدر فائدة. ومن ناحية أخرى، فإن ارتفاع الدين الحكومي وتدهور الأوضاع المالية قد يرفعان علاوة الأجل ويثيران تساؤلات حول استدامة الدين السيادي ومدى قدرته على أداء دوره التقليدي كملاذ آمن.
وتحول هذا التناقض إلى أحد المحاور الرئيسية في النقاشات خلال المؤتمر، مع صعود ما يعرف بـ**«تجارة خفض قيمة العملة»**، التي تدفع المستثمرين إلى البحث عن أصول قادرة على الاحتفاظ بالقيمة في بيئة مالية تتسم بارتفاع الديون.
الدين السيادي يضيف سببًا جديدًا لحيازة الذهب
قال فيكرام داوان، رئيس قسم السلع ومدير الصناديق في نيبون إنديا ميوتشوال فاند، خلال إحدى جلسات المؤتمر، إن تحركات الذهب قد تعكس وصول الدين العالمي إلى مرحلة يصبح فيها حجم المعروض من الأوراق المالية أكبر من قدرة السوق على استيعابه.
وتعني هذه الرؤية أن ارتفاع الدين لا يمثل فقط خطرًا على أسعار السندات، بل يمكن أن يتحول في الوقت نفسه إلى عامل دعم للذهب، إذا بدأ المستثمرون في التشكيك في قدرة الأصول الحكومية على الحفاظ على قوتها الشرائية وعوائدها الحقيقية على المدى الطويل.
65% من مديري الاحتياطيات يرون التنويع سببًا رئيسيًا لحيازة الذهب
أظهرت أحدث نتائج استطلاع إدارة الاحتياطيات الذي أجرته UBS Asset Management أن 65% من المشاركين في 2026 اعتبروا تنويع الاحتياطيات السبب الرئيسي لامتلاك الذهب، بينما ظل المعدن ضمن أبرز الأصول التي تتوقع البنوك المركزية زيادة حيازاتها منها خلال الأشهر الـ12 المقبلة.
ويعكس ذلك تغيرًا في طريقة تعامل البنوك المركزية مع الذهب، إذ تتجاوز دوافع الشراء مسألة التحوط من التضخم إلى إعادة توزيع المخاطر المرتبطة بالعملات وأدوات الدين والأسواق الدولية.
كما أكد متحدثون من مؤسسات نقدية خلال مؤتمر LBMA أن الذهب يتمتع بميزة مختلفة عن الأصول المالية التقليدية، لأنه لا يمثل التزامًا على طرف مقابل، ما يمنحه جاذبية إضافية في بيئة تتزايد فيها مخاطر الائتمان والسياسة والعقوبات.
البنوك المركزية تتحول إلى عامل هيكلي في سوق الذهب
يستمر الطلب الرسمي في لعب دور رئيسي في دعم الذهب، إذ يرى مجلس الذهب العالمي أن مشتريات البنوك المركزية ظلت أحد أهم ركائز أداء المعدن، مع استمرار التوقعات بأن يبقى القطاع الرسمي مشترٍ صافٍ خلال 2026.
ويعزز هذا الاتجاه فكرة أن الذهب أصبح جزءًا من قرارات توزيع الأصول طويلة الأجل لدى البنوك المركزية، وليس مجرد مركز تكتيكي يتم استخدامه عند ارتفاع التضخم أو اندلاع الأزمات.
وهذا التحول يساعد في تفسير سبب قدرة الذهب على الصمود أمام عوائد السندات المرتفعة التي كانت تاريخيًا من أقوى العوامل السلبية بالنسبة للمعدن.
الفضة تدخل سباقًا أكثر سخونة من الذهب
لم تقتصر الرهانات الصعودية في مؤتمر LBMA على الذهب، إذ توقع المشاركون وصول الفضة إلى نحو 94.70 دولار للأونصة خلال 12 شهرًا، مقارنة بمستويات تدور حول 61 دولارًا وفق المادة المصدرية، ما يعني ارتفاعًا يتجاوز 54%.
ويحظى المعدن الأبيض بدعم مزدوج من الطلب الاستثماري والصناعي، خصوصًا من قطاعات الطاقة الشمسية والمركبات الكهربائية والبنية التحتية المرتبطة بالكهرباء ومراكز البيانات والذكاء الاصطناعي.
لكن ارتفاع الأسعار يدفع بعض المستخدمين الصناعيين إلى تقليل كمية الفضة المستخدمة في المنتجات، خصوصًا في الخلايا الشمسية، ما يجعل مرونة الطلب عنصرًا مهمًا في تحديد مدى استدامة الصعود.
الفضة تتداول أعلى من توقعات مؤتمر 2025
أصبحت الفضة بالفعل أعلى من مستوى التوقع الذي خرج به مؤتمر 2025، والبالغ نحو 59.10 دولار للأونصة، وفق المادة المصدرية.
ويشير ذلك إلى أن توقعات السوق للمعدن خلال العام الماضي لم تواكب بالكامل قوة الحركة التي شهدتها الأسعار، مع استمرار العجز الهيكلي ومحدودية نمو الإمدادات مقارنة بالطلب.
كما أن محدودية إمكانية زيادة إنتاج المناجم سريعًا تمثل عامل دعم إضافيًا، خصوصًا أن جزءًا كبيرًا من إنتاج الفضة يأتي كمنتج ثانوي لمناجم معادن أخرى.
الذهب أمام اختبار فني عند 4400 دولار
رغم الصورة الإيجابية على المدى الطويل، لا يعني ذلك أن الطريق إلى 5000 دولار سيكون مستقيمًا.
وتضع القراءة الفنية الواردة في المادة 4400 دولار كمنطقة مقاومة رئيسية، ويرى التحليل أن اختراقها قد يفتح الطريق أولًا نحو 4500 دولار ثم يعيد اختبار منطقة 4700 دولار، التي تقع بالقرب من قمة أغسطس البالغة 4696 دولارًا.
وفي حال تجاوز تلك القمة، يصبح مستوى 5000 دولار هدفًا صاعدًا واضحًا من منظور التحليل الفني.
ويعني ذلك أن الرهان الصعودي يحتاج إلى تأكيد فني، وليس فقط إلى استمرار الطلب من البنوك المركزية أو المخاوف المتعلقة بالدين.
الذهب يدخل مرحلة مختلفة عن معادلة «الفائدة ضد المعدن»
تكشف مناقشات مؤتمر LBMA أن سوق الذهب قد يكون دخل مرحلة تختلف جزئيًا عن العلاقة التقليدية التي تربط تحركاته بالفائدة والعوائد فقط.
فارتفاع العوائد يمثل ضغطًا واضحًا، لكن تنويع الاحتياطيات، والمخاوف المرتبطة بالدين السيادي، والتوترات الجيوسياسية، وضعف الثقة في بعض العملات، والنمو الصناعي المتزايد في قطاعات التكنولوجيا والطاقة توفر في المقابل دعائم هيكلية للطلب.
وبينما قد تستمر التقلبات والتصحيحات خلال الفترة المقبلة، تضع رؤية المشاركين في المؤتمر الذهب والفضة أمام سقوف سعرية أعلى، مع بقاء 5000 دولار للذهب و94.70 دولار للفضة أبرز الرهانات السعرية المطروحة خلال الاثني عشر شهرًا المقبلة.