حلول مالية متكاملة
منتجات وخدمات للأفراد والشركات
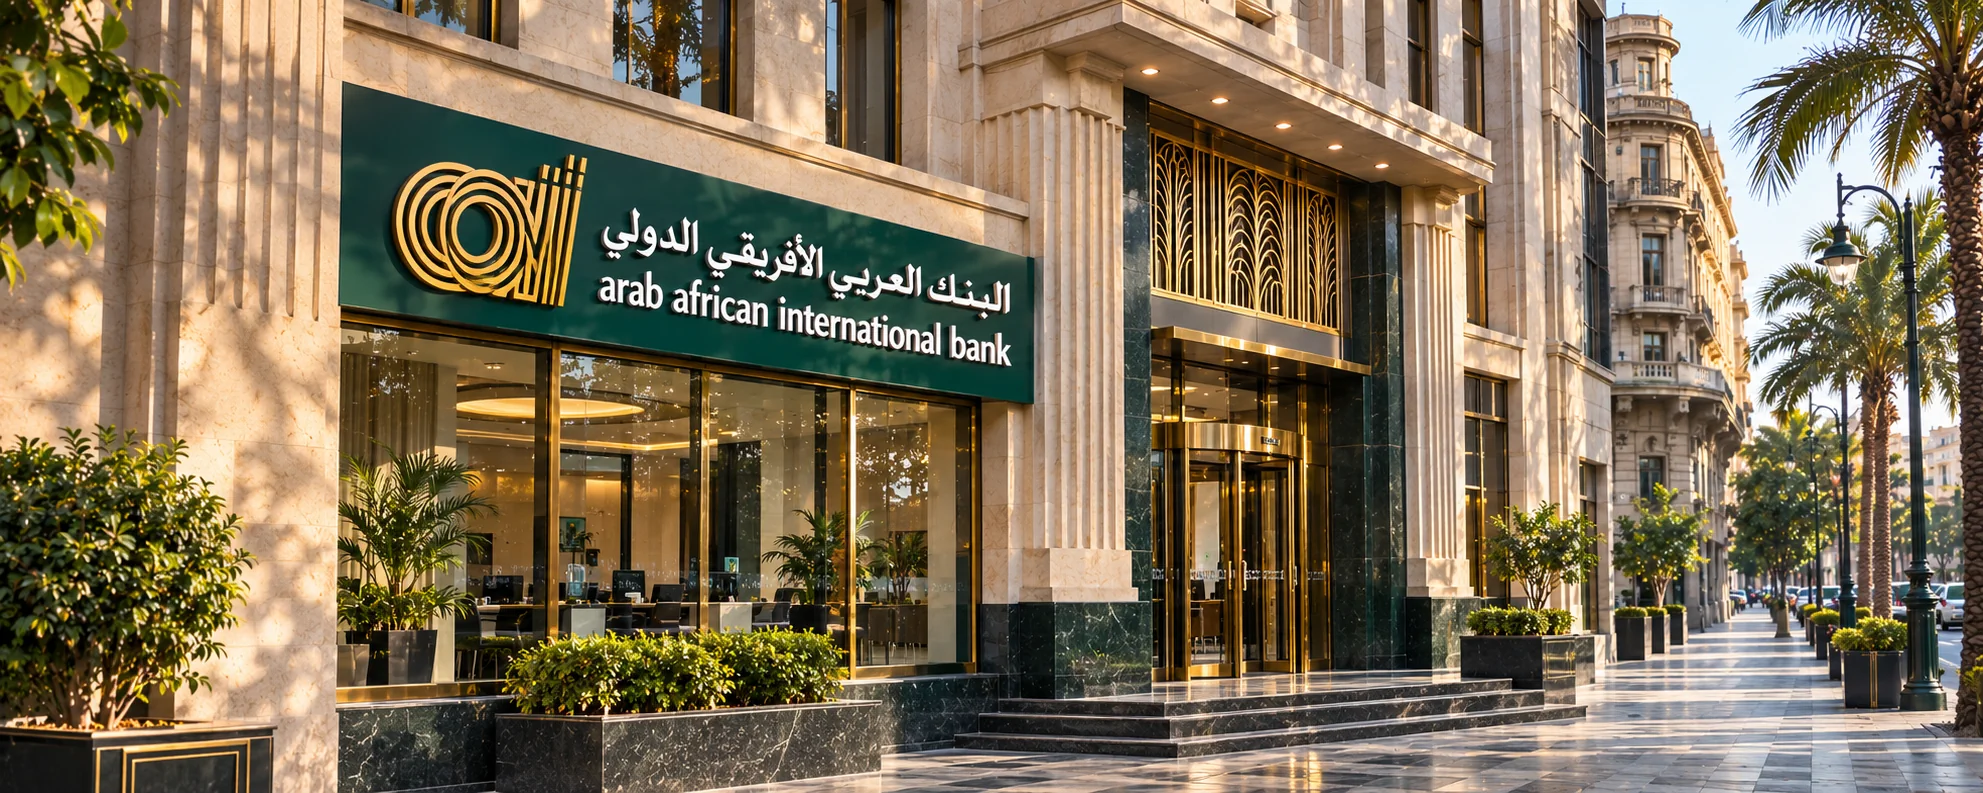
هناك بنوك تكبر تدريجيًا مع نمو السوق، وبنوك أخرى تعيد بناء نفسها عندما تتغير قواعد المنافسة ، البنك العربي الإفريقي الدولي AAIB ينتمي إلى النوع الثاني؛ فالمؤسسة التي تأسست عام 1964 كأول بنك عربي متعدد الجنسيات في مصر، استطاعت خلال السنوات الأخيرة أن تستعيد موقعها بين كبار البنوك العاملة في السوق المصرية، قبل أن تتجاوز أصولها للمرة الأولى حاجز التريليون جنيه خلال 2026.
وتبلغ أصول البنك 1.04 تريليون جنيه بنهاية يونيو 2026، مقابل 955.24 مليار جنيه بنهاية 2025، فيما سجل صافي أرباح النصف الأول من 2026 نحو 10.25 مليار جنيه، بزيادة 27% عن الفترة المقابلة من العام السابق.
وفي الوقت نفسه، هبطت نسبة القروض غير المنتظمة إلى 2.1% بنهاية 2025، ثم واصلت التحسن خلال 2026، في إشارة إلى أن النمو لم يكن قائمًا فقط على زيادة حجم الميزانية، وإنما صاحبه تحسن في جودة الأصول وإدارة المخاطر.
البداية في 1964.. أول بنك عربي متعدد الجنسيات في مصر
تأسس البنك العربي الإفريقي الدولي عام 1964 بموجب قانون خاص، كمشروع مشترك بين البنك المركزي المصري والهيئة العامة للاستثمار التابعة للحكومة الكويتية، بحصة بلغت 49.37% لكل طرف.
وكان إنشاء البنك يحمل منذ البداية طابعًا مختلفًا عن النموذج المصرفي التقليدي؛ إذ استهدف بناء مؤسسة تربط رأس المال العربي بالاقتصاد المصري، وتعمل كبوابة للتمويل والتجارة والأعمال بين مصر والمنطقة.
وأصبح البنك أول بنك عربي متعدد الجنسيات في مصر، وهي صفة ارتبطت به منذ تأسيسه واستمرت مع توسع نشاطه إقليميًا ، وبعد أكثر من ستة عقود، لا يزال هيكل الملكية المشترك بين الجانب المصري والكويتي يمثل إحدى السمات الأساسية للبنك، بينما تحول النشاط من بنك تجاري إلى مجموعة مالية تقدم خدمات مصرفية واستثمارية وتمويلية متكاملة.
من بنك تجاري إلى مجموعة مالية متكاملة
لم يتوقف تطور البنك عند النشاط المصرفي التقليدي ، ففي عام 2006 أسس البنك العربي الإفريقي للاستثمارات القابضة كذراع مالية للمجموعة، لتتوسع المنظومة لاحقًا في مجالات إدارة الأصول والسمسرة والتأجير التمويلي والتمويل متناهي الصغر وغيرها من الخدمات المالية.
وأصبح البنك يعمل ضمن نموذج أكثر تنوعًا يجمع بين الخدمات المصرفية للشركات، والتجزئة المصرفية، وتمويل التجارة، والخزانة، والخدمات المصرفية الاستثمارية، وإدارة الأصول، والتمويل غير المصرفي.
كما يمتلك البنك حضورًا خارج مصر، أبرز ملامحه نشاطه في الإمارات، إلى جانب وجوده في لبنان، بما يدعم طابعه الإقليمي الذي تأسس عليه منذ البداية.
2021.. بداية الأزمة التي أصبحت نقطة تحول
شهد البنك في السنوات السابقة لمرحلة التحول الأخيرة ضغوطًا واضحة على جودة الأصول ، وبلغت نسبة القروض غير المنتظمة نحو 12% في 2021، وهو مستوى مثل تحديًا مباشرًا أمام الإدارة في وقت كانت فيه البيئة الاقتصادية والمصرفية تشهد تحولات حادة.
لكن هذه النسبة بدأت رحلة هبوط قوية مع إعادة هيكلة المحافظ الائتمانية وتعزيز التحصيل وإعادة ترتيب الأصول، حتى وصلت إلى 2.1% بنهاية 2025.
وهنا تظهر إحدى أهم نقاط التحول في قصة البنك: فالنمو الذي حدث لاحقًا لم يكن مجرد ضخ أصول جديدة، بل جاء بالتوازي مع محاولة إعادة ضبط جودة الميزانية.
تامر وحيد.. بداية مرحلة جديدة في مايو 2023
في مايو 2023 تولى تامر وحيد منصب نائب رئيس مجلس الإدارة والعضو المنتدب للبنك العربي الإفريقي الدولي، بعد مسيرة مصرفية تمتد لنحو 30 عامًا.
بدأ وحيد مسيرته في البنك العربي – مصر في مجال الائتمان وتمويل المشروعات، قبل انتقاله إلى البنك العربي الإفريقي الدولي عام 2004.
وفي 2012 تولى رئاسة قطاع تمويل الشركات، ثم انتقل في 2018 إلى رئاسة قطاع المخاطر، وقاد خلال هذه المرحلة تطبيق وتطوير أطر إدارة المخاطر بما يتوافق مع المعايير الدولية.
كما تولى عضوية ورئاسة مجالس إدارات عدد من الشركات التابعة العاملة في الخدمات المالية غير المصرفية، ثم تولى في 2021 رئاسة وعضوية مجالس إدارات شركات في قطاعات الصناعة والتأمين والاستثمار والتطوير.
وفي أغسطس 2022، عُين مستشارًا لمحافظ البنك المركزي المصري، ثم انضم إلى مجلس إدارة البنك العربي الإفريقي الدولي في نوفمبر من العام نفسه، قبل توليه منصبه التنفيذي في مايو 2023.
326 مليار جنيه.. الرقم الذي بدأ منه التحول
عندما بدأ تامر وحيد قيادته التنفيذية، كانت أصول البنك عند نحو 326.13 مليار جنيه بنهاية 2022 ، وبنهاية 2023 ارتفعت الأصول إلى نحو 539.2 مليار جنيه، قبل أن تصل إلى حوالي 955.24 مليار جنيه بنهاية 2025، ثم تتجاوز التريليون جنيه في النصف الأول من 2026.
وبذلك ارتفعت الأصول من 326.13 مليار جنيه في نهاية 2022 إلى 1.04 تريليون جنيه بنهاية يونيو 2026، بزيادة تقارب 218%.
وهذا التحول أعاد البنك إلى دائرة أكبر خمسة بنوك في مصر، ثم دفعه إلى منافسة مباشرة على المراكز المتقدمة بين البنوك الخاصة.
التريليون جنيه.. محطة تاريخية في 2026
كان تجاوز حاجز التريليون جنيه من أهم المحطات في تاريخ البنك ، ففي نهاية يونيو 2026، وصلت الأصول إلى 1.04 تريليون جنيه، مقابل 955.24 مليار جنيه بنهاية ديسمبر 2025.
وارتفعت ودائع العملاء إلى 739.98 مليار جنيه، منها 324.49 مليار جنيه ودائع أفراد و415.49 مليار جنيه ودائع شركات.
كما بلغت نسبة كفاية رأس المال 18.50%، بينما سجلت نسبة الرافعة المالية 12.54%، بما يعكس قاعدة رأسمالية قوية مقارنة بالحدود الرقابية.
أما على مستوى الربحية، فسجل البنك 10.25 مليار جنيه صافي أرباح خلال النصف الأول من 2026، مقابل 8.09 مليار جنيه في الفترة المقابلة من 2025، بزيادة 27%.
ووصل العائد على متوسط حقوق الملكية إلى 14.08%، والعائد على متوسط الأصول إلى 2.06% خلال النصف الأول.
المركز الثاني بين البنوك الخاصة.. ومنافسة QNB مصر
تزامن صعود AAIB مع منافسة مباشرة مع QNB مصر على المركز الثاني بين البنوك الخاصة من حيث حجم الأصول، وبنهاية مارس 2026، بلغت أصول العربي الإفريقي الدولي نحو 1.04 تريليون جنيه، مقابل حوالي 1.03 تريليون جنيه لـQNB مصر، بفارق لم يتجاوز 16.09 مليار جنيه في ذلك التوقيت.
ويعني ذلك أن البنك أصبح لاعبًا مباشرًا في سباق الحجم داخل القطاع الخاص، بعدما كان قد استعاد في 2024 المركز الرابع بين أكبر البنوك العاملة في مصر، والثاني بين البنوك الخاصة وفق بيانات تلك المرحلة.
لكن الأهم أن المنافسة لم تعد تعتمد على الأصول وحدها؛ فالبنك يعمل بالتوازي على تحسين جودة المحفظة، وزيادة التمويلات، وتعزيز الربحية، وتطوير الخدمات الرقمية.
2025.. أرباح تتجاوز 362 مليون دولار
شهد عام 2025 تحولًا واضحًا في نتائج البنك، حيث سجل صافي الربح نحو 362 مليون دولار، بزيادة 20% عن العام السابق، بينما تجاوز إجمالي الأصول 20 مليار دولار.
كما بلغ صافي الدخل من العائد نحو 602 مليون دولار، وصافي الدخل المصرفي نحو 714 مليون دولار، فيما ارتفع العائد على متوسط حقوق الملكية إلى 13%.
وفي الوقت نفسه، تراجعت نسبة القروض غير المنتظمة من 12% في 2021 إلى 2.1% في نهاية 2025، بينما بلغت نسبة كفاية رأس المال 19.3%، وسجلت نسبة تغطية السيولة 326%.
وهذه الأرقام تكشف أن مرحلة التحول تحت قيادة تامر وحيد جمعت بين ثلاثة مسارات: النمو، والربحية، وإعادة ضبط المخاطر.
أهم الجوائز العالمية والدولية
حقق البنك خلال 2025 و2026 مجموعة من الجوائز التي ارتبطت بأبرز أنشطته، ومن أبرزها:
أفضل بنك استثماري في مصر لعام 2026 من World Economic Magazine.
أفضل بنك مستدام في مصر لعام 2026 من World Economic Magazine.
أفضل بنك للشركات الكبرى في مصر لعام 2026 من Euromoney.
أفضل بنك تجزئة في مصر لعام 2026 ضمن MENA Banking Excellence Awards.
أفضل تجربة عملاء في الخدمات المصرفية.
التميز في حلول تمويل الشركات.
أفضل مبادرة للمسؤولية المجتمعية في القطاع المصرفي بمصر لعام 2026.
وفي 2025 حصل البنك كذلك على:
أفضل بنك استثماري في مصر من International Banker.
أفضل بنك مستدام في مصر من International Banker.
أفضل سند استدامة من EMEA Finance.
التميز المصرفي – مصر 2025 من Global Banking & Finance Review.
السند المستدام.. إنجاز يتجاوز قيمة الجائزة
من أهم محطات البنك في مجال التمويل المستدام إصدار سند استدامة بقيمة 500 مليون دولار في نوفمبر 2024.
ويمثل الإصدار علامة مهمة في تاريخ AAIB، إذ وصفه البنك بأنه أول سند استدامة من نوعه يصدره بنك مصري، وأكبر سند مستدام يصدره بنك في أفريقيا وفق معايير البنك والجهات المشاركة.
وخصصت حصيلة الإصدار لتمويل مشروعات مرتبطة بالطاقة المتجددة والمباني المستدامة ودعم المشروعات الصغيرة والمتوسطة.
وفي 2025 أصدر البنك أول تقرير لتخصيص حصيلة السند وتقرير الأثر، بما عزز مستوى الإفصاح والشفافية المرتبط بالتمويل المستدام.
الجوائز الإقليمية.. من التمويل إلى الاستدامة
لا يقتصر حضور AAIB على الجوائز المصرية، فالبنك حصل خلال مسيرته على تكريمات مرتبطة بتمويل التجارة والاستثمار والتمويل المستدام، بينما يعكس حجم عملياته العابرة للحدود طبيعة البنك الإقليمية منذ تأسيسه.
وفي 2024 و2025 ارتبط اسم البنك بعدد من الجوائز في مجالات تمويل التجارة، والخدمات المصرفية الاستثمارية، والتمويل المستدام، وهي قطاعات تتماشى مع نموذج AAIB القائم تاريخيًا على تمويل الشركات والتجارة الدولية.
ترتيبه في مصر.. من المركز الرابع إلى المنافسة على القمة الخاصة
على المستوى المحلي، عاد البنك إلى قائمة أكبر خمسة بنوك في مصر خلال 2023، ثم صعد إلى المركز الرابع بين أكبر البنوك العاملة في مصر والثاني بين البنوك الخاصة خلال 2024 وفق حجم الأصول في ذلك الوقت.
ومع تجاوز أصوله التريليون جنيه في 2026، أصبح البنك في منافسة مباشرة مع QNB مصر على المركز الثاني بين البنوك الخاصة.
وبنهاية يونيو 2026، كانت أصول AAIB البالغة 1.04 تريليون جنيه تضعه في مقدمة القطاع الخاص، خلف البنوك الأكبر من حيث الحجم، مع استمرار المنافسة على المراكز المتقدمة.
ترتيبه إقليميًا.. المركز 54 في أكبر 100 بنك بالشرق الأوسط وشمال أفريقيا
وفق تصنيف لأكبر 100 بنك في الشرق الأوسط وشمال أفريقيا بنهاية مارس 2026، جاء البنك العربي الإفريقي الدولي في المركز 54 إقليميًا من حيث الأصول، بإجمالي أصول بلغ نحو 19.104 مليار دولار وفق منهجية التصنيف التي توحد البيانات بالدولار.
وفي التصنيف نفسه كان AAIB من أبرز أربعة بنوك مصرية ضمن القائمة إلى جانب البنك الأهلي المصري وبنك مصر والبنك التجاري الدولي.
كما جاء البنك في المركز 52 إقليميًا في تصنيف سابق لأكبر 100 بنك في المنطقة استنادًا إلى بيانات سبتمبر 2025، بأصول بلغت نحو 20.01 مليار دولار.
وهنا يجب الانتباه إلى أن المركز الإقليمي يتغير مع تغير تاريخ القياس وأسعار الصرف وحجم أصول البنوك المنافسة.
ترتيبه في أفريقيا.. ضمن أكبر 20 بنكًا بالقارة
حقق البنك تقدمًا لافتًا على مستوى القارة الأفريقية، ووفق تصنيف Africa’s Top 100 Banks 2026، جاء البنك العربي الإفريقي الدولي في المركز السادس عشر أفريقيًا، ليكون بذلك ضمن أكبر 20 بنكًا في القارة.
كما أشير إلى احتلاله المركز الرابع بين البنوك المصرية المدرجة في ذلك التصنيف، والمركز السادس بين البنوك في فئته وفق مؤشرات تجمع الربحية والنمو وكفاية رأس المال وكفاءة الأصول.
وفي تصنيفات 2025 المعتمدة على الأصول، ظهر AAIB ضمن أكبر 20 بنكًا أفريقيًا بأصول تقارب 18.2 مليار دولار.
وبذلك فإن أفضل توصيف لترتيب البنك حاليًا هو أنه أحد أكبر 20 بنكًا في أفريقيا وفق أحدث تصنيف قاري متاح، مع اختلاف المركز التفصيلي باختلاف منهجية القياس.
وماذا عن الترتيب العالمي؟
يحتل المركز السادس عشر أفريقيًا ، والمركز 54 إقليميًا في أحد أحدث تصنيفات أكبر 100 بنك في الشرق الأوسط وشمال أفريقيا من حيث الأصول، بينما يحتفظ بمركز متقدم داخل السوق المصرية بين البنوك الخاصة.
تامر وحيد.. مسيرة 30 عامًا قبل قيادة AAIB
يمتلك تامر وحيد خبرة مصرفية تقارب 30 عامًا ، بدأ مسيرته في البنك العربي – مصر في مجال الائتمان وتمويل المشروعات، قبل الانتقال إلى البنك العربي الإفريقي الدولي عام 2004.
وفي 2012 تولى قيادة قطاع تمويل الشركات، حيث عمل على إعادة هيكلة القطاع ووضع استراتيجية لتطوير نشاط التمويل.
ثم تولى في 2018 رئاسة قطاع المخاطر، في مرحلة شهدت توسعًا في تطبيق معايير إدارة وقياس المخاطر وفق الممارسات الدولية.
وفي 2021 تولى رئاسة وعضوية مجالس إدارات شركات تعمل في الصناعة والتأمين والاستثمار والتطوير.
وفي أغسطس 2022 أصبح مستشارًا لمحافظ البنك المركزي المصري، ثم انضم إلى مجلس إدارة AAIB في نوفمبر 2022، قبل أن يتولى منصب نائب رئيس مجلس الإدارة والعضو المنتدب في مايو 2023.
ماذا حقق تامر وحيد داخل البنك؟
يمكن تلخيص التحول الذي ارتبط بفترة قيادة تامر وحيد في عدة مؤشرات رئيسية:
أولًا – الأصول: ارتفعت من نحو 326.13 مليار جنيه بنهاية 2022 إلى 1.04 تريليون جنيه بنهاية يونيو 2026، بزيادة تقارب 218%.
ثانيًا – الودائع: ارتفعت من 218.15 مليار جنيه بنهاية 2022 إلى 739.98 مليار جنيه بنهاية يونيو 2026، وفق البيانات المقارنة المتاحة.
ثالثًا – الأرباح: ارتفع صافي الربح من 2.76 مليار جنيه في 2022 إلى 17.84 مليار جنيه في 2025، وفق المقارنة المنشورة للأداء خلال فترة القيادة.
رابعًا – جودة الأصول: انخفضت نسبة القروض غير المنتظمة من 12% في 2021 إلى 2.1% بنهاية 2025، مع مواصلة التحسن خلال 2026.
خامسًا – التكنولوجيا: أطلق البنك خلال 2025 برنامجًا واسعًا لإعادة هيكلة نموذج تشغيل التكنولوجيا، إلى جانب تنفيذ واحدة من أكبر عمليات تحديث النظام المصرفي الأساسي في تاريخه، مع استهداف استكمالها في 2026.
سادسًا – رأس المال والسيولة: بلغت كفاية رأس المال 18.5% بنهاية يونيو 2026، فيما تجاوزت نسبة الرافعة المالية 12%، بما يوفر قاعدة داعمة للتوسع مع الحفاظ على متطلبات الملاءة.
القيادة المقبلة.. من التوسع إلى تحسين العائد على رأس المال
أحد أهم التحولات الاستراتيجية التي أعلنها البنك بعد مرحلة النمو السريع هو الانتقال من التركيز على التوسع في الميزانية إلى التركيز على تحسين كفاءة الميزانية وتخصيص رأس المال.
وتشير استراتيجية البنك حتى 2030 إلى التركيز على المرونة والانضباط في التنفيذ، وتحسين تكوين الأصول، وإعادة توجيه رأس المال نحو فرص النمو العضوي وغير العضوي ذات العائد المعدل بالمخاطر.
وهذا يعني أن المرحلة التالية من مسيرة AAIB لن تقاس فقط بزيادة الأصول، وإنما بقدرة البنك على تحقيق نمو أكثر كفاءة واستدامة، مع المحافظة على جودة المحفظة والربحية ورأس المال.
لماذا يهم العربي الإفريقي الدولي السوق المصرية؟
قصة البنك العربي الإفريقي الدولي ليست مجرد قصة بنك تجاوز حاجز التريليون جنيه ، فالمؤسسة التي تأسست عام 1964 كأول بنك عربي متعدد الجنسيات في مصر، نجحت خلال السنوات الأخيرة في استعادة موقعها بين كبار البنوك الخاصة، وتحويل مرحلة كانت تحمل تحديات في جودة الأصول إلى مرحلة توسع وربحية وتحسن في إدارة المخاطر.
وتكشف الأرقام أن تامر وحيد ارتبط بمرحلة تحول واسعة داخل البنك منذ توليه القيادة التنفيذية في مايو 2023؛ ارتفعت خلالها الأصول بأكثر من ثلاثة أضعاف تقريبًا، وتضاعفت الودائع، وقفزت الأرباح، وتراجعت القروض غير المنتظمة بصورة كبيرة، بالتوازي مع تحديث التكنولوجيا وتعزيز التمويل المستدام.
وبينما أصبح البنك في المركز السادس عشر أفريقيًا ، والمركز 54 إقليميًا في تصنيف أكبر بنوك الشرق الأوسط وشمال أفريقيا من حيث الأصول، فإن التحدي الأكبر أمامه الآن لا يتمثل في الوصول إلى التريليون، وإنما في تحويل هذا الحجم إلى نمو أكثر كفاءة وربحية واستدامة خلال استراتيجية 2030.
منتجات وخدمات للأفراد والشركات
خبرات مصرفية وشبكة خدمات واسعة
خدمات تناسب شرائح متعددة من العملاء
التزام بالاستدامة والمسؤولية المجتمعية
رئيس مجلس الإدارة غير التنفيذي
المزيد من التفاصيل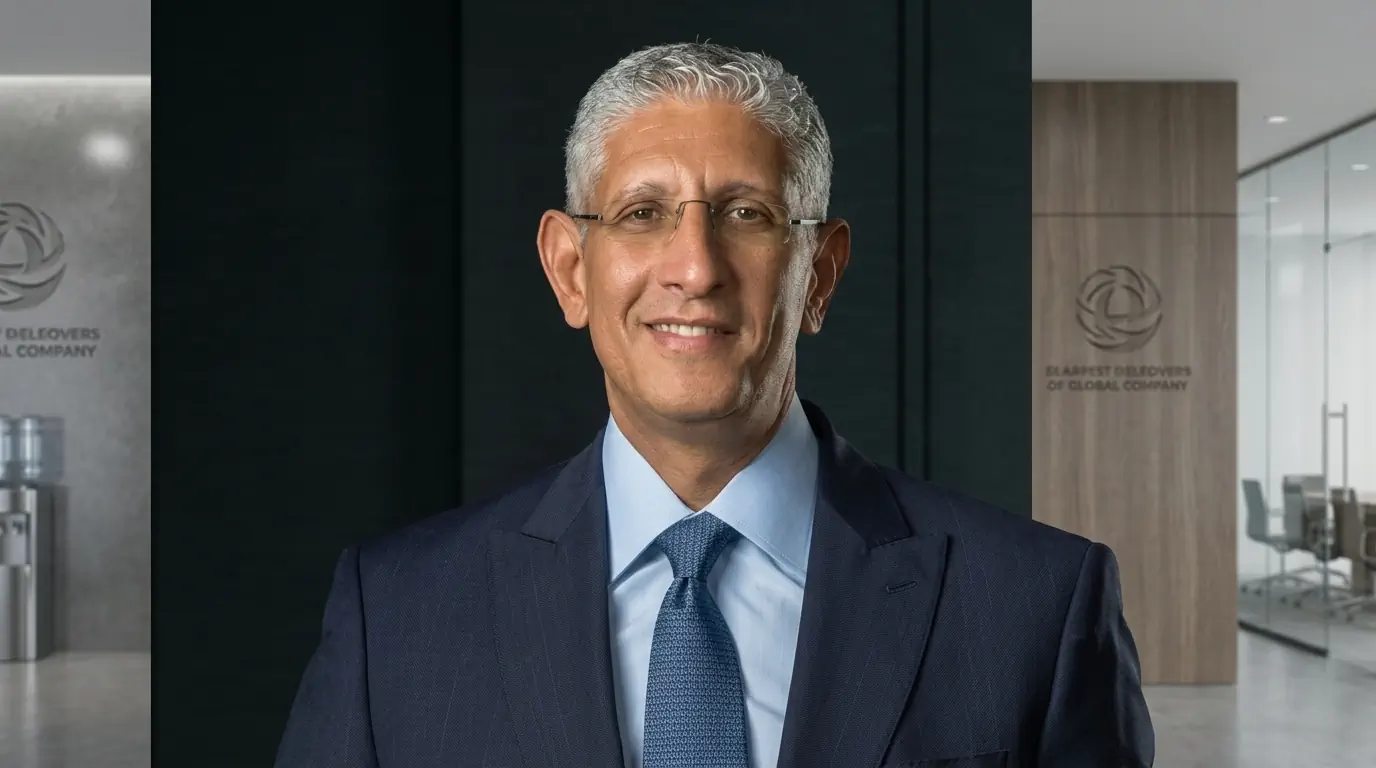
نائب رئيس مجلس الإدارة والعضو المنتدب
المزيد من التفاصيل
عضو مجلس إدارة ممثل البنك المركزي المصري
المزيد من التفاصيل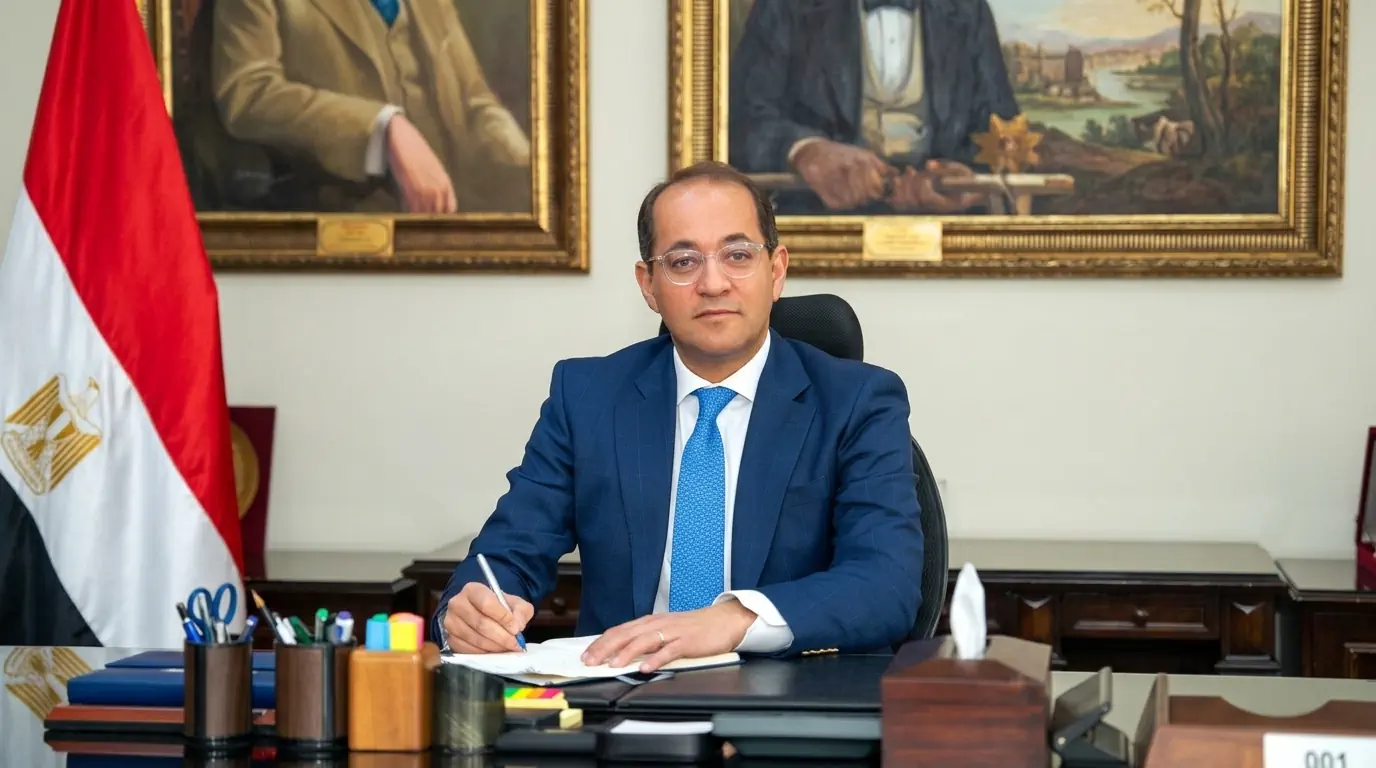
عضو مجلس إدارة ممثل البنك المركزي المصري
المزيد من التفاصيل
اختر الخدمة التي تحتاجها وابدأ طلبك بسهولة
ابدأ رحلتك المصرفية بخطوات سهلة
ابدأ الآن←اختر من البطاقات التي تناسب احتياجاتك
ابدأ الآن←تعرّف على خطط الادخار المتاحة
ابدأ الآن←استكشف حلول التمويل المتاحة
ابدأ الآن←