حلول مالية متكاملة
منتجات وخدمات للأفراد والشركات
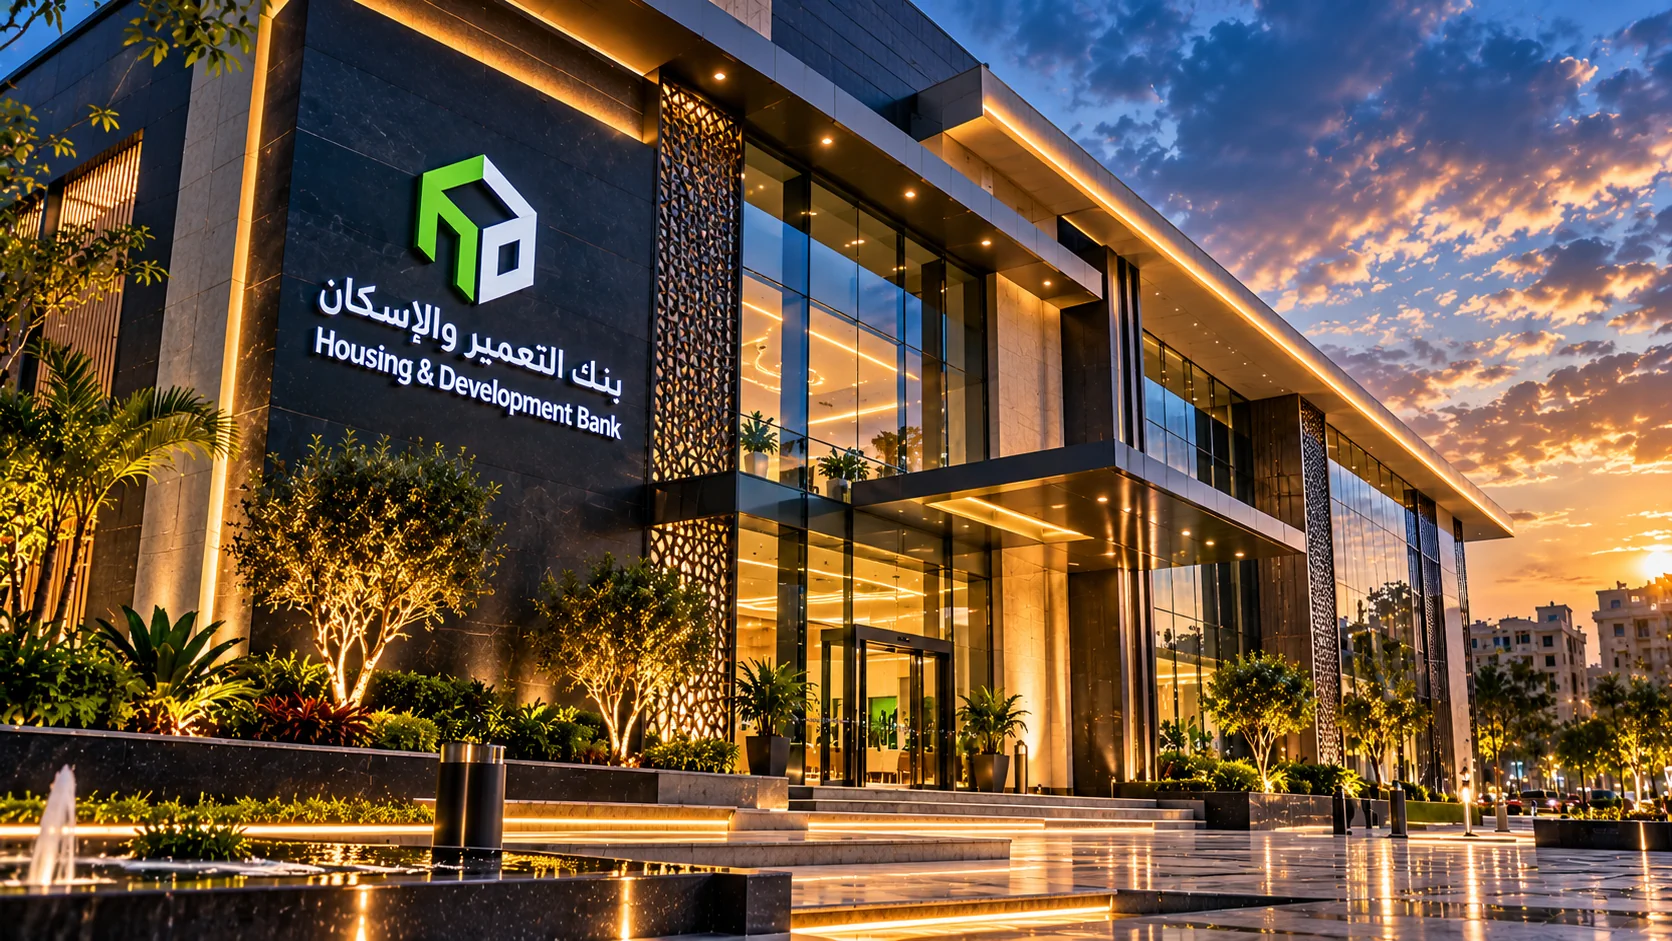
لم يعد بنك التعمير والإسكان مجرد مؤسسة مصرفية ارتبط اسمها تاريخيًا بتمويل مشروعات الإسكان والتنمية العمرانية، بل تحول على مدار أكثر من أربعة عقود إلى بنك تجاري شامل، ينافس في قطاعات التجزئة المصرفية والشركات والتمويل والاستثمار والخدمات الرقمية.
وتكشف أحدث المؤشرات المالية أن هذا التحول لم يكن مجرد تغيير في طبيعة النشاط، وإنما صاحبه نمو كبير في حجم الأعمال والأصول والأرباح، مع دخول البنك مرحلة جديدة في 2026 تحت قيادة المصرفي يحيى أبو الفتوح رئيسًا تنفيذيًا وعضوًا منتدبًا.
1979.. البداية من بوابة الإسكان والتنمية العمرانية
تأسس بنك التعمير والإسكان في 30 يونيو 1979، بهدف رئيسي تمثل في المساهمة في مشروعات الإسكان والتعمير والامتداد العمراني، وتوفير التمويل اللازم للمشروعات المرتبطة بالتنمية العمرانية.
وكان البنك في بدايته مؤسسة مصرفية متخصصة، ارتبطت بصورة مباشرة بمشروعات الإسكان والتنمية، لكن تطورات السوق المصرية دفعت البنك تدريجيًا إلى توسيع نطاق أعماله، لتتحول أنشطته من التركيز على قطاع الإسكان إلى تقديم مجموعة متكاملة من الخدمات المصرفية للأفراد والشركات.
وهكذا أصبح البنك خلال السنوات التالية أحد البنوك التجارية الشاملة في السوق المصرية، مع الاحتفاظ بجذوره التاريخية في قطاع الإسكان والتنمية العمرانية.
التحول إلى بنك تجاري شامل
يمكن اعتبار التحول من بنك متخصص إلى بنك تجاري شامل أهم محطة في تاريخ بنك التعمير والإسكان، فقد توسع البنك في خدمات التجزئة المصرفية، والتمويل العقاري، وتمويل الشركات والمشروعات الصغيرة والمتوسطة، والبطاقات، والخدمات الإلكترونية، إلى جانب أنشطة الخزانة والاستثمار.
كما توسعت شبكة البنك الجغرافية لتتجاوز 100 فرع، بالتوازي مع انتشار أكثر من 400 ماكينة صراف آلي في مختلف المحافظات، وهو ما يعكس انتقال البنك من نموذج مصرفي متخصص إلى نموذج أكثر اتساعًا من حيث العملاء والمنتجات والخدمات.
2025.. نقطة تحول جديدة في الأرباح
كان عام 2025 من أبرز الأعوام في مسيرة البنك المالية، وسجل صافي الأرباح المستقلة بعد الضرائب نحو 17.2 مليار جنيه، بنمو يقارب 56% مقارنة بالعام السابق، كما ارتفع صافي إيرادات التشغيل بنحو 44.8% إلى قرابة 29.7 مليار جنيه.
وعلى مستوى الربحية، بلغ العائد على متوسط حقوق الملكية نحو 55.7%، بينما سجل العائد على متوسط الأصول نحو 8.4%، وهي مستويات تعكس قوة الأداء المالي وكفاءة توظيف الموارد.
أما على مستوى القوائم المجمعة، فقد ارتفع صافي الأرباح بعد الضرائب إلى نحو 18.715 مليار جنيه بنهاية 2025، بنمو 50% عن العام السابق، وجاء هذا الأداء مدفوعًا بارتفاع صافي دخل العائد، وتحسن توظيف الودائع، وتنوع مصادر الدخل، إلى جانب انخفاض خسائر الائتمان.
النصف الأول من 2026.. 9.9 مليار جنيه أرباحًا
واصل بنك التعمير والإسكان نموه خلال النصف الأول من 2026، مسجلًا صافي أرباح مستقلة بعد الضرائب بلغ 9.924 مليار جنيه، مقابل 8.927 مليار جنيه خلال الفترة المقابلة من 2025، بنمو 11.2%.
وارتفع صافي إيرادات التشغيل إلى 16.815 مليار جنيه، بنمو 15.9%، بينما ارتفع صافي الأرباح قبل الضرائب والمخصصات إلى 13.990 مليار جنيه، بنمو 14.5%.
وتكشف الأرقام أن النمو لم يكن قائمًا على الأرباح وحدها.
فقد ارتفعت ودائع العملاء إلى 202.206 مليار جنيه بنهاية يونيو 2026، مقابل 179.128 مليار جنيه بنهاية 2025، بنمو 12.9%، كما ارتفع إجمالي الأصول إلى 256.442 مليار جنيه، مقابل 229.804 مليار جنيه، بزيادة 11.6%.
وقفز إجمالي القروض إلى 81.439 مليار جنيه، بنمو 23.9%، مدفوعًا بنمو قروض الشركات والمؤسسات بنسبة 36.5% إلى 44.754 مليار جنيه، وقروض التجزئة بنسبة 11.4% إلى 36.685 مليار جنيه.
جودة الأصول.. النمو مع ضبط المخاطر
أحد المؤشرات المهمة في أداء البنك خلال النصف الأول من 2026 كان تراجع نسبة القروض غير المنتظمة إلى إجمالي القروض إلى 4.16%، مقابل 4.99% بنهاية 2025 ، كما ارتفع معدل تغطية القروض غير المنتظمة إلى 173.2%، وتعكس هذه المؤشرات محاولة البنك الحفاظ على التوازن بين التوسع في منح الائتمان وعدم التضحية بجودة المحفظة الائتمانية.
وسجل معدل كفاية رأس المال 41.67% بنهاية يونيو 2026، وهو مستوى مرتفع يوفر قاعدة رأسمالية قوية أمام التوسع في النشاط، كما بلغ العائد على متوسط حقوق الملكية 50.97%، والعائد على متوسط الأصول 8.23%.
الاستدامة.. أكثر من 14 مليار جنيه تمويلات مستدامة
لم يقتصر توسع بنك التعمير والإسكان على النشاط المصرفي التقليدي، فقد بلغ إجمالي التمويلات المستدامة نحو 14 مليار جنيه بنهاية الربع الثاني من 2026، بنمو 40% مقارنة بالفترة المقابلة من العام السابق ،كما بلغت محفظة التمويل المستدام نحو 9.5 مليار جنيه، بزيادة 42%.
وتشير هذه الأرقام إلى أن التمويل الأخضر والمستدام أصبح جزءًا من نموذج البنك وليس مجرد مبادرات جانبية ، وكان البنك قد سجل في 2025 محفظة تمويل مستدامة معتمدة بقيمة 10.126 مليار جنيه، بنمو 21% عن 2024، فيما وصل عدد المشروعات المستدامة التي مولها البنك إلى 155 مشروعًا.
أبرز الجوائز والتكريمات المحلية والدولية
لم يأتِ توسع البنك في الأداء المالي بمعزل عن حصوله على عدد من الجوائز والتكريمات، ومن أبرزها خلال 2025 حصول البنك على جائزة أفضل بنك في التمويل الأخضر والمستدام في مصر من Cosmopolitan The Daily Business، تقديرًا لأدائه في مجال التمويل المستدام.
كما حصل البنك على عدد من الجوائز ضمن جوائز Global Business & Finance لعام 2025، من بينها:
أفضل بنك تجاري في مصر.
أفضل بنك لإدارة النقد في مصر.
أفضل مُصدر للبطاقات الائتمانية في مصر.
أفضل مقدم لقروض السيارات في مصر.
جائزة أفضل رئيس تنفيذي مصرفي في مصر، التي حصل عليها الرئيس التنفيذي السابق حسن غانم عن عام 2025 ، كما سبق للبنك الحصول على تكريم ضمن قائمة أفضل 100 مؤسسة أداءً في البورصة المصرية لعام 2024 خلال قمة مصر للأفضل 2025، استنادًا إلى مؤشرات القيمة السوقية والعائد الإجمالي وتطور الإيرادات والأرباح والنمو التشغيلي.
حضور عالمي للعلامة التجارية
في 2024، دخل بنك التعمير والإسكان قائمة Brand Finance لأعلى 200 علامة تجارية في أفريقيا ، وتستند Brand Finance، وهي وكالة عالمية متخصصة في تقييم العلامات التجارية، إلى مجموعة من العوامل تشمل الأداء المالي وقوة العلامة التجارية وفرص النمو المستقبلية.
وبالتالي، فإن هذا التصنيف يمثل اعترافًا دوليًا بقوة العلامة التجارية للبنك، لكنه ليس ترتيبًا لأكبر البنوك عالميًا من حيث الأصول أو رأس المال.
ترتيب بنك التعمير والإسكان عالميًا وإقليميًا ومحليًا
تظهر أهمية بنك التعمير والإسكان بصورة أوضح عند وضعه داخل التصنيفات المختلفة، مع ضرورة الانتباه إلى اختلاف معايير القياس.
أفريقيًا: جاء البنك في المركز 56 بين أكبر 100 بنك في أفريقيا وفق قائمة 2025 القائمة على إجمالي الأصول، بأصول تقارب 5.1 مليار دولار.
عربيًا: جاء بنك التعمير والإسكان في المركز 93 عربيًا في قائمة أكبر 100 بنك عربي من حيث الأصول بنهاية 2025، وفي المركز 15 بين البنوك المصرية، بأصول بلغت نحو 4.82 مليار دولار.
إقليميًا – الشرق الأوسط وشمال أفريقيا: جاء البنك في المركز 93 في تصنيف أكبر البنوك العربية وفق بيانات سبتمبر 2025، بأصول بلغت نحو 4.38 مليار دولار، وكان في المركز التاسع بين البنوك المصرية في تلك النسخة من التصنيف.
محليًا: احتل البنك المركز 13 بين أقوى 50 شركة مصرية من حيث القيمة السوقية في قائمة Forbes Middle East لعام 2026، بقيمة سوقية بلغت نحو 1.1 مليار دولار.
كما جاء في المركز الثالث بين البنوك المدرجة في البورصة المصرية من حيث نسبة الرافعة المالية بنهاية 2025، بنسبة 13.29%، وسجل كذلك أعلى نسبة كفاية رأس مال بين البنوك المصرية المدرجة بنهاية يونيو 2025، عند 35.67%، وفق مقارنة شملت البنوك المدرجة ذات البيانات المتاحة.
أما الترتيب العالمي المباشر للبنك بين أكبر 1000 بنك عالميًا، فلم أعتمد رقمًا غير موثق في هذا التقرير؛ لأن التصنيفات التي أمكن التحقق منها مباشرة تعطي للبنك ترتيبًا أفريقيًا وعربيًا ومحليًا واضحًا، إلى جانب حضور عالمي للعلامة التجارية، بينما لا تتوافر في المصادر التي تم التحقق منها هنا خانة موثوقة تسمح بنسب مركز عالمي محدد للبنك دون خلطه بمؤسسات أخرى تحمل اسمًا مشابهًا.
يحيى أبو الفتوح.. قيادة مصرفية تتجاوز 40 عامًا
في يوليو 2026، انتقلت قيادة بنك التعمير والإسكان إلى المصرفي يحيى أبو الفتوح، بعد ترشيحه خلفًا لحسن غانم، ثم الحصول على الموافقات اللازمة لتولي منصب الرئيس التنفيذي والعضو المنتدب للدورة الحالية 2026-2029.
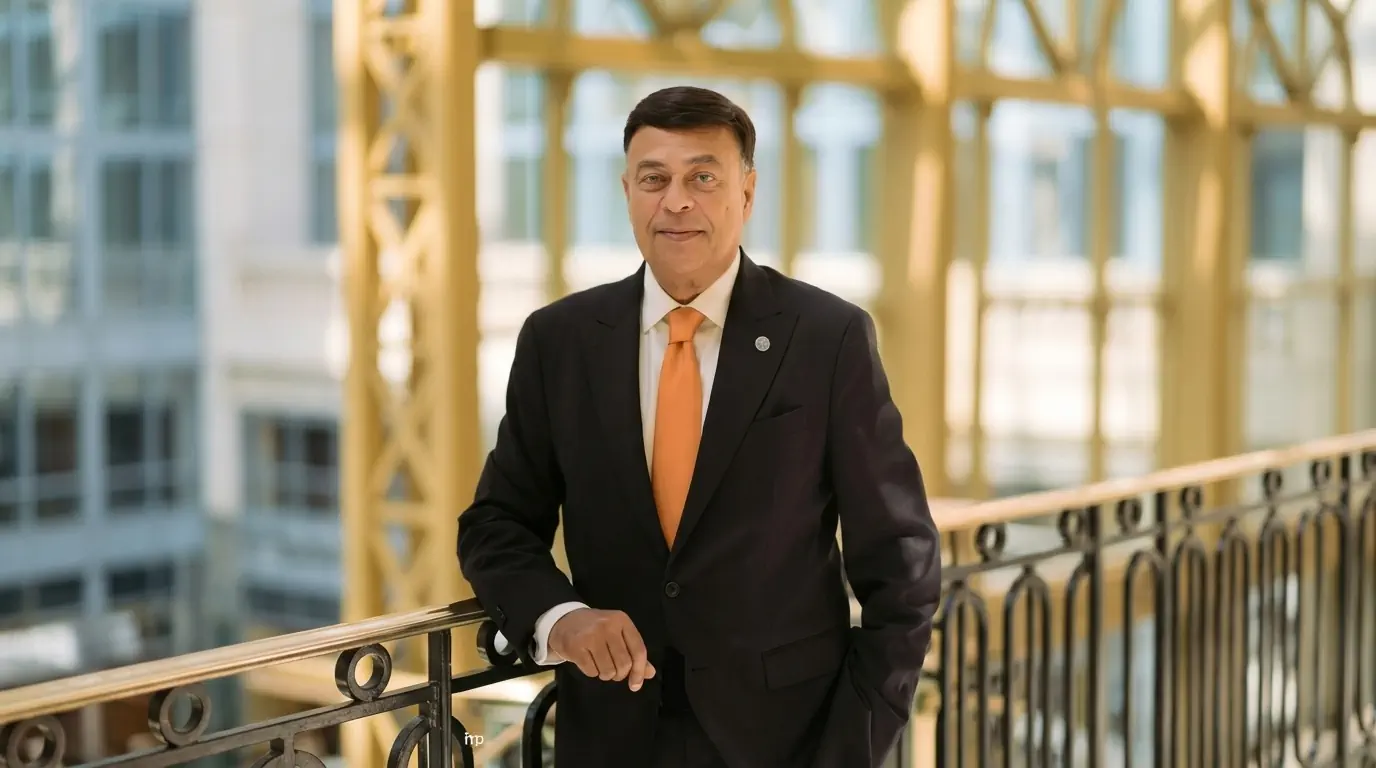
ويشغل البنك حاليًا مجلس إدارة برئاسة باسل محمد بهاء الدين الحيني بصفته رئيسًا غير تنفيذي، بينما يتولى يحيى أبو الفتوح منصب الرئيس التنفيذي والعضو المنتدب.
ويمتلك أبو الفتوح مسيرة مصرفية بدأت عام 1983 في بنك مصر، ثم انتقل للعمل في مؤسسات مصرفية دولية وإقليمية، من بينها بنك أوف أميركا والبنك العربي، قبل انتقاله إلى البنك الأهلي المصري في 2008.
أبو الفتوح وإعادة هيكلة الديون المتعثرة
تعد إدارة المخاطر ومعالجة الديون غير المنتظمة أبرز محطات مسيرة يحيى أبو الفتوح ، فعند انضمامه إلى البنك الأهلي المصري عام 2008، تولى مسؤولية قطاع مخاطر الائتمان، ثم شارك في تطوير السياسات والإجراءات والنماذج الائتمانية.
وفي 2011، تولى الإشراف على قطاع معالجة وإعادة هيكلة الديون غير المنتظمة ، ونجح القطاع خلال فترة إشرافه في خفض محفظة الديون غير المنتظمة من نحو 30 مليار جنيه في يونيو 2008، بما يعادل نحو 30% من إجمالي المحفظة، إلى نحو 6 مليارات جنيه في يونيو 2013، بما يعادل 5.3% من المحفظة، من خلال التحصيل وإعادة الهيكلة والتسويات وإعادة العملاء إلى النشاط.
كما ارتبطت مسيرته بتطبيق وتطوير قطاعات مرتبطة بمخاطر ائتمان الشركات الكبرى، وإدارة المحفظة، وتطبيقات بازل 2، والسياسات والإجراءات الائتمانية، والاستعلامات الائتمانية، وإعادة هيكلة الديون.
من البنك الأهلي إلى قيادة التعمير والإسكان
في 2014، أصبح أبو الفتوح عضوًا بمجلس الإدارة التنفيذي ورئيسًا لقطاعات المخاطر في البنك الأهلي المصري، قبل توليه منصب نائب رئيس مجلس الإدارة في 2016، وتجديد الثقة فيه ضمن تشكيل مجلس الإدارة عام 2020.
وتكتسب هذه الخبرة أهمية خاصة في مهمته الجديدة؛ فبنك التعمير والإسكان يدخل مرحلة توسع تحتاج إلى تحقيق معادلة دقيقة بين نمو القروض، وجودة الأصول، وكفاءة التشغيل، والتحول الرقمي، وإدارة المخاطر.
وهو ما يتقاطع مباشرة مع أولويات أبو الفتوح التي أعلنها بعد توليه المنصب، وعلى رأسها تطوير قطاعات الأعمال، وتحسين الكفاءة التشغيلية، وتسريع التحول الرقمي، وتوسيع الخدمات المصرفية، مع الحفاظ على نهج متوازن في إدارة المخاطر.
أول اختبار لأبو الفتوح.. نتائج قوية في أول نصف عام
رغم أن أبو الفتوح تولى قيادة البنك في يوليو 2026، فإن نتائج النصف الأول من العام تعكس قاعدة مالية قوية تسلمها الرئيس التنفيذي الجديد ، فالبنك أنهى النصف الأول بصافي أرباح 9.924 مليار جنيه، وأصول 256.442 مليار جنيه، وودائع 202.206 مليار جنيه، وقروض 81.439 مليار جنيه.
كما تحسنت جودة الأصول، وانخفضت نسبة القروض غير المنتظمة إلى 4.16%، بينما بلغت كفاية رأس المال 41.67%، وهنا تكمن أهمية المرحلة المقبلة: الأرقام القوية أصبحت قاعدة الانطلاق، بينما التحدي الحقيقي أمام الإدارة الجديدة هو الحفاظ على معدلات النمو مع رفع الكفاءة وتوسيع الحصة السوقية دون التضحية بجودة الائتمان.
يحيى أبو الفتوح يحصد «القائد الملهم»
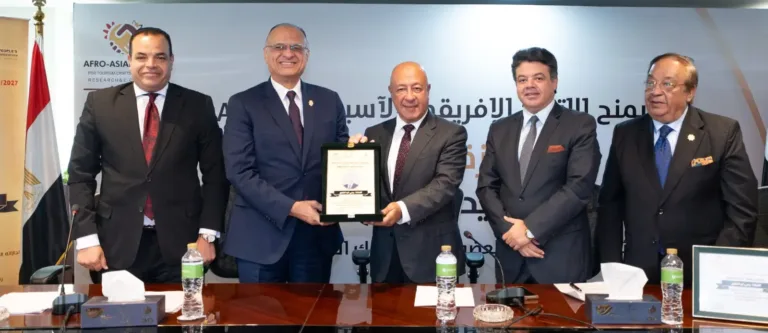
في سبتمبر 2026، حصل يحيى أبو الفتوح على الجائزة الذهبية «رجل العام – القائد الملهم» في قطاع المال والاقتصاد من الاتحاد الأفريقي الآسيوي AFASU ، وجاء التكريم تقديرًا لمسيرته المصرفية الممتدة لأكثر من أربعة عقود، وإسهاماته في تطوير العمل المصرفي وإدارة المخاطر والائتمان والتطوير المؤسسي.
وتحمل الجائزة دلالة خاصة بالنسبة للرئيس التنفيذي الجديد؛ لأنها جاءت بعد توليه قيادة بنك التعمير والإسكان، وتضع خبرته الطويلة في إدارة المخاطر والائتمان أمام اختبار جديد داخل مؤسسة مصرفية تمر بمرحلة توسع. قصة بنك التعمير والإسكان ليست قصة بنك بدأ متخصصًا في الإسكان ثم توسع في الخدمات المصرفية فقط.
الأرقام تكشف تحولًا أعمق؛ فالبنك نجح في بناء نموذج مصرفي شامل يجمع بين قاعدة تاريخية في الإسكان والتنمية، وتوسع واضح في الائتمان والتجزئة، واستثمارات في التكنولوجيا، وتمويل مستدام، وربحية مرتفعة.
وفي المقابل، فإن المرحلة الجديدة بقيادة يحيى أبو الفتوح تضع البنك أمام اختبار مختلف ، فأبو الفتوح لا يأتي إلى البنك ليبدأ من الصفر؛ بل يتسلم مؤسسة تمتلك قاعدة مالية قوية، وأرباحًا مرتفعة، ونسب كفاية رأسمال قوية، وشبكة واسعة.
لذلك سيكون معيار نجاح الإدارة الجديدة خلال السنوات المقبلة هو قدرتها على تحويل هذه القوة المالية إلى حصة سوقية أكبر، ونمو أكثر استدامة، وجودة ائتمانية أفضل، وتجربة مصرفية أكثر تطورًا ، وهنا تحديدًا تبدأ المرحلة الثانية من قصة بنك التعمير والإسكان.
منتجات وخدمات للأفراد والشركات
خبرات مصرفية وشبكة خدمات واسعة
خدمات تناسب شرائح متعددة من العملاء
التزام بالاستدامة والمسؤولية المجتمعية
رئيس مجلس الإدارة غير التنفيذي
المزيد من التفاصيل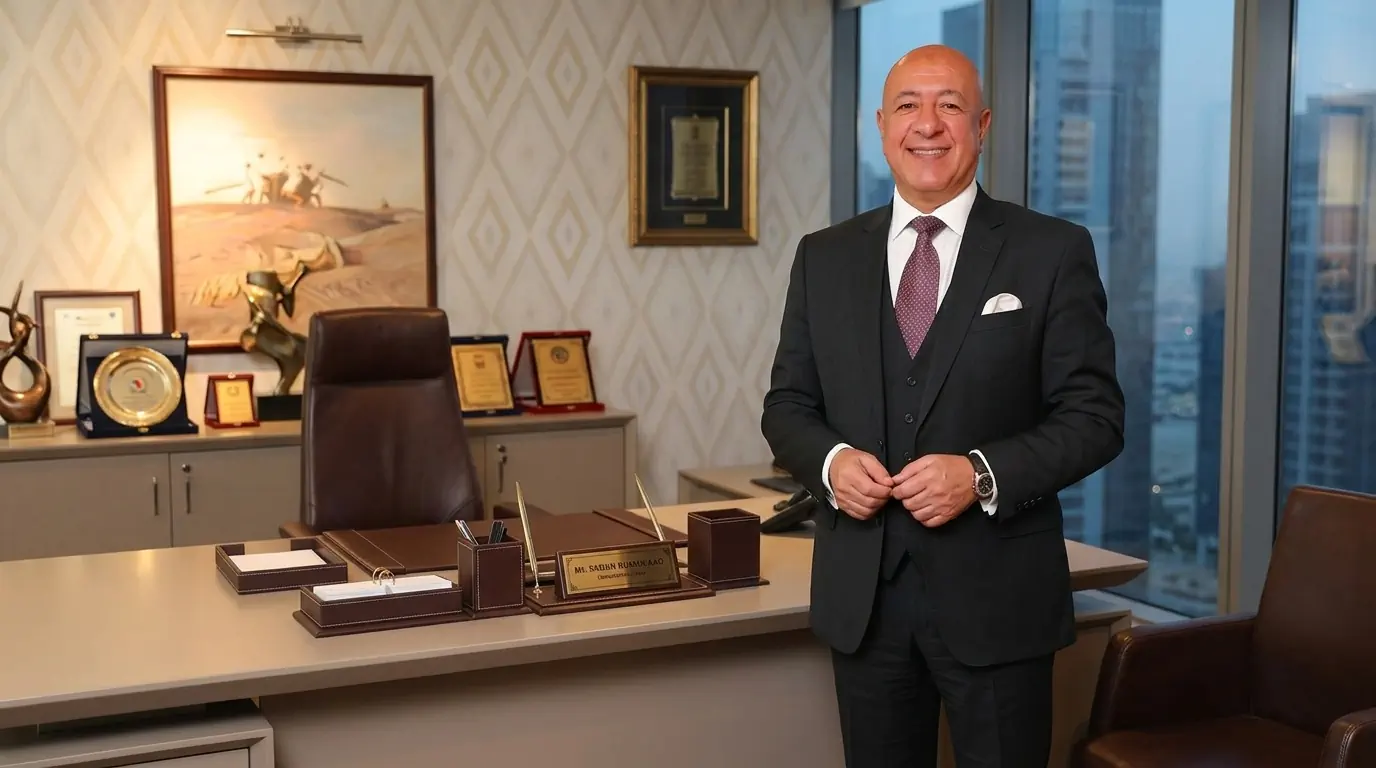
الرئيس التنفيذي والعضو المنتدب
المزيد من التفاصيل
ممثل هيئة المجتمعات العمرانية الجديدة
المزيد من التفاصيل
وزير الإٍسكان والمرافق والمجتمعات العمرانية
المزيد من التفاصيل
اختر الخدمة التي تحتاجها وابدأ طلبك بسهولة
ابدأ رحلتك المصرفية بخطوات سهلة
ابدأ الآن←اختر من البطاقات التي تناسب احتياجاتك
ابدأ الآن←تعرّف على خطط الادخار المتاحة
ابدأ الآن←استكشف حلول التمويل المتاحة
ابدأ الآن←