تثبيت الفائدة من المركزي المصري يمدد «الانتظار».. لماذا يؤجل خفض تكلفة الاقتراض؟
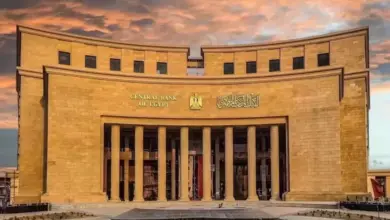
أبقى البنك المركزي المصري أسعار الفائدة الأساسية دون تغيير، ليظل سعر العائد على الإيداع لليلة واحدة عند 19%، والإقراض عند 20%، في خطوة تعكس استمرار الحذر تجاه مسار التضخم والمخاطر الخارجية، رغم التحسن الأخير في مؤشرات الأسعار.
ويأتي القرار في وقت تباطأ فيه التضخم العام، بينما ظل التضخم الأساسي مرتفعًا نسبيًا، بالتزامن مع تباطؤ نمو الاقتصاد المصري إلى 4.7% خلال الربع الثاني من 2026، مقارنة مع 5% في الربع السابق.
وبذلك يختار المركزي المصري مواصلة الانتظار بدلًا من استئناف دورة خفض الفائدة، في محاولة للحفاظ على مسار نزول التضخم، مع تجنب زيادة الضغوط على الجنيه والأسواق المالية.
لماذا ثبت المركزي أسعار الفائدة؟
جاء القرار في ظل تراجع معدل التضخم السنوي في المدن المصرية إلى 14.5% خلال أغسطس، مقابل 14.9% في يوليو، بينما ارتفع التضخم الأساسي إلى 14.9% من 14.7%.
وهذا التباين مهم في قراءة القرار.
فانخفاض التضخم العام يشير إلى استمرار مسار التهدئة، لكن ارتفاع التضخم الأساسي يعني أن بعض الضغوط السعرية المحلية ما زالت قائمة.
لذلك، فإن المركزي لا يتعامل مع رقم التضخم الشهري وحده، وإنما ينظر إلى الاتجاه المتوقع للأسعار ومخاطر الطاقة وأسعار السلع وتطورات المنطقة وتدفقات رؤوس الأموال.
ويظل سعر العملية الرئيسية عند 19.5%، وفق بيانات البنك المركزي المصري.
التضخم يتراجع.. لكن الطريق إلى 7% ما زال طويلًا
يتوقع البنك المركزي استمرار تراجع التضخم تدريجيًا وصولًا إلى نطاق مستهدفه البالغ 7% ± نقطتين مئويتين في النصف الثاني من 2027.
وهذا يعني أن السياسة النقدية لا تزال أمامها فترة من مراقبة البيانات قبل الانتقال إلى تخفيف أكبر في أسعار الفائدة.
فالانتقال من تضخم عند 14.5% إلى المستوى المستهدف يحتاج إلى استمرار انخفاض الضغوط السعرية، خصوصًا مع حساسية الاقتصاد المصري تجاه أسعار الطاقة وتكاليف الاستيراد والتوترات الجيوسياسية.
ومن ثم، فإن خفض الفائدة قبل التأكد من استدامة مسار التضخم قد يعيد بعض الضغوط إلى الأسعار أو الأسواق المالية.
صندوق النقد: الفائدة ليست المشكلة الوحيدة
تأتي رؤية المركزي في وقت يؤكد فيه صندوق النقد الدولي أهمية الحفاظ على سياسة نقدية مناسبة التشدد، ومرونة سعر الصرف، والانضباط المالي للحفاظ على استقرار الاقتصاد المصري.
وقال الصندوق في تقييمه الأخير إن الإصلاحات الاقتصادية ساعدت مصر على امتصاص تداعيات الصراع الإقليمي، لكنه أشار في الوقت نفسه إلى استمرار نقاط ضعف مهمة، أبرزها ارتفاع الدين واحتياجات التمويل واعتماد جزء كبير من التمويل على آجال قصيرة.
ويتوقع الصندوق أن تبقى احتياجات التمويل الإجمالية لمصر قرب 40% من الناتج المحلي الإجمالي على المدى القريب، قبل أن تتراجع تدريجيًا إلى أقل من 30% بحلول 2030.
كما حذر من أن ارتفاع تعرض البنوك للحكومة واحتياجاتها التمويلية الكبيرة قد يزيدان حساسية الاقتصاد تجاه تغير ظروف التمويل العالمية، ويضغطان على الائتمان المتاح للقطاع الخاص.
الفائدة المرتفعة تحمي الاستقرار.. لكنها ترفع تكلفة الاقتراض
هنا تظهر المعادلة الأصعب أمام السياسة النقدية.
فالإبقاء على أسعار الفائدة عند مستويات مرتفعة نسبيًا يساعد في الحفاظ على جاذبية أدوات الدين المقومة بالجنيه، ويدعم جهود السيطرة على التضخم.
لكن في المقابل، تبقى تكلفة الاقتراض مرتفعة بالنسبة إلى الشركات، وهو ما قد يؤثر في قرارات التوسع والإنفاق الاستثماري، خصوصًا لدى الشركات التي تعتمد بدرجة كبيرة على التمويل المصرفي.
وتزداد حساسية هذه النقطة مع ارتفاع تكلفة خدمة الدين الحكومي.
وبحسب البنك الدولي، بلغت مدفوعات الفوائد في مصر نحو 10.6% من الناتج المحلي الإجمالي خلال السنة المالية 2024-2025، ما يحد من المساحة المالية المتاحة أمام الحكومة للإنفاق على الأولويات الاقتصادية والاجتماعية.
ماذا يعني تثبيت الفائدة للشركات والقطاع الخاص؟
بالنسبة إلى الشركات، يعني القرار استمرار تكلفة التمويل عند مستويات مرتفعة، وبالتالي فإن أي توسع يعتمد على الاقتراض سيحتاج إلى حسابات أكثر دقة للعائد المتوقع.
أما القطاع المصرفي، فيواصل العمل داخل بيئة أسعار فائدة مرتفعة، مع استمرار أهمية إدارة السيولة والائتمان ومخاطر تعرض البنوك للقطاع الحكومي.
وفي المقابل، تظل أدوات الدخل الثابت بالجنيه أكثر ارتباطًا بمستوى الفائدة، ما يجعل أي تحول مستقبلي نحو خفض العائد حدثًا مهمًا للمستثمرين والمدخرين والبنوك.
ولهذا فإن قرار المركزي لا يخص المقترضين فقط، بل يمتد تأثيره إلى المدخرات، وأدوات الدين، والاستثمار، والائتمان المصرفي، وتكلفة خدمة الدين العام.
النمو يتباطأ.. فلماذا لا يخفض المركزي الفائدة؟
تباطأ نمو الاقتصاد المصري إلى 4.7% في الربع الثاني من 2026 من 5% في الربع السابق، بحسب البيانات التي استند إليها قرار السياسة النقدية.
لكن تباطؤ النمو وحده لا يعني أن خفض الفائدة أصبح الخيار الفوري.
فالسياسة النقدية مطالبة في الوقت نفسه بالنظر إلى التضخم وسعر الصرف والتدفقات الرأسمالية والظروف الخارجية.
ويشير صندوق النقد إلى أن الحفاظ على الاستقرار الكلي يحتاج إلى استمرار السياسة النقدية المناسبة التشدد، بالتوازي مع إصلاحات أوسع لزيادة المنافسة وتوسيع مساحة القطاع الخاص.
ومن هذه الزاوية، يبدو تثبيت الفائدة أقرب إلى قرار انتظار لجمع مزيد من البيانات، وليس إشارة إلى التخلي عن مسار خفض الفائدة مستقبلًا.
متى يمكن أن يبدأ خفض جديد للفائدة؟
المساحة أمام المركزي لاستئناف خفض أسعار الفائدة ستتسع إذا استمر التضخم في الانخفاض بصورة مستقرة، وتراجعت المخاطر المرتبطة بالطاقة والصراع الإقليمي، واستقرت تدفقات النقد الأجنبي والأسواق المالية.
وفي المقابل، فإن أي عودة للضغوط التضخمية أو ارتفاع حاد في أسعار الطاقة أو تراجع تدفقات رؤوس الأموال قد يدفع البنك المركزي إلى تأجيل الخفض لفترة أطول.
وهنا تكمن أهمية الأشهر المقبلة؛ فكل انخفاض مستدام في التضخم يمنح السياسة النقدية مساحة أكبر للتحرك، بينما قد تؤدي الصدمات الخارجية إلى إعادة حسابات المركزي.
وقرار تثبيت الفائدة عند 19% للإيداع و20% للإقراض يضع الاقتصاد المصري في مرحلة دقيقة: التضخم يتحرك في الاتجاه المطلوب، لكن مستواه لا يزال أعلى بكثير من الهدف، بينما يحتاج القطاع الخاص إلى انخفاض تدريجي في تكلفة التمويل لدعم الاستثمار والنمو.
لذلك، فإن السؤال لم يعد فقط: متى يخفض المركزي الفائدة؟
بل أصبح: هل يستطيع التضخم مواصلة الهبوط بالسرعة الكافية لمنح البنك المركزي مساحة لخفض الفائدة دون إعادة إشعال الضغوط السعرية أو زيادة مخاطر الأسواق؟
وهذه المعادلة ستكون العامل الأهم في تحديد اتجاه أسعار الفائدة خلال الاجتماعات المقبلة.