إعادة تمويل ديون الشركات أمام اختبار ديسمبر.. رفع متوقع للفائدة 25 نقطة أساس
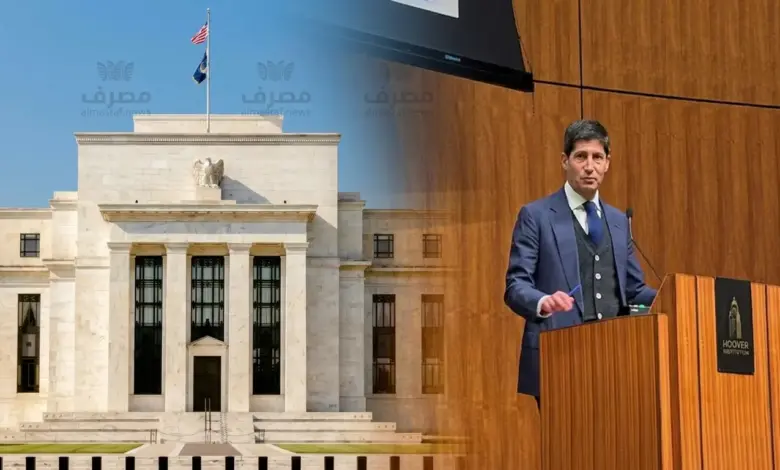
قفزت نسبة المشاركين في استطلاع الاحتياطي الفيدرالي الأمريكي الذين اعتبروا ارتفاع الفائدة طويلة الأجل خطرًا على الاستقرار المالي إلى 48% خلال خريف 2026، مقابل 20% في الربيع. ويأتي هذا التحول قبل اجتماع 9 ديسمبر، وسط توقعات الأسواق برفع أسعار الفائدة 25 نقطة أساس، مع اقتراب استحقاقات ديون الشركات خلال 2027.
وتضع هذه التطورات إعادة تمويل ديون الشركات الأمريكية أمام معادلة أكثر تعقيدًا، تتعلق بتوقيت الاقتراض وتكلفة الحصول على التمويل. فبينما تدرس الإدارات المالية تأمين شروط الاقتراض الحالية، يبقى احتمال تغير العوائد مستقبلًا عاملًا مؤثرًا في قراراتها.
25 نقطة أساس تقترب.. وديون 2027 تضع الشركات أمام قرار حاسم
تتوقع الأسواق أن يرفع الاحتياطي الفيدرالي الأمريكي سعر الفائدة المرجعي بمقدار ربع نقطة مئوية خلال اجتماع لجنة السوق المفتوحة المقرر في 9 ديسمبر 2026. ويضع هذا الاحتمال الشركات التي تستحق ديونها خلال العام المقبل أمام خيارين: إعادة التمويل مبكرًا، أو الانتظار للحصول على شروط قد تكون أفضل.
وتختلف جدوى كل خيار وفق التصنيف الائتماني للشركة وشروط التمويل المتاحة لها، فضلًا عن تطورات العوائد في الأسواق. لذلك لا تعني توقعات رفع الفائدة بالضرورة أن إعادة التمويل الفورية ستكون الخيار الأنسب لجميع المقترضين.
ديون BBB في موقف مختلف.. وتحذيرات للشركات الأقل تصنيفًا
يرى جون جراهام، أستاذ المالية بكلية فوكوا للأعمال في جامعة ديوك، أن الشركات ينبغي ألا تؤجل قرارات التمويل بحثًا عن شروط مثالية قد لا تتحقق. وأوضح أن إعادة التمويل قد تكون منطقية عندما يقترب موعد الاستحقاق وتكون الشروط المتاحة مواتية.
وأشار جراهام، في تصريحات لمجلة Global Finance، إلى أن أسعار الفائدة على ديون الشركات المصنفة BBB لم ترتفع كثيرًا مؤخرًا. واعتبر أن تثبيت تكلفة الاقتراض بالمستويات الحالية قد يكون خيارًا مناسبًا لبعض هذه الشركات.
في المقابل، تواجه المؤسسات ذات التصنيفات الائتمانية الأقل تحديات أكبر، بعدما اتسعت فروق العائد المطلوبة على ديونها بصورة أوضح. وتزيد هذه الفروق تكلفة الاقتراض مقارنة بالديون الأعلى جودة ائتمانية، ما يرفع حساسية قرارات إعادة التمويل.
50 نقطة أساس إضافية.. كيف تنتقل ضغوط الخزانة الأمريكية إلى ديون الشركات؟
تمثل عوائد سندات الخزانة الأمريكية أحد المراجع الأساسية المستخدمة في تسعير ديون الشركات، ما يجعل تحركاتها مؤثرة في تكلفة التمويل. وحذر جراهام من احتمالات ارتفاع هذه العوائد إذا بدأ مستثمرون، بينهم صناديق التحوط، تقليص مراكزهم في السندات الحكومية.
وأوضح أن ارتفاع عوائد الخزانة بمقدار 50 نقطة أساس قد يدفع عوائد سندات الشركات إلى الزيادة بالمقدار نفسه. وقد تكون الزيادة أكبر بالنسبة إلى الديون منخفضة التصنيف، إذا اتسعت فروق العائد الائتماني بالتزامن مع ارتفاع العوائد الحكومية.
ولفت إلى أن الضغوط قد تتفاقم مع اتجاه مزيد من المستثمرين إلى تقليص مراكزهم المالية في بيئة أسعار فائدة صاعدة. وتبقى هذه التحركات سيناريوهات محتملة، وليست زيادات مؤكدة في تكلفة ديون الشركات.
مخاوف الفائدة تقفز إلى 48%.. والذكاء الاصطناعي يتصدر بـ87%
كشف استطلاع المخاطر البارزة على الاستقرار المالي، الذي أجراه بنك الاحتياطي الفيدرالي في نيويورك، عن ارتفاع ملحوظ في القلق من أسعار الفائدة طويلة الأجل.
وحدد 48% من المشاركين ارتفاع هذه الفائدة باعتباره أحد المخاطر المهمة، مقارنة بنسبة 20% في استطلاع الربيع. وجاء هذا الخطر في المرتبة الثالثة بين المخاطر الأكثر ذكرًا خلال استطلاع الخريف.
وتصدر الذكاء الاصطناعي القائمة بنسبة 87%، تلاه احتمال حدوث تصحيح في أسعار الأصول عالية المخاطر بنسبة 52%. وتعكس هذه النسب آراء المشاركين في الاستطلاع بشأن المخاطر المحتملة، ولا تمثل توقعات مؤكدة بوقوعها.
الفيدرالي يرصد 4 مواطن ضعف.. لكن ميزانيات الشركات لا تزال قوية
حدد تقرير الاستقرار المالي الأمريكي لشهر نوفمبر 2026 أربعة مجالات رئيسية لرصد مواطن الضعف، تشمل تقييمات الأصول، وديون الشركات والأسر، والرافعة المالية بالقطاع المالي، ومخاطر التمويل.
وأوضح التقرير أن ارتفاع أعباء المديونية قد يعرض المقترضين لضغوط مالية إذا تراجعت دخولهم أو انخفضت قيمة أصولهم. وقد تضطر الشركات والأسر في هذه الحالة إلى تقليص الإنفاق، بما يؤثر على النشاط الاقتصادي ويعرض المستثمرين لخسائر.
ورغم هذه المخاطر، أظهرت بيانات الاحتياطي الفيدرالي استمرار قوة الميزانيات العمومية للشركات غير المالية حتى الربع الثاني من 2026. كما بقيت المخاطر المرتبطة بديون الشركات والأسر عند مستوى معتدل في التقييم العام للتقرير.
وسجلت ديون الشركات غير المالية والأسر نموًا خلال الربع الثاني، لكن بوتيرة أقل من نمو الناتج المحلي الإجمالي. وأسهم ذلك في انخفاض طفيف لنسبة ديون الشركات إلى الناتج، رغم استمرارها ضمن المستويات المرتفعة تاريخيًا.
وتبرز هذه المؤشرات الفارق بين قوة المراكز المالية الحالية للشركات والمخاطر المحتملة عند تجديد ديونها. ويبقى توقيت إعادة التمويل مرتبطًا بشروط الاقتراض والتصنيفات الائتمانية ومسار العوائد، وليس بقرار الفائدة المنتظر وحده.