قرار البنك المركزي اليوم.. هل تتثبت أسعار الفائدة في مصر عند 19%؟
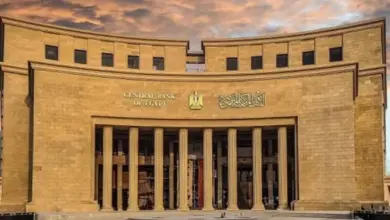
تحسم لجنة السياسة النقدية بالبنك المركزي المصري، اليوم الخميس 29 أكتوبر 2026، مصير أسعار الفائدة على الإيداع والإقراض بالجنيه المصري، خلال اجتماعها السابع هذا العام، وسط ترقب واسع من الأسواق والمستثمرين والمودعين لقرار السياسة النقدية خلال الفترة المقبلة.
وتتجه الأنظار إلى الاجتماع في ظل استمرار التحديات المرتبطة بمعدلات التضخم وتحركات سعر صرف الجنيه، بالتزامن مع تراجع معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس، وفقًا للبيانات الواردة في التقرير.
ويأتي القرار المرتقب في وقت تسعى فيه الأسواق إلى استشراف اتجاه أسعار الفائدة، ومدى إمكانية الانتقال إلى مرحلة جديدة من التيسير النقدي، أو استمرار السياسة الحالية لحين التأكد من استدامة تراجع الضغوط التضخمية واستقرار المؤشرات الاقتصادية.
أسعار الفائدة الحالية في مصر
تجتمع لجنة السياسة النقدية اليوم بعد قرارها الصادر في 24 سبتمبر الماضي بالإبقاء على أسعار العائد الأساسية دون تغيير، لتستقر أسعار الفائدة عند المستويات التالية:
-
سعر عائد الإيداع لليلة واحدة: 19%.
-
سعر عائد الإقراض لليلة واحدة: 20%.
-
سعر العملية الرئيسية للبنك المركزي: 19.5%.
-
سعر الائتمان والخصم: 19.5%.
وتعكس هذه المستويات تكلفة الأموال داخل القطاع المصرفي، كما تمثل أحد المؤشرات الرئيسية التي تستند إليها البنوك عند تحديد أسعار العائد على بعض المنتجات الادخارية والتمويلية، وفقًا لسياسات كل بنك وظروف السوق.
وتكتسب أسعار الفائدة أهمية خاصة بالنسبة إلى المودعين الباحثين عن عائد مناسب على مدخراتهم، وكذلك الأفراد والشركات الذين يعتمدون على التمويل المصرفي لتلبية احتياجاتهم الاستهلاكية أو التوسعية.
توقعات قرار البنك المركزي بشأن أسعار الفائدة اليوم
تتركز التوقعات المطروحة قبل اجتماع اليوم حول إمكانية تثبيت أسعار الفائدة، في ظل استمرار حالة عدم اليقين بشأن التطورات الاقتصادية والجيوسياسية، والحاجة إلى تقييم مسار التضخم وسعر الصرف قبل اتخاذ أي تغييرات جديدة في السياسة النقدية.
ويمثل التراجع الأخير في معدل التضخم السنوي مؤشرًا مهمًا أمام صناع السياسة النقدية، لكنه لا يعني بالضرورة اتخاذ قرار فوري بخفض أسعار الفائدة، إذ تتوقف قرارات اللجنة على مجموعة من المؤشرات الاقتصادية، وليس على قراءة واحدة للتضخم.
وفي حال اتجه البنك المركزي إلى تثبيت أسعار الفائدة، فسيعني ذلك استمرار المستويات الحالية لحين اتضاح اتجاهات الأسعار بصورة أكبر، وتقييم مدى استدامة التراجع التضخمي خلال الفترة المقبلة.
وفي المقابل، يظل رفع أسعار الفائدة أحد السيناريوهات المحتملة إذا رأت اللجنة أن المخاطر التضخمية أو الضغوط على سعر الصرف تستدعي تشديد السياسة النقدية للحفاظ على استقرار الأسعار.
أما خفض الفائدة، فيرتبط بظهور مؤشرات أكثر وضوحًا على تراجع الضغوط التضخمية، بما يسمح بتخفيف القيود النقدية دون الإضرار بمستهدفات استقرار الأسعار.
وتبقى هذه السيناريوهات في إطار التوقعات إلى حين إعلان البنك المركزي قراره الرسمي عقب الاجتماع، إذ لا يمكن الجزم باتجاه القرار قبل صدور البيان المعتمد للجنة السياسة النقدية.
التضخم وسعر الصرف ضمن حسابات السياسة النقدية
يمثل التضخم أحد أبرز العوامل المؤثرة في قرارات أسعار الفائدة، نظرًا إلى انعكاسه المباشر على القوة الشرائية للأفراد وتكلفة السلع والخدمات، فضلًا عن دوره في تحديد اتجاه السياسة النقدية.
ويمنح تراجع التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر، مقارنة بـ14.5% في أغسطس، الأسواق مؤشرًا على انخفاض وتيرة الزيادة السنوية في الأسعار، لكن استمرار هذا الاتجاه يظل عنصرًا مهمًا في تقييم فرص تغيير أسعار العائد.
كما يحظى سعر صرف الجنيه المصري بمتابعة وثيقة من جانب اللجنة، في ضوء تأثير تحركات العملة على تكلفة الواردات وأسعار السلع، وما قد ينتج عنها من ضغوط تضخمية إضافية.
وتدخل التطورات الاقتصادية والجيوسياسية ضمن الحسابات التي تسبق القرار، نظرًا إلى انعكاساتها المحتملة على الأسواق العالمية وتدفقات رؤوس الأموال وتكلفة التمويل، وهو ما يجعل تحديد اتجاه الفائدة مرتبطًا بتقييم شامل للمخاطر والتوقعات.
كيف يؤثر قرار الفائدة على الشهادات والودائع؟
يحظى قرار البنك المركزي باهتمام كبير من أصحاب المدخرات، خصوصًا الباحثين عن أفضل عائد على الشهادات الادخارية والودائع البنكية، إذ يمكن أن تؤثر قرارات الفائدة في توجهات البنوك بشأن تسعير منتجاتها.
وفي حال تثبيت أسعار الفائدة، قد تستمر البنوك في تقديم منتجاتها الادخارية وفقًا لسياساتها الحالية، مع إمكانية تعديل عوائد بعض الشهادات أو طرح منتجات جديدة بصورة مستقلة عن قرار البنك المركزي.
أما إذا تقرر رفع الفائدة، فقد تتجه بعض البنوك إلى زيادة العائد على منتجات ادخارية معينة لجذب السيولة، مع اختلاف توقيت التعديلات ونسبها من مؤسسة مصرفية إلى أخرى.
وفي حالة خفض أسعار الفائدة، فقد تتجه البنوك إلى تقليص العائد على بعض الشهادات والودائع، وفقًا لظروف السوق وتكلفة الأموال لديها، لكن ذلك لا يعني بالضرورة تعديل جميع المنتجات القائمة بصورة تلقائية.
ومن ثم، ينصح العملاء بمراجعة شروط الشهادات والودائع لدى البنوك المختلفة، والانتباه إلى دورية صرف العائد ومدة الاستثمار وإمكانية الاسترداد المبكر، بدلًا من الاعتماد على قرار الفائدة وحده عند اختيار المنتج الادخاري المناسب.
تأثير القرار على القروض والتمويل المصرفي
لا يقتصر تأثير أسعار الفائدة على المدخرين، بل يمتد إلى الأفراد والشركات الذين يعتمدون على القروض والتسهيلات الائتمانية، إذ ترتبط تكلفة التمويل بعوامل متعددة، من بينها أسعار الفائدة الأساسية وسياسات التسعير لدى البنوك.
وفي حال تثبيت الفائدة، قد تستمر تكلفة بعض القروض عند مستوياتها الحالية، مع اختلاف السعر النهائي وفقًا لنوع التمويل والجدارة الائتمانية للعميل وشروط التعاقد.
أما رفع أسعار الفائدة، فقد يزيد تكلفة الاقتراض في بعض المنتجات التمويلية، بينما قد يتيح خفضها فرصة لتراجع تكلفة التمويل في حالات معينة، وفقًا لآلية تسعير القرض وطبيعة سعر العائد المطبق عليه.
ويجب التأكيد أن أي تغيير في أسعار الفائدة الأساسية لا يؤدي بالضرورة إلى تعديل فوري لجميع القروض أو المنتجات المصرفية، إذ تختلف الشروط من عقد إلى آخر، كما تتباين استجابة البنوك للقرارات النقدية.
متى يُعلن قرار لجنة السياسة النقدية؟
تترقب الأسواق صدور بيان لجنة السياسة النقدية عقب اجتماع اليوم الخميس، للتعرف على القرار النهائي بشأن أسعار الإيداع والإقراض، إلى جانب تقييم البنك المركزي للتطورات الاقتصادية ومخاطر التضخم.
ويمثل البيان أهمية إضافية للمستثمرين والمودعين والشركات، إذ يساعدهم على فهم توجهات السياسة النقدية خلال المرحلة المقبلة، وما إذا كانت الظروف الاقتصادية تمهد لتثبيت أسعار الفائدة أو تغييرها في الاجتماعات القادمة.
وحتى صدور الإعلان الرسمي، تظل توقعات التثبيت أو الرفع أو الخفض سيناريوهات محتملة، بينما يبقى القرار النهائي وما يصاحبه من تقييم اقتصادي صادرًا عن لجنة السياسة النقدية بالبنك المركزي المصري.