4 أسواق فقط تجتاز اختبار تمويل البنوك المتعثرة.. وتحذير عالمي من فجوات الأزمة
كشف مجلس الاستقرار المالي عن فجوات في استعداد عدد كبير من الجهات الرقابية حول العالم لتوفير التمويل الطارئ اللازم عند تعثر بنك كبير، محذرًا من أن غياب آليات جاهزة قد يجبر السلطات على التحرك تحت ضغط الأزمة بدلًا من التعامل معها وفق ترتيبات محددة مسبقًا.
وأظهر تقرير المجلس الصادر في 9 أكتوبر 2026 أن أقل من نصف الجهات المشمولة بالمراجعة لديها ترتيبات تمويل واضحة وكافية وقابلة للتفعيل بالسرعة المطلوبة. ولم تستوفِ المعايير بالكامل سوى أربع جهات هي الولايات المتحدة وبريطانيا واليابان وهونغ كونغ، بينما ظهرت فجوات جوهرية في عدد آخر من الأنظمة المالية.
4 أسواق فقط تستوفي المعايير.. وأوروبا ضمن الجهات التي تواجه فجوات
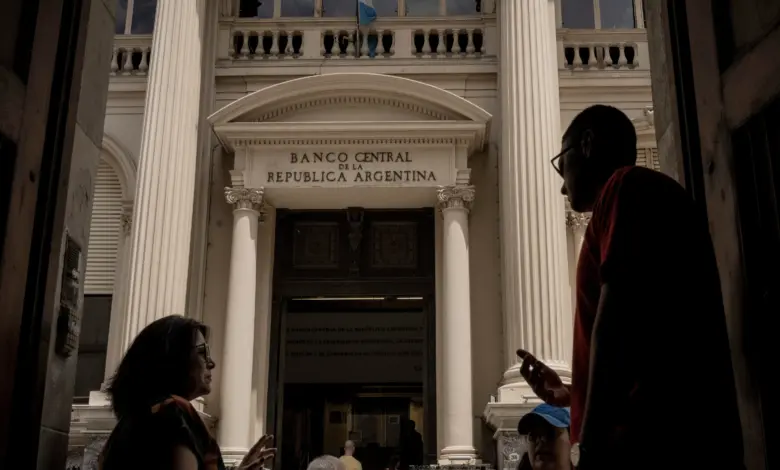
شملت الجهات التي لم تستوفِ المعايير بالكامل الهند والأرجنتين، اللتين صُنفتا ضمن الجهات غير الممتثلة للمتطلبات، فيما كان الاتحاد المصرفي الأوروبي وسويسرا من بين الجهات التي حدد التقرير لديها أوجه قصور جوهرية.
ولا يعني هذا التصنيف أن هذه الأسواق عاجزة عن التعامل مع جميع الأزمات المصرفية، إذ يركز التقرير تحديدًا على مدى جاهزيتها لتوفير التمويل العام المؤقت لبنك يخضع لإجراءات المعالجة عند تعثره، وليس على قدرتها الكاملة على إدارة الأزمات المالية بمختلف أنواعها.
وتبرز أهمية هذه النتيجة في أن وجود نظام رقابي قوي أو متطلبات مرتفعة لرأس المال لا يضمن وحده توافر السيولة اللازمة بالسرعة والحجم المطلوبين إذا فقد بنك نظامي قدرته على الوصول إلى مصادر التمويل المعتادة.
ما المقصود بآلية التمويل الطارئ للبنوك؟
يقصد مجلس الاستقرار المالي بآليات التمويل الاحتياطي من القطاع العام ترتيبات تسمح بتوفير تمويل مؤقت في الحالات الاستثنائية، إذا لم تعد موارد البنك نفسه أو قدرته على الحصول على تمويل من الأسواق كافية لدعم عملية المعالجة المنظمة.
ويُفترض اللجوء إلى هذه الآليات باعتبارها خيارًا أخيرًا، لا بديلًا عن مسؤولية البنك عن موارده ولا وسيلة تلقائية لإنقاذ المساهمين أو تحميل دافعي الضرائب الخسائر.
وتكمن أهميتها في إتاحة الوقت والسيولة اللازمين لاستمرار الوظائف المصرفية الحيوية خلال معالجة البنك المتعثر، بما يقلل خطر حدوث اضطراب واسع في النظام المالي أو الاضطرار إلى وضع البنك تحت الملكية العامة.
أزمة كريدي سويس أعادت ملف السيولة إلى الواجهة
تأتي المراجعة ضمن الجهود التي أطلقها المجلس عقب الاضطرابات المصرفية التي شهدها عام 2023، وفي مقدمتها أزمة كريدي سويس التي انتهت باستحواذ بنك UBS عليه في صفقة إنقاذ مدعومة بترتيبات استثنائية للسيولة وضمانات حكومية.
وأظهرت تلك الأزمة مدى السرعة التي يمكن أن تتدهور بها أوضاع السيولة لدى مؤسسة مالية كبيرة، حتى قبل استكمال الإجراءات التقليدية لمعالجة التعثر.
ولهذا يركز المجلس على أن الاستعداد لا يقتصر على وضع قواعد قانونية تسمح بالتدخل، بل يتطلب أيضًا التأكد من إمكانية توفير التمويل فعليًا، بالحجم المناسب وفي الوقت الذي تحتاج إليه السلطات.
المجلس يطالب بتحديد مصادر التمويل قبل وقوع الأزمة
دعا التقرير السلطات الوطنية إلى استكمال ترتيبات التمويل الطارئ قبل اندلاع الأزمات، بدلًا من محاولة تصميم الحلول أثناء تعرض بنك كبير لضغوط حادة.
وتشمل التوصيات تحديد مصادر التمويل العام المؤقت التي يمكن استخدامها، ووضع أساس قانوني واضح لتقديم الدعم، إلى جانب توفير صلاحيات وآليات تسمح باسترداد الخسائر المحتملة.
كما شدد المجلس على ضرورة وضع ضمانات تحد من المخاطر الأخلاقية، بما يمنع تحول التمويل العام الاستثنائي إلى مصدر تشجيع على تحمل مخاطر مفرطة أو الاعتماد الدائم على تدخل الدولة.
فجوات التمويل قد تعرقل معالجة البنوك النظامية
يرى المجلس أن عدم اكتمال هذه الترتيبات يضعف قدرة السلطات على معالجة البنوك ذات الأهمية النظامية بصورة منظمة، وقد يرفع احتمالات انتقال الضغوط من مؤسسة متعثرة إلى بقية النظام المالي.
ويكتسب ذلك أهمية خاصة عندما تكون الحاجة إلى السيولة عاجلة، بينما تحتاج القرارات الحكومية أو التشريعية إلى وقت للتنسيق والتنفيذ.
ولا يقتصر التحدي على توفير الأموال، بل يمتد إلى تحديد الجهة المخولة بالتدخل، وشروط استخدام التمويل، وكيفية استرداد الأموال أو الخسائر، والضمانات التي تحافظ على كون الدعم الملاذ الأخير.
15 عامًا من المعايير.. والحاجة إلى التنفيذ لا تزال قائمة
رغم مرور نحو 15 عامًا على إصدار مجلس الاستقرار المالي توصياته بشأن آليات التمويل الاحتياطي في إجراءات معالجة البنوك، لا تزال قرابة نصف الجهات المشمولة بالمراجعة تواجه فجوات جوهرية في هذا الجانب.
وطالب المجلس باستكمال التنفيذ بصورة أكثر اتساقًا، مع تعزيز تبادل الخبرات بين أعضائه ومتابعة التقدم المحرز في تطبيق المعايير.
ويضع التقرير الاستعداد للسيولة الطارئة ضمن عناصر البنية الأساسية للاستقرار المالي، مؤكدًا أن اختبار قدرة النظام المصرفي على تحمل الصدمات لا يكتمل من دون ترتيبات واضحة للتعامل مع تعثر المؤسسات الكبيرة، إذا استنفدت مصادر التمويل الأخرى.