لوجان ترفع سقف الفائدة 50 نقطة أساس.. وارتفاع العوائد قد يخفف مهمة الفيدرالي
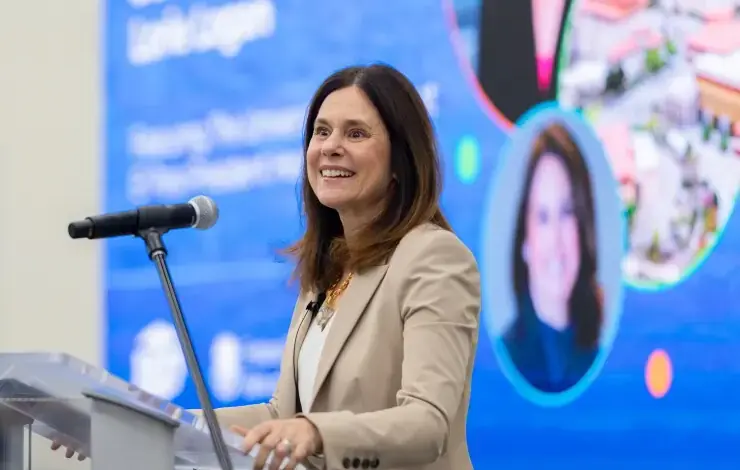
رفعت لوري لوجان، رئيسة بنك الاحتياطي الفيدرالي في دالاس والعضو المصوّت في لجنة السوق المفتوحة، سقف التشديد النقدي المطلوب في الولايات المتحدة، قائلة إن نطاق سعر الفائدة يحتاج إلى الارتفاع 50 نقطة أساس إضافية على الأقل حتى تصبح السياسة النقدية مقيدة بما يكفي لإعادة التضخم إلى هدف الاحتياطي الفيدرالي البالغ 2%.
وتضع تصريحات لوجان مسارًا أكثر تشددًا من إشارات أطلقها مسؤولون آخرون في الأيام الأخيرة، إذ دعا جون ويليامز إلى عدم الاستعجال، فيما قال نائب رئيس الاحتياطي الفيدرالي فيليب جيفرسون إن اللجنة تحتاج إلى مزيد من البيانات قبل اتخاذ قرار جديد.
وفي الوقت نفسه، أشارت لوجان إلى أن الارتفاع الحاد في عوائد السندات طويلة الأجل قد يفرض بالفعل درجة من التشديد على الاقتصاد، بما قد يقلل الحاجة إلى رفع الفائدة بالقدر نفسه.
لوجان: الفائدة تحتاج إلى 50 نقطة أساس إضافية على الأقل
قالت لوجان إن رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر كان «خطوة أولى مهمة»، لكنها ترى أن نطاق الفائدة يحتاج إلى الصعود بمقدار 50 نقطة أساس أخرى أو أكثر حتى يتوازن مسار السياسة مع أهداف الاحتياطي الفيدرالي.
ويبلغ النطاق المستهدف حاليًا 3.75% إلى 4% بعد زيادة سبتمبر، وفق بيانات الاحتياطي الفيدرالي.
وترى لوجان أن التضخم يتجه إلى منتصف نطاق 2%، لكنه لا يبدو مرشحًا للهبوط إلى هدف البنك البالغ 2% من دون مزيد من رفع الفائدة.
التضخم أعلى من الهدف وسوق العمل لا يفرض خفضًا سريعًا
استندت لوجان في موقفها إلى استمرار التضخم فوق المستوى المستهدف، في وقت ترى فيه أن الاقتصاد الأمريكي يكتسب قوة وأن سوق العمل لا يزال متوازنًا نسبيًا.
وقالت إن معدل البطالة البالغ 4.1% يقترب من معظم تقديرات المستوى المستدام الأدنى للبطالة، ما يعني من وجهة نظرها أن الظروف الاقتصادية لا تبرر ترك السياسة النقدية عند مستوى غير مقيد بما يكفي.
وبحسب تقييمها، فإن الجمع بين تضخم أعلى من الهدف وسوق عمل متوازن ونمو اقتصادي قوي يشير إلى حاجة السياسة النقدية إلى مزيد من التشديد.
عوائد السندات تمنح الفيدرالي أداة تشديد إضافية
رغم تمسكها برفع الفائدة، أقرت لوجان بأن القفزة الأخيرة في عوائد السندات الأمريكية طويلة الأجل قد تؤدي جزءًا من مهمة التشديد النقدي.
وأشارت إلى أن ارتفاع العوائد يعكس، في جانب منه، توقعات المستثمرين بنمو اقتصادي أقوى ومستويات أعلى للفائدة، لكن نماذج أخرى تشير أيضًا إلى زيادة ما يسمى علاوة الأجل، وهي الزيادة التي يطلبها المستثمرون مقابل الاحتفاظ بالسندات لفترات أطول.
وترى لوجان أن ارتفاع علاوة الأجل قد يؤدي إلى إبطاء الاقتصاد، وبالتالي يقلل من الحاجة إلى مزيد من التشديد النقدي.
لكنها شددت في الوقت نفسه على أن عوائد السوق لا تقوم بعمل الفيدرالي بالكامل، وأن اللجنة ستواصل تقييم الظروف المالية إلى جانب البيانات الاقتصادية قبل تحديد ما إذا كانت الفائدة وصلت إلى مستوى تقييدي كافٍ.
رسالة لوجان تختلف عن ويليامز وجيفرسون
تأتي تصريحات لوجان في وقت أرسل فيه عدد من كبار مسؤولي الاحتياطي الفيدرالي إشارات أكثر حذرًا بشأن توقيت الرفع المقبل.
وقال جون ويليامز في 29 سبتمبر إنه لا توجد حاجة إلى الاستعجال بعد خطوة سبتمبر، وإن زيادة أخرى في وقت لاحق من العام قد تكون مناسبة إذا تطور الاقتصاد وفق توقعاته.
وفي 1 أكتوبر، أيد فيليب جيفرسون الاتجاه نفسه، قائلًا إن أي تعديلات مستقبلية يجب أن تستند إلى اتجاهات البيانات والتوقعات وتوازن المخاطر، وإن الأمر قد يحتاج إلى مزيد من الوقت قبل اتخاذ قرار جديد.
وفي المقابل، ظل نيل كاشكاري منفتحًا على رفع جديد، بينما أكد مايكل بار أن مزيدًا من الزيادات قد يكون ضروريًا لضمان عودة التضخم إلى 2%.
وبذلك لا يظهر موقف موحد بشأن توقيت الزيادة المقبلة، حتى مع وجود اتفاق أوسع بين عدد من المسؤولين على أن التضخم لا يزال أعلى من المستوى المستهدف.
السوق تعيد تسعير اجتماع أكتوبر
انعكست الرسائل المتباينة من مسؤولي الاحتياطي الفيدرالي على توقعات الأسواق، خصوصًا بعدما دفعت تصريحات ويليامز ثم جيفرسون المستثمرين إلى تقليص رهاناتهم على رفع متتالٍ للفائدة في اجتماع أكتوبر.
وبحسب رويترز، تراجعت رهانات المتعاملين على رفع الفائدة في أكتوبر بصورة حادة، بينما أصبح رفع واحد إضافي خلال العام، وفي ديسمبر تحديدًا، السيناريو الأكثر حضورًا في تسعير الأسواق آنذاك.
لكن موقف لوجان يضيف عنصرًا جديدًا إلى المعادلة، لأنها لا تحدد موعدًا بعينه للزيادات، بل تركز على المستوى النهائي المطلوب للفائدة حتى تصبح السياسة النقدية مقيدة بما يكفي.
هدف لوجان ليس رفعًا واحدًا بالضرورة
وتشير عبارة لوجان بشأن الحاجة إلى 50 نقطة أساس إضافية أو أكثر إلى أن رؤيتها لا تقتصر بالضرورة على تحرك منفرد بمقدار 25 نقطة أساس.
وقالت إن «بضع زيادات إضافية» ستعيد فقط التأثير الناتج عن تخفيضات إدارة المخاطر التي أجرتها اللجنة في النصف الثاني من العام الماضي، عندما خفضت الفائدة بإجمالي 75 نقطة أساس خلال ثلاثة اجتماعات متتالية.
وتترك هذه الرؤية الباب مفتوحًا أمام مسار تشديد أكبر مما تسعره الأسواق حاليًا إذا بقي التضخم أعلى من الهدف ولم تتراجع الضغوط السعرية بالسرعة المطلوبة.
الفيدرالي يواجه معادلة أصعب بين التضخم والعوائد
يواجه الاحتياطي الفيدرالي الآن معادلة نقدية أكثر تعقيدًا: فرفع الفائدة يساعد في كبح التضخم، لكن ارتفاع العوائد طويلة الأجل يفرض في الوقت نفسه ضغوطًا تمويلية على الاقتصاد.
وترى لوجان أن قوة الاقتصاد والإنفاق الاستهلاكي تعني أن السياسة الحالية ليست مقيدة بما يكفي، بينما قد يؤدي استمرار ارتفاع علاوات الأجل إلى تباطؤ اقتصادي يخفف جزءًا من الحاجة إلى الرفع.
ولهذا تركز في تقييمها على سوق العمل والتضخم والنمو والاستهلاك والظروف المالية بدل الاعتماد على مؤشر واحد لاتخاذ قرار السياسة النقدية.
معركة الفائدة تنتقل من «هل نرفع؟» إلى «إلى أين؟»
بعد رفع الفائدة إلى نطاق 3.75%-4% في سبتمبر، لم يعد الخلاف بين مسؤولي الاحتياطي الفيدرالي يدور فقط حول الحاجة إلى تشديد السياسة، بل حول السرعة والتوقيت والمستوى النهائي للفائدة.
وفيما تميل تصريحات ويليامز وجيفرسون إلى منح اللجنة مزيدًا من الوقت لتقييم البيانات، تضع لوجان سقفًا أكثر وضوحًا للمستوى الذي تراه ضروريًا للسيطرة على التضخم.
وتبقى البيانات الجديدة، إلى جانب حركة عوائد السندات والضغوط السعرية، عوامل حاسمة في تحديد مدى اقتراب الاحتياطي الفيدرالي من المستوى الذي يصفه بأنه «مقيد» بما يكفي.