الفيدرالي بين نار التضخم وضغوط ترامب..ماذا تفعل أسعار الفائدة بالأسواق؟
تواجه اللجنة الفيدرالية للسوق المفتوحة اختبارًا صعبًا قبل اجتماعها المرتقب اليوم الأربعاء، في ظل بقاء التضخم أعلى من المستهدف، وارتفاع أسعار النفط فوق مستوى 100 دولار للبرميل، فيما يراهن المتداولون بنسبة 93% على رفع أسعار الفائدة.
وتضع هذه المعطيات مجلس الاحتياطي الفيدرالي أمام معادلة شديدة التعقيد، إذ إن الإبقاء على السياسة النقدية دون تغيير قد يثير رد فعل الأسواق، بينما قد يؤدي رفع الفائدة إلى تصعيد الضغوط السياسية من البيت الأبيض.
التضخم والنفط يضغطان على قرار الفيدرالي
وتأتي توقعات رفع أسعار الفائدة في وقت لا يزال فيه التضخم الأمريكي أعلى من المستوى المستهدف، بالتزامن مع ارتفاع أسعار النفط، وهو ما يزيد مخاطر استمرار الضغوط السعرية.
وكان خام برنت قد تراجع الأربعاء بنسبة 0.9% إلى 107.82 دولارًا للبرميل، بعد أن ساهمت الزيادة غير المتوقعة في مخزونات النفط الخام الأمريكية في الحد من موجة الصعود.
ويعني ارتفاع أسعار الطاقة فوق 100 دولار للبرميل تحديًا إضافيًا أمام صناع السياسة النقدية، لأن استمرار ارتفاع تكاليف الطاقة قد يزيد الضغوط على أسعار السلع والخدمات.
ترامب يريد خفض تكاليف الاقتراض
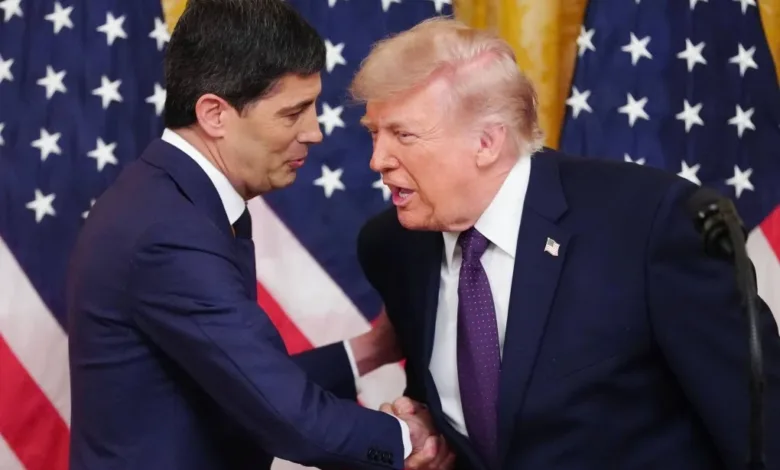
وفي المقابل، يواجه الفيدرالي ضغوطًا متكررة من الرئيس دونالد ترامب، الذي دعا مرارًا إلى خفض تكاليف الاقتراض.
وكان ترامب قد هدد الشهر الماضي باتخاذ إجراءات تجارية ضد الدول التي تحقق فوائض تجارية مع الولايات المتحدة إذا لم يخفض الاحتياطي الفيدرالي أسعار الفائدة.
ويضيف هذا الضغط السياسي عنصرًا جديدًا إلى القرار النقدي، في وقت تؤكد فيه أهمية استقلالية السياسة النقدية أن قرارات أسعار الفائدة يجب أن تستند إلى تقييم التضخم وسوق العمل والنشاط الاقتصادي.
عوائد السندات تهدأ بعد قفزة قوية
وشهدت الأسواق بعض الانفراج خلال تعاملات الأربعاء، بعدما تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بصورة طفيفة، عقب تجاوزه مستوى 5% في الجلسة السابقة.
وتراقب الأسواق تحركات العائد على السندات باعتبارها عنصرًا رئيسيًا في تكلفة التمويل، كما تؤثر بصورة مباشرة في تقييمات الأسهم وجاذبية الدولار والأصول الأخرى.
ومع ذلك، فإن التراجع المحدود في العائد لا يعني انتهاء الضغوط، خصوصًا مع استمرار المخاوف بشأن التضخم ومسار السياسة النقدية.
البنوك المركزية العالمية تزيد تعقيد المشهد
ولا يتحرك الفيدرالي في فراغ، إذ تستعد بنوك مركزية رئيسية أخرى، من بينها بنك اليابان، لتشديد سياستها النقدية خلال الأسبوع.
وقد يؤدي اختلاف مسارات السياسة النقدية بين الاقتصادات الكبرى إلى زيادة تقلبات أسواق العملات والسندات والأسهم، خصوصًا مع إعادة المستثمرين توزيع مراكزهم بين الأسواق.
وتعكس هذه التطورات هشاشة الثقة في الأسواق العالمية، رغم ظهور مؤشرات على تعافٍ حذر خلال تعاملات الأربعاء.
الأسهم تستعيد بعض التوازن
وعلى صعيد الأسهم، ارتفع مؤشر MSCI الأوسع لأسهم منطقة آسيا والمحيط الهادئ خارج اليابان بنسبة 0.6%، بينما صعد مؤشر نيكاي 225 بنسبة 0.4%.
كما ارتفعت العقود الآجلة لمؤشر ستاندرد آند بورز 500 الأمريكي بنسبة 0.2%.
وامتد التحسن الحذر إلى أوروبا، حيث صعدت العقود الآجلة لمؤشر يورو ستوكس 50، والعقود الآجلة لمؤشر داكس الألماني، والعقود الآجلة لمؤشر فوتسي بنسبة 0.3% في بداية التداولات.
العملات المشفرة تحت ضغط جديد
وفي سوق الأصول الرقمية، واصلت العملات المشفرة خسائرها بعد تصويت مجلس الشيوخ الأمريكي الثلاثاء ضد تشريع شامل للعملات المشفرة كان ترامب قد دعمه.
وتراجع سعر البيتكوين بنسبة 0.1% إلى 75,816.24 دولار، بينما انخفض الإيثيريوم بنسبة 0.2% إلى 2,403.27 دولار.
ويضيف هذا التطور ضغوطًا جديدة إلى سوق الأصول الرقمية، التي تتأثر في الوقت نفسه بتوقعات أسعار الفائدة والسيولة العالمية والتوجهات التنظيمية في الولايات المتحدة.
الأسواق أمام قرار حاسم
وتتركز الأنظار الآن على اجتماع الفيدرالي الأربعاء، ليس فقط لمعرفة قرار الفائدة، وإنما أيضًا لاستقراء المسار المتوقع للسياسة النقدية خلال العام المقبل.
فرفع الفائدة قد يعزز جهود كبح التضخم، لكنه يرفع تكلفة الاقتراض ويزيد الضغوط على النشاط الاقتصادي والأسواق.
أما الإبقاء على السياسة دون تغيير، في ظل تضخم مرتفع ونفط يتجاوز 100 دولار، فقد يدفع المستثمرين إلى إعادة تقييم مدى جدية الفيدرالي في مواجهة الضغوط السعرية.
وبذلك لا يبدو قرار الأربعاء مجرد تحرك لسعر الفائدة، بل اختبارًا لمدى قدرة الفيدرالي على الموازنة بين استقرار الأسعار، واستقرار الأسواق، والضغوط السياسية المتزايدة.