روزنغرين يرجح تأجيل رفع الفائدة.. الفيدرالي قد ينتظر ديسمبر لحسم الخطوة
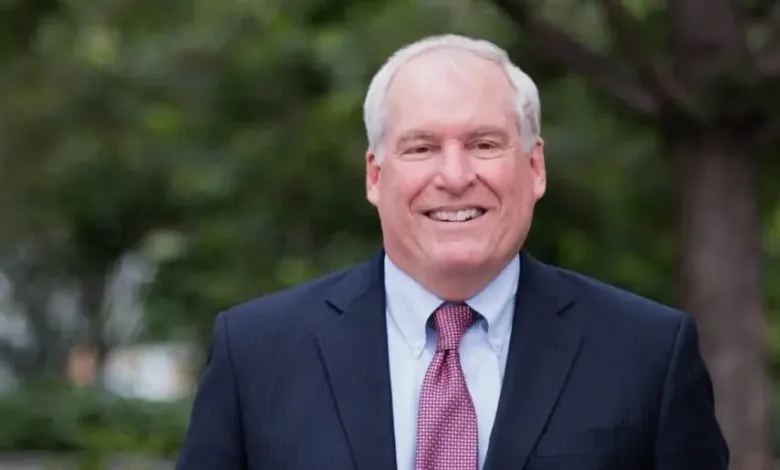
يرى إريك روزنغرين، الرئيس السابق لبنك الاحتياطي الفيدرالي في بوسطن، أن البنك المركزي الأمريكي قد يفضل الانتظار حتى اجتماعه الأخير في 2026 قبل اتخاذ قرار بشأن رفع الفائدة مرة أخرى بمقدار 25 نقطة أساس، بدلًا من التحرك قبل انتخابات التجديد النصفي للكونجرس.
ويستند روزنغرين إلى صورة اقتصادية يصفها بأنها متوسطة الأداء، مع تراجع التضخم بوتيرة أسرع من توقعات صانعي السياسة في اجتماع سبتمبر، بالتزامن مع صدور تقرير وظائف أضعف نسبيًا.
وجاءت تصريحات المسؤول السابق في برنامج «The Close» مع سكارليت فو وهيما بارمار، وسط ترقب الأسواق لاجتماع الاحتياطي الفيدرالي المقبل وتطورات بيانات التضخم وسوق العمل.
التضخم يتراجع أسرع من توقعات الفيدرالي
يرى روزنغرين أن أحد التطورات التي تدفع نحو التريث هو أن التضخم هدأ بوتيرة أسرع مما كان متوقعًا خلال اجتماع سبتمبر، وهو ما يقلل الحاجة إلى الإسراع في تشديد السياسة النقدية.
وتكتسب هذه الإشارة أهمية خاصة بعدما أصبحت قرارات الفائدة أكثر حساسية لتوازن المخاطر بين استمرار الضغوط السعرية وبين تباطؤ سوق العمل.
وبحسب روزنغرين، فإن البيانات الأخيرة لا تقدم صورة اقتصاد يتطلب بالضرورة رفعًا فوريًا للفائدة، بل تسمح لصانعي السياسة بمراقبة التطورات قبل اتخاذ قرار جديد.
تقرير الوظائف يضيف سببًا آخر للتريث
في المقابل، جاء آخر تقرير للوظائف أضعف نسبيًا، وهو ما يعقد مهمة الاحتياطي الفيدرالي الذي يوازن بين استقرار الأسعار والحفاظ على قوة سوق العمل.
ويرى روزنغرين أن اجتماع البيانات الأخيرة، أي تباطؤ التضخم مع بعض الضعف في سوق العمل، يجعل الانتظار خيارًا أكثر منطقية قبل اتخاذ قرار جديد بشأن تكاليف الاقتراض.
ولا يعني ذلك، في المقابل، أن رفع الفائدة أصبح مستبعدًا تمامًا؛ إذ يظل القرار مرتبطًا بالبيانات التي ستصدر قبل الاجتماعات المقبلة.
لماذا يفضّل روزنغرين ديسمبر؟
يشير روزنغرين إلى أن الاحتياطي الفيدرالي قد يفضل تأجيل قرار رفع الفائدة إلى الاجتماع الأخير من العام، بدل اتخاذ خطوة قبيل انتخابات التجديد النصفي.
ويعقد الاحتياطي الفيدرالي اجتماعه المقبل في 27 و28 أكتوبر 2026، بينما يعقد الاجتماع الأخير للعام في 8 و9 ديسمبر 2026.
ومن وجهة نظره، يمنح هذا التوقيت البنك المركزي مساحة إضافية لتقييم التضخم وسوق العمل قبل تحديد ما إذا كانت زيادة جديدة بمقدار 25 نقطة أساس ضرورية بالفعل.
الفيدرالي أمام معادلة أكثر تعقيدًا
يواجه صناع السياسة النقدية الآن معادلة مزدوجة: التضخم يتحرك في اتجاه أكثر اعتدالًا، بينما بدأت مؤشرات سوق العمل تعطي إشارات أقل قوة.
وفي الوقت نفسه، لا يزال التضخم أعلى من المستوى الذي يستهدفه الاحتياطي الفيدرالي، ما يعني أن إعلان انتهاء دورة التشديد النقدي سيكون سابقًا لأوانه.
ولهذا، فإن تأجيل القرار إلى ديسمبر لا يعني بالضرورة التخلي عن رفع الفائدة، وإنما نقل نقطة الحسم إلى اجتماع تتوافر قبله مجموعة أكبر من البيانات الاقتصادية.
الانتخابات تدخل ضمن حسابات توقيت القرار
وتعكس إشارة روزنغرين إلى انتخابات التجديد النصفي حساسية توقيت القرارات النقدية في واشنطن، خصوصًا عندما يقترب القرار من استحقاق سياسي كبير.
لكن تقييم السياسة النقدية يظل في الأساس مرتبطًا بالتضخم والنمو وسوق العمل والأوضاع المالية، وليس بمجرد وجود انتخابات على الأجندة.
ويشير طرح روزنغرين إلى أن فترة الانتظار نفسها قد تكون أداة لإدارة المخاطر، خصوصًا إذا استمرت بيانات الأسعار في التراجع ولم يظهر تسارع جديد في النشاط الاقتصادي.
رهانات السوق تنتظر البيانات القادمة
تدخل الأسواق المرحلة المقبلة وهي تراقب بيانات التضخم وسوق العمل بحثًا عن إشارة واضحة بشأن اجتماع أكتوبر، مع استمرار انقسام التقديرات حول توقيت الزيادة التالية.
وحتى في حال قرر الاحتياطي الفيدرالي إبقاء الفائدة دون تغيير في أكتوبر، فإن احتمال رفعها في ديسمبر سيظل قائمًا إذا عادت الضغوط التضخمية أو أظهرت البيانات الاقتصادية قدرة أكبر على تحمل تكاليف الاقتراض المرتفعة.
أما إذا استمر التضخم في التراجع وتزايدت علامات ضعف سوق العمل، فقد تزداد الضغوط داخل الأسواق على الفيدرالي لتأجيل أي تشديد إضافي.
ديسمبر يتحول إلى محطة الحسم المحتملة
في ضوء قراءة روزنغرين، لا يدور السؤال الرئيسي فقط حول هل سيرفع الفيدرالي الفائدة مرة أخرى؟ وإنما حول متى سيختار تنفيذ الزيادة إذا أثبتت البيانات أنها ضرورية؟
ويضع هذا السيناريو اجتماع ديسمبر في موقع أكثر أهمية، بعدما أصبحت بيانات التضخم والوظائف تسمح بمساحة أوسع للانتظار، بدل اتخاذ قرار سريع خلال اجتماع أكتوبر.
وبذلك، قد يدخل الاحتياطي الفيدرالي الربع الأخير من العام أمام خيارين واضحين: رفع الفائدة مبكرًا إذا عادت الضغوط السعرية بقوة، أو تأجيل الزيادة إلى ديسمبر لمنح الاقتصاد والأسواق مزيدًا من الوقت قبل حسم المسار النقدي.