الذكاء الاصطناعي يدخل قلب البنوك.. من خدمة العملاء إلى كشف الجرائم المالية
كشف مؤتمر سيبوس 2026 عن تحول واضح في طريقة تعامل القطاع المصرفي مع الذكاء الاصطناعي، إذ انتقل النقاش من النماذج التجريبية والعروض التقنية إلى استخدامات أكثر ارتباطاً بالعمل اليومي للبنوك، تشمل التنبؤ بالسيولة، وخدمة العملاء، وفحص المستندات، ومراقبة المعاملات، ومكافحة الاحتيال والجرائم المالية.
وأظهرت المناقشات أن القيمة الحقيقية للتكنولوجيا لا ترتبط بمدى ظهورها أمام العملاء، وإنما بقدرتها على العمل داخل البنية التشغيلية للبنك، مع الحفاظ على الشفافية والحوكمة والقدرة على تفسير القرارات ومراجعتها.
الذكاء الاصطناعي يتحول من عرض تقني إلى أداة مصرفية
شهد المؤتمر حضوراً واسعاً لتطبيقات الذكاء الاصطناعي، لكن النقاشات الأكثر أهمية ركزت على كيفية دمجها داخل العمليات المصرفية الفعلية.
وتراوحت الاستخدامات المطروحة بين التنبؤ بالتدفقات النقدية والسيولة، والرد على استفسارات العملاء، وفحص مستندات المعاملات، واكتشاف الأنشطة المشبوهة.
ويعكس هذا التوجه محاولة البنوك الاستفادة من الذكاء الاصطناعي في المهام التي تعتمد على معالجة كميات كبيرة من البيانات والمعلومات بصورة مستمرة، بدلاً من التعامل معه كمنتج منفصل عن النشاط المصرفي.
الذكاء الاصطناعي يخدم البنوك عبر بنية قائمة بالفعل
خلال مناقشات المؤتمر، أوضح توم دوركين، الرئيس العالمي لـCashPro في بنك أوف أميركا، أن استخدام الذكاء الاصطناعي داخل البنك لا يمثل قطيعة كاملة مع ما سبقه، بل يأتي ضمن تطور يمتد لسنوات في تطبيق التكنولوجيا على مشكلات مصرفية محددة.
وأشار إلى أن البنك انتقل من استخدامات موجهة لعملاء الأفراد إلى تطبيقات أكثر تخصصاً لقطاع الشركات، بما يسمح بإعادة توظيف الخبرات والتقنيات عبر خطوط الأعمال المختلفة.
وتتضمن تطبيقات CashPro، وفق الطرح الذي قدمه دوركين، تحسين رؤية العملاء لمراكزهم النقدية، إلى جانب استخدام الذكاء الاصطناعي التوليدي في خدمة العملاء.
نصف الاستفسارات يمكن معالجتها بالذكاء الاصطناعي
أوضح دوركين أن CashPro Chat يستخدم الذكاء الاصطناعي التوليدي للإجابة على استفسارات العملاء، ويمكنه معالجة نحو نصف الأسئلة بدلاً من إحالتها إلى فرق الدعم لحلها بصورة يدوية.
ويعكس هذا النوع من الاستخدام قيمة مباشرة للذكاء الاصطناعي داخل الخدمات المصرفية، لأنه يركز على تسريع الوصول إلى المعلومات وتقليل الأعمال المتكررة، مع إبقاء المسائل التي تحتاج إلى تدخل بشري ضمن المسار المناسب.
المعركة الأصعب تبدأ خارج ملفات PDF
في تمويل التجارة، لا تتوقف عملية التحول الرقمي عند تحويل المستند الورقي إلى مستند إلكتروني.
وقال ميرلين داوس، مدير إدارة المنتجات في شركة CGI، إن قابلية التشغيل البيني لا تمثل تحدياً تقنياً فقط، بل ترتبط أيضاً بالأطر القانونية ومعايير البيانات ودرجة الثقة في مصدر المعلومات.
وأشار إلى أن القطاع المصرفي حقق تقدماً في استخراج البيانات من المستندات الورقية وإدخالها في مسارات العمل الرقمية، لكن المرحلة التالية تتمثل في الانتقال إلى بيانات موثوقة المصدر بدلاً من الاكتفاء برقمنة ملفات PDF.
القرار الآلي لا يلغي دور الإنسان
يمكن للذكاء الاصطناعي أن يساعد البنوك في عمليات فحص المستندات والتدقيق على المعاملات التي تستهلك وقتاً وجهداً كبيرين، لكن استخدامه في البيئات المنظمة يفرض متطلبات إضافية.
ووفق داوس، لا يمكن للمؤسسات الاعتماد بصورة عمياء على نتائج النموذج، لأن المدقق أو الجهة الرقابية قد تحتاج إلى معرفة كيف تم الوصول إلى القرار وليس فقط ما هو القرار.
ولهذا يظل العامل البشري جزءاً أساسياً من مسار اتخاذ القرار، خصوصاً في العمليات التي تتطلب تفسيراً وتوثيقاً وليس مجرد إجابة بنعم أو لا.
الجرائم المالية تختبر حدود الذكاء الاصطناعي
أصبح الامتثال ومكافحة الجرائم المالية من أهم المجالات التي تختبر فيها البنوك قدرات الذكاء الاصطناعي وحدودها في الوقت نفسه.
وأكدت غاريما تشودري، نائبة الرئيس لشؤون الذكاء الاصطناعي لمكافحة الجرائم المالية والامتثال في شركة ThetaRay، أن الامتثال لا ينبغي التعامل معه باعتباره عقبة أمام نمو الأعمال، مشيرة إلى أن البنوك التي لا تستطيع السيطرة على الجرائم المالية مع ارتفاع سرعة المعاملات تواجه تحديات في التوسع الآمن.
وتزداد صعوبة المهمة مع استخدام المجرمين الإلكترونيين للتقنيات نفسها التي تستخدمها المؤسسات، بما في ذلك الذكاء الاصطناعي التوليدي والتزييف العميق والهويات الاصطناعية.
«الصندوق الزجاجي» بدلاً من الصندوق الأسود
طرح براد ليفي، الرئيس التنفيذي لشركة ThetaRay، تصوراً يقوم على جعل أنظمة الذكاء الاصطناعي أكثر قابلية للفهم والمراجعة.
وأطلق على هذا النهج وصف «الصندوق الزجاجي»، بحيث تكون نتائج النماذج قابلة للتنبؤ والتفسير والتدقيق، بدلاً من التعامل مع النظام باعتباره «صندوقاً أسود» يصعب فهم آلية وصوله إلى النتيجة.
وتكتسب هذه الفكرة أهمية خاصة في التطبيقات المصرفية والرقابية، حيث لا تكفي سرعة القرار وحدها، بل يجب أيضاً أن يكون قابلاً للمراجعة والتفسير عند الحاجة.
خطران متعاكسان أمام البنوك
يرى آندي شميدت، نائب الرئيس والمسؤول العالمي عن قطاع الخدمات المصرفية في CGI، أن المؤسسات تواجه خطرين متعاكسين في تبني الذكاء الاصطناعي.
الأول هو الاعتماد المفرط على التكنولوجيا، بما قد يؤدي إلى تراجع التفكير النقدي وقبول النتائج دون فهم سياقها.
أما الثاني فهو التقليل من استخدام الذكاء الاصطناعي، بما قد يحرم المؤسسات من فرص تحسين الكفاءة وإعادة تصميم العمليات.
وأشار شميدت إلى أن بعض البنوك تضيف الذكاء الاصطناعي إلى إجراءاتها الحالية بصورة محدودة، بدلاً من إعادة هندسة العملية نفسها للاستفادة الكاملة من التكنولوجيا.
سيتطلب الانتقال الحقيقي إعادة تصميم العمليات
تعكس المناقشات في سيبوس 2026 أن إدخال الذكاء الاصطناعي إلى البنك لا يقتصر على شراء أداة جديدة أو إضافة خاصية إلى تطبيق قائم.
فالاستفادة الأكبر ترتبط بقدرة المؤسسة على إعادة تصميم العمليات، وتحسين جودة البيانات، وربط التكنولوجيا بالحوكمة والامتثال، وتحديد المهام التي تحتاج إلى قرار بشري.
وتزداد أهمية هذا النموذج في المجالات التي يمكن أن تكون تكلفة الخطأ فيها مرتفعة، مثل الائتمان وتمويل التجارة ومكافحة الاحتيال ومراقبة المعاملات.
مستقبل الذكاء الاصطناعي المصرفي قد يكون أقل ظهوراً
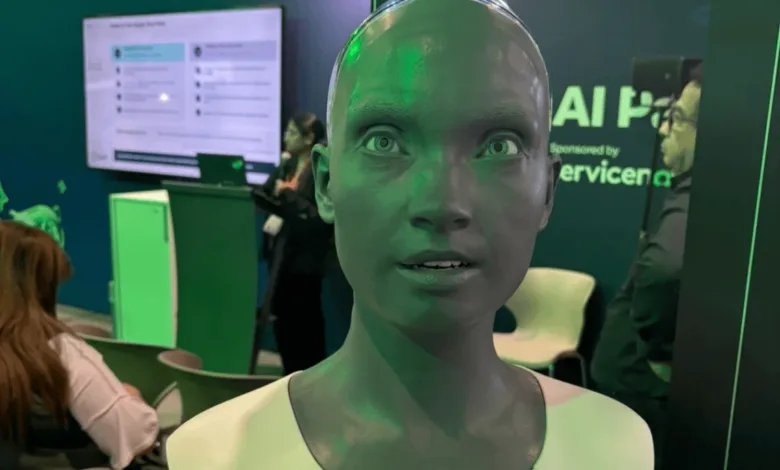
أجواء المعرض المليئة بالروبوتات والعروض التفاعلية والابتكارات التقنية تعكس الجانب الظاهر من موجة الذكاء الاصطناعي، لكن النقاشات المهنية في المؤتمر قدمت صورة مختلفة.
فالجزء الأكثر أهمية من التحول قد يحدث داخل أنظمة البنوك وعملياتها اليومية، حيث يعمل الذكاء الاصطناعي على تحليل البيانات وتحسين السيولة وتسريع الخدمات ومراقبة المعاملات ودعم فرق الامتثال.
وبذلك، قد لا يكون مستقبل الذكاء الاصطناعي في القطاع المصرفي هو التطبيقات الأكثر صخباً أمام الجمهور، وإنما التقنيات التي تعمل في الخلفية وتعيد تشكيل طريقة تشغيل البنك وإدارة المخاطر واتخاذ القرار.