الرقابة المالية تُمهل شركات التمويل شهرين لتطبيق «OTP» وحماية الجدارة الائتمانية
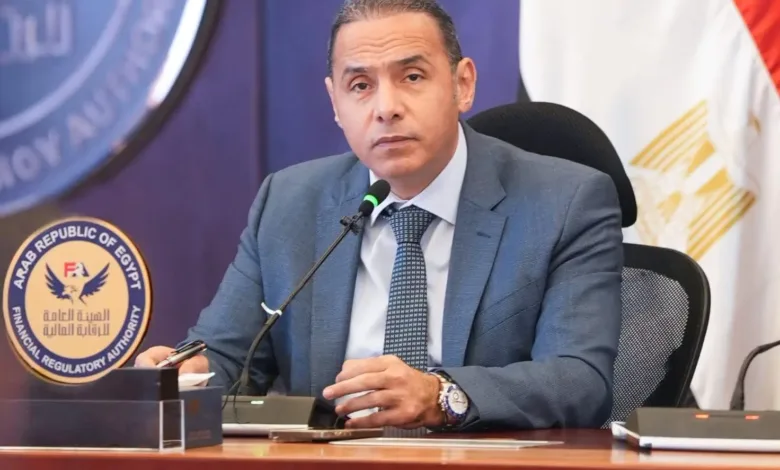
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا بإلزام الشركات والجهات المرخص لها بمزاولة نشاطي التمويل الاستهلاكي وتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، بالانتهاء خلال شهرين من تطبيق قواعد جديدة للتحقق الرقمي من العملاء باستخدام رمز التحقق «OTP».
ونشرت «الوقائع المصرية» القرار رقم (2735) لسنة 2026، كما نشرته الهيئة العامة للرقابة المالية عبر موقعها الإلكتروني، تنفيذًا لقرار مجلس إدارة الهيئة رقم (133) لسنة 2026 الصادر في يوليو الماضي.
ويأتي القرار في إطار تشديد إجراءات التحقق من صحة بيانات العملاء، والحد من حالات انتحال الهوية أو استخدام بيانات شخصية غير صحيحة عند الحصول على التمويل.
شهران لتطبيق «OTP» في شركات التمويل
وألزمت الهيئة شركات وجهات التمويل الاستهلاكي، وشركات وجمعيات ومؤسسات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، باتخاذ الإجراءات التقنية والتنظيمية اللازمة لتطبيق المتطلبات الجديدة خلال مدة أقصاها شهران.
وتتضمن القواعد إرسال رمز تحقق «OTP» إلى العميل عند إبرام عقد التمويل، على رقم الهاتف الخاص المستعلم عنه لكل عميل.
كما يمتد الالتزام إلى مرحلة استخدام التمويل، مع ضرورة إثبات رمز التحقق لدى شركة أو جهة التمويل.
«OTP» لمواجهة انتحال الهوية
وأوضح الدكتور إسلام عزام أن إضافة رمز التحقق «OTP» إلى منظومة التعرف على هوية العملاء تساعد على الرصد المبكر لأي ممارسات سلبية أو تلاعبات عند محاولة الحصول على التمويل.
وأشار إلى أن الإجراء يستهدف كذلك التصدي لحالات انتحال هوية الغير أو إدخال بيانات شخصية غير صحيحة.
وأكد أن هذه الإجراءات تسهم في الحفاظ على حقوق الأفراد حسني النية، وتحد من التأثير السلبي على جدارتهم الائتمانية نتيجة استخدام بياناتهم بصورة غير صحيحة.
التحقق من الرقم القومي وملكية الهاتف
وتأتي قواعد «OTP» ضمن منظومة أوسع وضعتها الهيئة العامة للرقابة المالية للتحقق من صحة بيانات العملاء في أنشطة التمويل والأنشطة المالية غير المصرفية.
وتُلزم القواعد الشركات الخاضعة لرقابة الهيئة، التي تستخدم التكنولوجيا المالية، وكذلك شركات خدمات التعهيد المرتبطة بالتكنولوجيا المالية، بالاستعلام عن صحة بيانات العملاء باستخدام بيانات الرقم القومي وملكية الهاتف المحمول.
كما تشمل الإجراءات الاستعلام عن مدى إدراج العملاء في قوائم غسل الأموال وقوائم المنع من التصرف.
وتستند هذه المنظومة إلى قرار مجلس إدارة الهيئة رقم (186) لسنة 2024 وتعديلاته، وكان أحدثها القرار رقم (133) لسنة 2026 الصادر في يوليو الماضي.
حماية الجدارة الائتمانية للعملاء
وتكتسب الإجراءات الجديدة أهمية خاصة بالنسبة للعملاء؛ إذ لا تستهدف فقط ضبط عملية منح التمويل، وإنما تمتد إلى حماية السجل الائتماني من آثار عمليات الاحتيال أو انتحال الشخصية.
ويعني ربط التعاقد واستخدام التمويل برمز تحقق يُرسل إلى الهاتف المستعلم عنه تعزيز مستوى التأكد من أن طالب التمويل وصاحب رقم الهاتف هما الشخص نفسه.
كما تمنح الإجراءات شركات التمويل أداة إضافية لاكتشاف محاولات التلاعب في مراحل مبكرة، قبل أن تتحول إلى التزامات مالية أو آثار ائتمانية على العميل الحقيقي.
تشديد الرقابة على التمويل غير المصرفي
ويعكس القرار توجه الهيئة نحو زيادة الاعتماد على أدوات التكنولوجيا المالية في الرقابة والتحقق من العملاء، بالتوازي مع التوسع في أنشطة التمويل الاستهلاكي وتمويل المشروعات الصغيرة والمتوسطة ومتناهية الصغر.
وتجمع المنظومة الجديدة بين التحقق من الهوية والرقم القومي وملكية الهاتف والاستعلام عن القوائم الرقابية، إلى جانب استخدام «OTP» أثناء التعاقد واستخدام التمويل.
وبذلك تنتقل عملية التحقق من بيانات العميل من مجرد إجراء سابق لمنح التمويل إلى منظومة رقمية متكاملة تستهدف تقليل مخاطر الاحتيال وحماية حقوق العملاء.