ارتفاع العوائد لا يكفي.. شميد يدعو الفيدرالي لرفع الفائدة لكبح التضخم
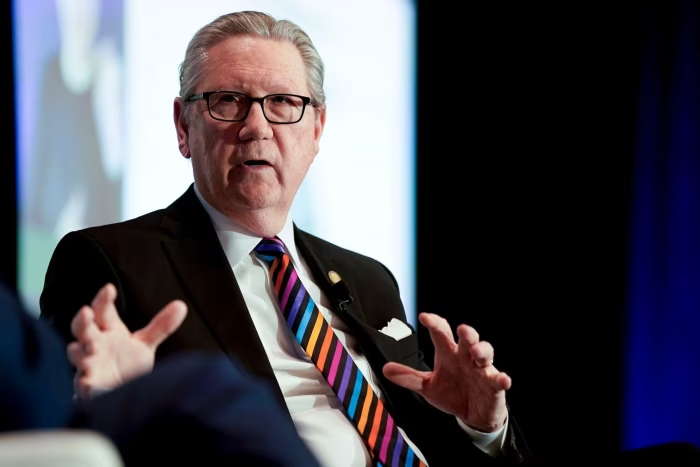
دعا جيفري شميد، رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، إلى رفع سعر الفائدة الرئيسي مجددًا لمواجهة التضخم، معتبرًا أن صعود عوائد السندات طويلة الأجل، رغم تأثيره في رفع تكاليف الاقتراض والضغط على بعض قطاعات الاقتصاد، لا يغني عن تدخل السياسة النقدية.
وتضع تصريحات شميد الاحتياطي الفيدرالي أمام معضلة مزدوجة: التضخم لا يزال مرتفعًا بما يكفي لتبرير مزيد من التشديد من وجهة نظره، بينما تؤدي القفزة في عوائد السندات طويلة الأجل بالفعل إلى تشديد الأوضاع المالية ورفع تكلفة التمويل على الشركات والأسر.
شميد: الفائدة بحاجة إلى مزيد من الارتفاع
قال شميد خلال فعالية اقتصادية في ولاية أوكلاهوما إن ارتفاع العوائد طويلة الأجل يمكن أن يزيد تكاليف الاقتراض ويضغط على بعض قطاعات الاقتصاد، لكنه شدد في الوقت نفسه على أن الاحتياطي الفيدرالي يركز بصورة أساسية على سعر الفائدة قصير الأجل.
ويرى شميد أن هذه البيئة لا تعني انتهاء الحاجة إلى استخدام أداة الفائدة، بل إن مكافحة التضخم تتطلب، من وجهة نظره، مزيدًا من الإجراءات النقدية.
وتأتي تصريحاته في وقت يواجه فيه الفيدرالي ضغوطًا متزايدة من استمرار التضخم، بالتزامن مع صعود عوائد سندات الخزانة الأمريكية إلى مستويات مرتفعة تاريخيًا.
عوائد السندات تشدد الأوضاع.. لكن شميد يريد المزيد
يشكل ارتفاع عوائد السندات طويلة الأجل في حد ذاته عبئًا إضافيًا على الاقتصاد، إذ يرفع تكلفة التمويل العقاري وقروض الشركات والاستثمارات، ويؤثر في تقييمات الأصول والأسواق المالية.
وكان عائد سندات الخزانة الأمريكية لأجل 10 سنوات قد تجاوز 5.3%، بينما صعد عائد السندات لأجل 30 عامًا إلى نحو 5.66%، في أعلى مستويات تاريخية تمتد لسنوات طويلة.
لكن شميد يرى أن الفيدرالي لا يستطيع الاعتماد فقط على تحركات سوق السندات لتشديد الأوضاع المالية، لأن تحديد السياسة النقدية يظل مرتبطًا بتقييم التضخم والنشاط الاقتصادي وسوق العمل.
التضخم يبقي باب التشديد مفتوحًا
تعكس تصريحات شميد استمرار القلق داخل أوساط الفيدرالي بشأن قدرة التضخم على العودة بسرعة إلى هدف البنك البالغ 2%.
وكان شميد قد حذر في تصريحات سابقة من أن التضخم لا يزال مرتفعًا وأن السياسة النقدية ليست مقيدة بالقدر الكافي، داعيًا إلى إبقاء خيار رفع الفائدة مطروحًا إذا ظلت ضغوط الأسعار مستمرة.
ويأتي ذلك بعد رفع الفيدرالي أسعار الفائدة في سبتمبر، بينما لا تزال توقعات السوق بشأن توقيت الزيادة التالية متقلبة، مع اختلاف واضح بين صناع السياسة حول مدى الحاجة إلى مزيد من التشديد.
شميد خارج التصويت هذا العام
رغم أهمية تصريحاته، فإن شميد لا يملك حق التصويت على قرارات السياسة النقدية هذا العام، وفق تركيبة لجنة السوق المفتوحة الفيدرالية.
ومع ذلك، فإن رؤساء البنوك الاحتياطية الإقليمية يشاركون في مناقشات السياسة النقدية ويقدمون تقييماتهم للاقتصاد والتضخم، ما يجعل تصريحاتهم مؤشرًا مهمًا على حجم الانقسام داخل الفيدرالي بشأن المسار المقبل للفائدة.
الفيدرالي بين فائدة أعلى وسندات أكثر تكلفة
تأتي لهجة شميد المتشددة في وقت ترتفع فيه العوائد طويلة الأجل لأسباب تتجاوز قرارات الفيدرالي، من بينها المخاوف المتعلقة بالتضخم والطاقة، وزيادة احتياجات الحكومة الأمريكية لتمويل الدين، إلى جانب إعادة تسعير المخاطر في سوق السندات.
وتعني هذه التطورات أن الفيدرالي يواجه وضعًا أكثر تعقيدًا: رفع الفائدة قد يزيد الضغوط على قطاعات حساسة لتكلفة التمويل، لكن الإبقاء عليها دون تغيير لفترة أطول قد يحمل مخاطر استمرار التضخم.
وتشير أحدث تحركات الأسواق إلى أن المستثمرين أصبحوا أكثر تركيزًا على مسار الفائدة والعوائد معًا، وليس على قرار الفيدرالي وحده، خصوصًا بعدما وصلت عوائد السندات طويلة الأجل إلى مستويات مرتفعة باتت تؤثر بالفعل في تكلفة رأس المال.
تصريحات شميد تزيد غموض موعد الرفع المقبل
تضيف تصريحات رئيس الاحتياطي الفيدرالي في كانساس سيتي صوتًا أكثر تشددًا إلى النقاش الجاري حول الاجتماع المقبل، لكنها لا تعني أن قرار رفع الفائدة قد حُسم.
فالفيدرالي أمام مجموعة من البيانات الجديدة التي ستحدد مدى استمرار التضخم، بينما يتحرك سوق السندات في اتجاه يفرض بالفعل تكلفة اقتراض أعلى على الاقتصاد.
وبالتالي، يبقى السؤال الرئيسي أمام الأسواق هو ما إذا كان تشديد الأوضاع المالية عبر ارتفاع العوائد سيكون كافيًا، أم أن الفيدرالي سيحتاج إلى استخدام سعر الفائدة قصير الأجل لدفع التضخم نحو 2%.