صندوق النقد يطمئن الأسواق.. فلماذا يواصل الذهب الصمود أمام عوائد السندات؟
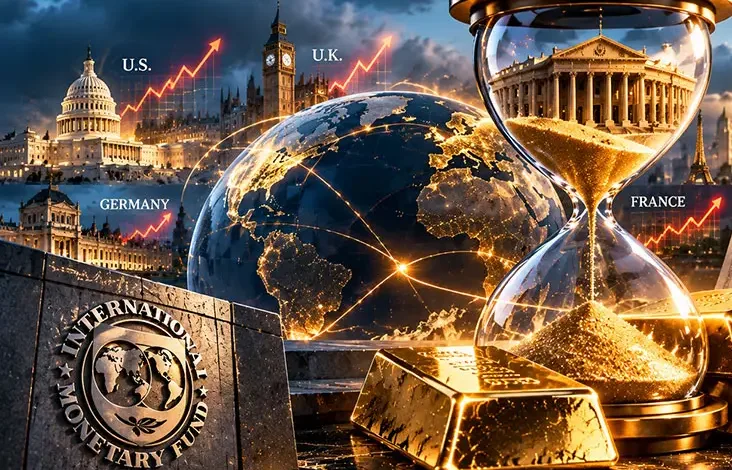
لم يعد ارتفاع عوائد السندات العالمية مجرد عامل ضغط تقليدي على أسعار الذهب، بعدما قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%، وهو أعلى مستوى له منذ 2002، بينما ظل الذهب فوق حاجز 4000 دولار للأونصة.
وتزداد أهمية هذه المفارقة مع تأكيد صندوق النقد الدولي أن أسواق السندات العالمية لا تزال تعمل بصورة منظمة، رغم موجة البيع التي دفعت تكاليف الاقتراض في عدد من الاقتصادات الكبرى إلى أعلى مستوياتها منذ عقود.
وتضع هذه التطورات المستثمرين أمام سؤال مختلف عن العلاقة التقليدية بين الذهب والسندات: هل ارتفاع العوائد يعكس جاذبية أكبر للدين الحكومي، أم أنه يعكس في جانب منه ارتفاع العلاوة التي يطلبها المستثمرون مقابل تحمل مخاطر التضخم والدين والعجز المالي؟
عائد 10 سنوات عند 5.34% في أقوى صعود فصلي
وصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34% خلال الربع الثالث، مسجلًا أكبر ارتفاع فصلي له في هذا القرن، وفق بيانات السوق.
ولم تتوقف موجة الصعود عند الولايات المتحدة، إذ ارتفعت عوائد السندات الحكومية في اقتصادات رئيسية أخرى، من بينها بريطانيا وفرنسا وألمانيا واليابان، مع زيادة مخاوف المستثمرين من التضخم واحتياجات الحكومات إلى الاقتراض.
ويؤدي ارتفاع العوائد إلى رفع تكلفة التمويل على الحكومات والشركات والأفراد، كما يضغط على تقييمات الأصول التي لا تولد دخلًا دوريًا، وفي مقدمتها الذهب.
لماذا يفترض أن يكون ارتفاع العوائد سلبيًا للذهب؟
الذهب لا يدفع فائدة أو توزيعات، ولذلك فإن ارتفاع العائد الذي يمكن للمستثمر الحصول عليه من السندات الحكومية يزيد تكلفة الفرصة البديلة للاحتفاظ بالمعدن.
وعندما ترتفع العوائد الحقيقية أيضًا، تصبح المنافسة أكثر وضوحًا بين الذهب وأدوات الدخل الثابت، خصوصًا بالنسبة للمستثمر الذي يبحث عن عائد مباشر على رأس المال.
لكن المشكلة تبدأ عندما لا تكون الزيادة في العوائد ناتجة فقط عن تحسن النمو أو ارتفاع العائد الحقيقي، وإنما عن ارتفاع المخاطر التي يطلب المستثمر تعويضًا عنها.
صندوق النقد: سوق السندات تعمل بصورة منظمة
قال صندوق النقد الدولي إن أسواق السندات العالمية ما زالت تعمل «بطريقة منظمة»، رغم الارتفاع الحاد في العوائد خلال الأشهر الأخيرة.
وأكدت المتحدثة باسم الصندوق جولي كوزاك أن الأسواق لم تشهد حتى الآن اضطرابًا يمنعها من أداء وظائفها الأساسية، لكنها أشارت في الوقت نفسه إلى استمرار تأثير صدمة الطاقة على التضخم العالمي.
ووصل عائد الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%، فيما امتدت الضغوط إلى أسواق السندات الرئيسية في أوروبا وآسيا.
«منظمة» لا تعني خالية من المخاطر
التأكيد على انتظام عمل سوق السندات لا يعني أن ارتفاع العوائد لا يحمل مخاطر اقتصادية ومالية.
فالزيادة المستمرة في تكاليف الاقتراض تضغط على موازنات الحكومات، وترفع أعباء خدمة الدين، كما يمكن أن تؤثر على الإنفاق والاستثمار والائتمان.
وأشارت تحليلات الأسواق إلى أن العوائد المرتفعة تعكس مزيجًا من مخاوف التضخم، وارتفاع أسعار الطاقة، وزيادة احتياجات الاقتراض الحكومي، إلى جانب الطلب المتزايد على تمويل استثمارات الذكاء الاصطناعي ومراكز البيانات.
الذهب يرفض المعادلة التقليدية
ورغم الضغوط التي تمارسها العوائد المرتفعة، لا يزال الذهب فوق 4000 دولار للأونصة، وهو مستوى مهم بالنظر إلى قوة الدولار وارتفاع العوائد الحقيقية خلال الفترة نفسها.
ويعني ذلك أن مجموعة العوامل التي تدفع المستثمر تقليديًا إلى تفضيل السندات على الذهب لم تؤد حتى الآن إلى إخراج المعدن من نطاقاته المرتفعة.
وقد يكون جزء من التفسير مرتبطًا بالنظر إلى الذهب باعتباره أصلًا نقديًا لا يرتبط بالتزامات جهة إصدار أو بقدرة حكومة معينة على إعادة تمويل ديونها.
العوائد المرتفعة.. منافسة للذهب أم علاوة مخاطر؟
تكمن النقطة الأساسية في تفسير سبب ارتفاع العوائد.
فإذا كانت العوائد ترتفع لأن الاقتصاد أقوى والتضخم تحت السيطرة، فإن السندات تصبح منافسًا أكثر جاذبية للذهب.
أما إذا كانت الزيادة تعكس مخاوف متصاعدة من العجز المالي، وزيادة الدين الحكومي، واستمرار التضخم، وارتفاع متطلبات الاقتراض، فقد تحمل العوائد المرتفعة معنى مختلفًا؛ إذ تصبح جزءًا من علاوة المخاطر المطلوبة للاحتفاظ بالديون السيادية.
وهنا تتغير قراءة العلاقة التقليدية بين السندات والذهب، لأن المعدن قد يستفيد من المخاوف التي تدفع في الوقت نفسه إلى ارتفاع العوائد.
الديون الأمريكية تتجاوز 40 تريليون دولار
تزامنت موجة ارتفاع العوائد مع تصاعد التركيز على حجم الدين الحكومي الأمريكي، الذي تجاوز 40 تريليون دولار، وفق البيانات الواردة في تحليلات الأسواق.
وتزداد حساسية المستثمرين تجاه هذه المستويات مع استمرار الولايات المتحدة في إصدار كميات كبيرة من الدين، في الوقت الذي يطلب فيه المستثمرون عوائد أعلى للتعويض عن مخاطر التضخم والتمويل على المدى الطويل.
ولا تعني ضخامة الدين وحدها وجود أزمة في سوق الخزانة، لكنها تجعل اتجاه العوائد وسرعة صعودها عاملين أكثر أهمية في تقييم استدامة تكاليف الاقتراض.
العوائد الحقيقية عند 2.24% تضاعف اختبار الذهب
يمثل ارتفاع العوائد الحقيقية تحديًا أكثر مباشرة للذهب، لأنها تقيس العائد الذي يحصل عليه المستثمر بعد احتساب التضخم.
وبلغ العائد الحقيقي لأجل 10 سنوات نحو 2.24% وفق البيانات المشار إليها في المادة، وهو مستوى مرتفع بما يكفي ليشكل عقبة أمام الذهب، خصوصًا أن المعدن لا يدر دخلًا دوريًا.
لكن استمرار الذهب في التداول عند مستويات مرتفعة رغم هذا العائق يشير إلى أن المستثمرين لا ينظرون إليه باعتباره مجرد بديل للسندات، وإنما كأصل للتحوط وتنويع المحافظ ومواجهة المخاطر النقدية والمالية.
البنوك المركزية تضيف طبقة جديدة من الطلب
بعيدًا عن تحركات الفائدة والعوائد، يظل الطلب الرسمي على الذهب عنصرًا مؤثرًا في المعادلة.
فالبنوك المركزية التي تسعى إلى تنويع الاحتياطيات قد تنظر إلى الذهب بطريقة مختلفة عن المستثمر التقليدي، خصوصًا في فترات تزداد فيها حساسية المحافظ تجاه مخاطر الدين السيادي أو الاعتماد المفرط على أصول مقومة بعملة واحدة.
وبالتالي، فإن ارتفاع العوائد لا يؤدي بالضرورة إلى خروج جميع الأموال من الذهب، إذ يمكن أن تتعايش عمليات شراء السندات مع استمرار الطلب الرسمي والاستثماري على المعدن.
الربع الرابع أمام معادلة أكثر تعقيدًا
يدخل الذهب الربع الرابع في مواجهة ثلاث قوى رئيسية: العوائد المرتفعة، والدولار القوي، والطلب التحوطي على المعدن.
وتشير حركة السوق إلى أن التحدي الأكبر لن يكون مجرد ارتفاع عوائد السندات، وإنما سبب هذا الارتفاع ومدى استمراره.
فإذا استقرت العوائد أو بدأت في التراجع، فقد يستعيد الذهب مساحة من الجاذبية التي فقدها خلال موجة البيع الأخيرة.
أما استمرار ارتفاع العوائد الحقيقية وتزايد تكلفة الاقتراض الحكومي، فقد يبقيان ضغطًا واضحًا على المعدن.
وفي المقابل، إذا بدأ المستثمرون ينظرون إلى العائد المرتفع باعتباره تعويضًا عن المخاطر السيادية والتضخمية أكثر من كونه عائدًا جذابًا بلا مخاطر، فقد يصبح الذهب أكثر حضورًا في المحافظ، حتى من دون الحاجة إلى انهيار سوق السندات.
وهكذا، فإن الرسالة الأبرز من حركة الأسواق الحالية ليست أن السندات دخلت أزمة، ولا أن الذهب حسم المعركة، وإنما أن ارتفاع العوائد العالمية يعيد تعريف العلاقة بين أصول الدخل الثابت والذهب، في وقت تتزايد فيه حساسية الأسواق تجاه التضخم والديون والعجز المالي.