محيي الكردوسي يكتب: « الأتربي.. صانع الجوائز ومقتنص الصفقات»
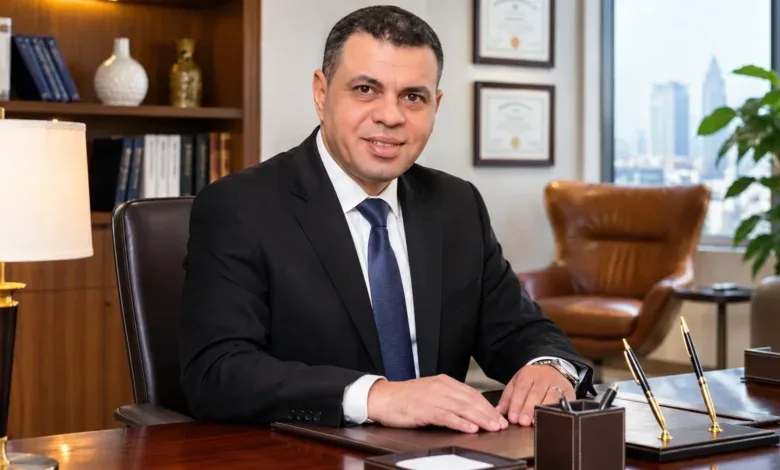
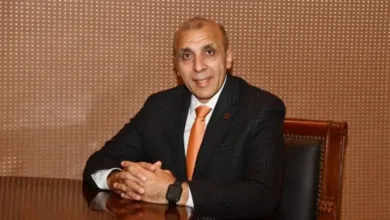
تروي 29 صفقة تمويلية بقيمة 262.9 مليار جنيه، أدارها البنك الأهلي المصري حتى نهاية سبتمبر 2026، جانبًا من حكاية رجل يعرف جيدًا أن القيادة المصرفية لا تُقاس بحجم المناصب، وإنما بالقدرة على تحويل الثقة إلى إنجاز، والفرص إلى مشروعات، والأرقام إلى قوة اقتصادية حقيقية. إنه محمد الأتربي، الرئيس التنفيذي للبنك الأهلي المصري ورئيس مجلس إدارة اتحاد المصارف العربية واتحاد بنوك مصر، أحد الأسماء التي استطاعت أن تفرض حضورها في المشهد المصرفي المصري والعربي.
ولعل ما يميز تجربة الأتربي أنها لا تقوم على إنجاز واحد أو جائزة عابرة، بل على مسار يجمع بين الإدارة المالية والتمويل والاستثمار وتطوير الخدمات المصرفية. فمن تصدر قوائم الأمان المصرفي إلى المنافسة على صفقات التمويل الكبرى، تتشكل صورة قيادة تدرك أن مكانة البنوك لا تصنعها الشعارات، وإنما تصنعها قدرتها على كسب ثقة العملاء والأسواق والمؤسسات الدولية.
صانع الجوائز.. عندما تصبح الثقة شهادة دولية
ليست الجوائز المصرفية مجرد دروع تزين المكاتب أو شهادات تعلق على الجدران. فقيمتها الحقيقية تظهر عندما تعكس مؤشرات أداء يمكن قياسها، وقدرة مؤسسية على الاستمرار وسط التقلبات الاقتصادية والمالية.
وفي هذا السياق، حافظ البنك الأهلي المصري على لقب أكثر البنوك أمانًا في مصر لعام 2026، وفق تصنيف مجلة «جلوبال فاينانس» الأمريكية، للعام السادس على التوالي، ضمن تقييماتها السنوية للمؤسسات المصرفية في 114 دولة وإقليمًا.
وهنا تكمن أهمية الإنجاز؛ فالبنك لم يحصل على لقب الأكثر أمانًا في العالم، وإنما تصدر التصنيف الخاص بالسوق المصرية. وهو تمييز مهم، لأن قوة الإنجاز لا تحتاج إلى توسيع نطاقه أو المبالغة في وصفه.
ويعتمد تصنيف «جلوبال فاينانس» على تقييمات الجدارة الائتمانية طويلة الأجل الصادرة عن وكالات التصنيف الدولية، وفي مقدمتها فيتش وموديز وستاندرد آند بورز.
ولذلك فإن استمرارية البنك في صدارة التصنيف المصري تحمل دلالة تتجاوز الاحتفاء بالجائزة، وتعكس أهمية الاستقرار المؤسسي والحوكمة وإدارة المخاطر في تعزيز ثقة المتعاملين.
ولم تتوقف شهادات التقدير عند هذا الحد؛ فقد حصد البنك خلال 2026 جائزة أفضل بنك للخدمات المصرفية الخاصة في مصر ضمن جوائز «يورومني»، إلى جانب تكريمات في مجالات المشروعات الصغيرة والمتوسطة وإدارة الثروات والخدمات المصرفية.
كما حصل محمد الأتربي على جائزة أفضل رئيس تنفيذي مصرفي في مصر لعام 2026 من مجلة «إنترناشيونال بيزنس»، في تقدير يعكس حضوره القيادي في المؤسسة.
إنها جوائز مختلفة الجهات والمعايير، لكنها تلتقي عند حقيقة واحدة: أن المؤسسة المصرفية القادرة على المنافسة هي التي تحافظ على تطوير خدماتها وأدائها، ولا تكتفي بمجد تاريخها.
مقتنص الصفقات.. 262.9 مليار جنيه تروي الحكاية
إذا كانت الجوائز تعكس الاعتراف بالأداء، فإن الصفقات الكبرى تمثل أحد الاختبارات العملية لكفاءة المؤسسة المصرفية وقدرتها على المنافسة.
وخلال الأشهر التسعة الأولى من عام 2026، نجح البنك الأهلي المصري في إدارة 29 صفقة تمويلية بقيمة إجمالية بلغت 262.9 مليار جنيه، تولى فيها دور وكيل التمويل في 20 صفقة.
وبحسب نتائج تقييم «بلومبرج» للقروض المشتركة حتى نهاية الربع الثالث من العام، تصدر البنك السوق المصرية في عدد من أدوار ترتيب وإدارة وتسويق التمويلات المشتركة، كما حقق مراكز متقدمة على مستوى أفريقيا والشرق الأوسط وشمال أفريقيا.
وهنا تتجلى براعة اقتناص الفرص؛ فالبنك لم يعد يكتفي بدور الممول التقليدي، بل يمارس أدوارًا أوسع تشمل ترتيب التمويلات وإدارتها وتسويقها والتنسيق بين المؤسسات المشاركة.
وتكتسب هذه الصفقات أهميتها من تنوع القطاعات التي تخدمها، بما يشمل الطاقة والنقل والسياحة والصناعة والتعليم والتطوير العقاري ومواد البناء.
ولا تعني القيمة الإجمالية للصفقات أن البنك الأهلي ضخ منفردًا كامل مبلغ 262.9 مليار جنيه؛ فطبيعة التمويل المشترك تقوم على توزيع الالتزامات بين مجموعة من البنوك والمؤسسات المشاركة.
لكن قدرة البنك على ترتيب هذه العمليات وإدارتها تعكس حجم خبراته المصرفية وشبكة علاقاته وقدرته على التعامل مع الاحتياجات التمويلية للمشروعات الكبرى.
ومن هنا يصبح وصف «مقتنص الصفقات» أقرب إلى قراءة في نتائج أعمال قابلة للقياس، وليس مجرد عبارة إنشائية في عنوان صحفي.
175.5 مليار جنيه أرباحًا.. الأرقام تتحدث عن نفسها
حين ننتقل من الجوائز والصفقات إلى القوائم المالية، نجد أرقامًا تكشف حجم التحول الذي شهده البنك الأهلي المصري.
فقد حقق البنك صافي أرباح بعد الضرائب بلغ 175.5 مليار جنيه بنهاية 2025، مقارنة بنحو 133.3 مليار جنيه في 2024، بزيادة قدرها 42.2 مليار جنيه، تعادل نحو 31.7%.
كما ارتفع إجمالي المركز المالي إلى 9.2 تريليون جنيه بنهاية 2025، مقابل 8.1 تريليون جنيه في العام السابق، قبل أن يصل إلى نحو 10.6 تريليون جنيه بنهاية أغسطس 2026.
وصعدت حقوق الملكية إلى 690 مليار جنيه بنهاية 2025، بزيادة قدرها 156 مليار جنيه، فيما بلغت ودائع العملاء نحو 5.7 تريليون جنيه في الفترة نفسها.
ولا تتوقف دلالة هذه الأرقام عند نمو حجم المؤسسة، بل تمتد إلى طبيعة مسؤولياتها داخل الاقتصاد المصري؛ فالبنك الذي يدير تريليونات الجنيهات من الودائع والتمويلات يتحمل مسؤولية كبيرة في إدارة المخاطر وتوجيه الائتمان نحو الأنشطة القادرة على النمو.
والإنصاف يقتضي التأكيد أن هذه النتائج ثمرة عمل مؤسسي تراكمي، شاركت في بنائه إدارات وقيادات متعاقبة وآلاف الكوادر المصرفية، بينما تولى الأتربي قيادة البنك التنفيذية في سبتمبر 2024.
ولعل ما يحسب للقيادة الناجحة هو قدرتها على البناء فوق ما تحقق، وتطوير المؤسسة دون قطع صلتها بتاريخها، وتحويل الإمكانات المتاحة إلى فرص جديدة.
من الأصول إلى الإنتاج.. البنك الأهلي يتجاوز حدود التمويل التقليدي
يكتسب أداء البنك الأهلي أهمية إضافية عندما نربطه بالاقتصاد الحقيقي، لا بالمؤشرات المالية وحدها.
فقد ارتفعت محفظة تمويل المشروعات الصغيرة والمتوسطة من 172 مليار جنيه بنهاية 2024 إلى 195 مليار جنيه بنهاية 2025، قبل أن تصل إلى نحو 218 مليار جنيه بنهاية أغسطس 2026.
كذلك تجاوزت محفظة قروض الشركات الكبرى 5 تريليونات جنيه بنهاية أغسطس 2026، وفق نتائج الأعمال المعلنة.
هذه ليست مجرد أرقام توضع في جداول مالية؛ إنها تعكس حجم الموارد الموجهة إلى الشركات والأنشطة الاقتصادية، وتبرز الدور الذي يمكن أن تؤديه المؤسسات المصرفية الكبرى في دعم الاستثمار والإنتاج والتوسع الصناعي.
وقد لفت الأتربي، خلال مؤتمر «الناس والبنوك» في نوفمبر 2026، إلى أن التحدي الحقيقي للاقتصاد المصري يتمثل في تحويل تحسن المؤشرات الاقتصادية إلى زيادة في الإنتاج والصادرات والاستثمارات وفرص العمل.
وأرى أن هذه الرؤية تمثل أحد أهم الاختبارات أمام العمل المصرفي؛ لأن نجاح البنوك لا يكتمل بنمو ميزانياتها وحده، بل بقدرتها على تمويل مشروعات منتجة، والمساهمة في توسيع القاعدة الاقتصادية وخلق قيمة مضافة مستدامة.
الرقمنة بالأرقام.. 717 مليون حركة تحويل لحظي
في عالم تتغير فيه الخدمات المالية بسرعة مذهلة، لا يكفي للبنك أن يمتلك شبكة واسعة من الفروع أو قاعدة كبيرة من العملاء. فالمنافسة الحقيقية أصبحت ترتبط أيضًا بسهولة الخدمة وسرعة المعاملة وأمان القنوات الرقمية.
وخلال عام 2025، بلغ عدد معاملات التحويلات اللحظية الصادرة والواردة المرتبطة بالبنك الأهلي المصري عبر منظومة IPN «إنستاباي» نحو 717 مليون حركة، مقارنة بنحو 333 مليون حركة خلال 2024.
كما ارتفعت القيمة الإجمالية لهذه المعاملات من 1.5 تريليون جنيه إلى 2.87 تريليون جنيه خلال الفترة نفسها، بزيادة تقارب 91%.
وتعكس هذه الأرقام اتساع استخدام القنوات الرقمية وتغير سلوك العملاء، في وقت أصبحت فيه كفاءة المدفوعات أحد العناصر المؤثرة في تنافسية البنوك.
ومن المهم هنا أن نفرق بين التوسع الرقمي والادعاءات التقنية غير المثبتة. فالتحول الرقمي يمكن قياسه بنمو المعاملات وانتشار الخدمات وتحسن تجربة العملاء، دون الحاجة إلى نسب تخفيض تكاليف أو تصنيفات عالمية لم تُنشر لها أدلة واضحة.
إن المستقبل المصرفي لن يكون للأكثر إنفاقًا على التكنولوجيا فقط، وإنما للأقدر على توظيفها لتقديم خدمة آمنة وفعالة، وتحقيق قيمة حقيقية للعملاء والاقتصاد.
الأتربي.. قيادة تعرف قيمة المؤسسة قبل بريق المنصب
من السهل أن ننسب نجاح مؤسسة كبرى إلى اسم واحد، لكن الحقيقة أن البنوك الراسخة لا تصنعها القرارات الفردية وحدها، وإنما تصنعها الخبرات المتراكمة والفرق المؤهلة وأنظمة الرقابة والحوكمة.
ولذلك، فإن قراءة تجربة محمد الأتربي لا ينبغي أن تنفصل عن تاريخ البنك الأهلي المصري ودوره في الاقتصاد الوطني، ولا عن جهود الكوادر التي تدير عملياته وقطاعاته المختلفة.
غير أن القائد يترك بصمته عندما يحسن توظيف هذه القدرات، ويحدد الأولويات، ويمنح المؤسسة قدرة أكبر على المنافسة واقتناص الفرص.
وقد جاء الأتربي إلى قيادة البنك الأهلي بعد مسيرة مصرفية طويلة، أبرز محطاتها رئاسة بنك مصر، حاملًا خبرة واسعة في إدارة المؤسسات المالية وتطوير الأعمال والتمويل.
كما تمنحه رئاسته لاتحاد المصارف العربية واتحاد بنوك مصر مساحة أوسع للمشاركة في مناقشة قضايا التكامل المصرفي والتمويل والاستثمار على المستويين المحلي والإقليمي.
وبين هذه المسؤوليات، يبرز التحدي الحقيقي: كيف يحافظ البنك على قوته المالية، ويواصل المنافسة على الصفقات الكبرى، ويتوسع في التمويل والرقمنة، دون أن يتنازل عن جودة أصوله وانضباط إدارة المخاطر؟
إنها معادلة لا تحسمها جائزة دولية، ولا تكفي للإجابة عنها أرباح عام واحد، وإنما تكشفها القدرة على الاستمرار وتحقيق نتائج متوازنة عبر الزمن.
ما بعد الجوائز والصفقات.. الرهان على المستقبل
في تقديري، لا تكمن قوة تجربة الأتربي في أنه ارتبط بمجموعة من الجوائز أو الصفقات، وإنما في قدرته على العمل داخل مؤسسة بحجم البنك الأهلي المصري، حيث تصبح كل خطوة استثمارية أو تمويلية جزءًا من مسؤولية اقتصادية أوسع.
فالجوائز تمنح الاعتراف، والصفقات تمنح الحضور، والأرباح تمنح المؤسسة القدرة على النمو؛ لكن الثقة تبقى الأصل الأهم الذي ينبغي الحفاظ عليه.
ولذلك، فإن الإنجاز الأكبر الذي ينتظر أي قيادة مصرفية هو القدرة على الجمع بين الربحية والاستقرار، وبين التوسع والانضباط، وبين قوة الميزانية وخدمة الاقتصاد الحقيقي.
لقد أثبت البنك الأهلي المصري، بأرقامه ونتائجه المعلنة، أنه يمتلك مقومات كبيرة للمنافسة. ويظل التحدي المقبل هو المحافظة على هذه المكانة، وتعزيز جودة الخدمات والتمويل، وتحويل فرص الاقتصاد المصري إلى مشروعات تنمو وتستمر.
أما محمد الأتربي، فقد منحته مسيرته المصرفية وحضوره في صفقات التمويل والتكريمات المهنية مساحة معتبرة من التقدير. وستبقى قيمة هذه المسيرة مرتبطة بما تضيفه للمؤسسة ولعملائها وللاقتصاد، لا بعدد الجوائز وحده.
وهنا أجد أن العنوان يلخص الحكاية: «الأتربي.. صانع الجوائز ومقتنص الصفقات»؛ لكن أجمل ما في الحكاية أن الإنجاز الحقيقي لا يُقاس بما يحصده القائد من تكريم، بل بما يتركه من مؤسسات أقوى وفرص أوسع وثقة تستحق أن تدوم.