الصين ترفع رهانها على الذهب.. الواردات تتجه إلى 1700 طن والفضة عند مفترق 60 دولارًا
وبالتوازي مع قوة الطلب الصيني، تقترب الفضة من منطقة سعرية حاسمة حول 60 دولارًا للأوقية، في وقت يواجه فيه المعدن ضغوطًا من قوة الدولار وارتفاع عوائد سندات الخزانة وتوقعات استمرار السياسة النقدية المتشددة.
وبحسب محللي المعادن الثمينة في هيرايوس، تكشف التطورات الأخيرة عن تباين واضح داخل سوق المعادن النفيسة؛ فبينما يظل الطلب الاستثماري على الذهب في الصين قويًا رغم الأسعار المرتفعة، تواجه الفضة اختبارًا فنيًا قد يحدد اتجاهها على المدى القريب.
1141 طنًا.. الصين تتجاوز واردات 2025 في 8 أشهر
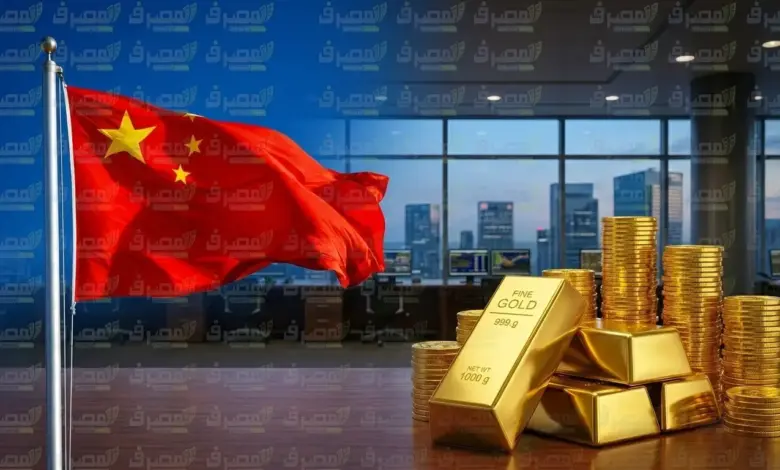
استوردت الصين 142 طنًا من الذهب خلال أغسطس، ليرتفع إجمالي وارداتها في الأشهر الثمانية الأولى من العام إلى 1141 طنًا.
ويمثل هذا الرقم زيادة بنسبة 72% مقارنة بـ663 طنًا خلال الفترة نفسها من 2025، كما أنه تجاوز إجمالي واردات العام الماضي بأكمله، والذي بلغ نحو 940 طنًا.
ولا تشمل هذه الأرقام مشتريات بنك الشعب الصيني لاحتياطياته الرسمية، إذ أضاف البنك المركزي الصيني نحو 20 طنًا إلى احتياطياته في أغسطس، وفق بيانات هيرايوس.
1700 طن محتملة بنهاية العام
يرى محللو هيرايوس أن استمرار وتيرة الاستيراد الحالية خلال بقية 2026 قد يدفع إجمالي الواردات الصينية إلى نحو 1700 طن.
وسيكون هذا المستوى، في حال تحقق، الأعلى للصين خلال عقد العشرينيات، بما يعكس اتساع التدفقات إلى السوق الصينية رغم وصول أسعار الذهب إلى مستويات مرتفعة تاريخيًا.
ويعطي هذا السيناريو أهمية خاصة للطلب الصيني، خصوصًا أن قوة الواردات تأتي في الوقت الذي لا يزال فيه طلب المجوهرات أضعف نسبيًا، ما يرجح أن يكون الطلب الاستثماري أحد المحركات الرئيسية لهذه التدفقات.
الطلب الاستثماري يتفوق على المجوهرات
أوضحت هيرايوس أن قوة واردات الذهب الصينية لا تعكس انتعاشًا مماثلًا في سوق المجوهرات، بل ترتبط بدرجة أكبر باستمرار الطلب الاستثماري.
ويعني ذلك أن ارتفاع الأسعار لم يكن كافيًا لإيقاف تدفقات الذهب إلى السوق الصينية، في الوقت الذي يواصل فيه المستثمرون ضخ كميات كبيرة من المعدن في قنوات الاستيراد.
وتنفصل هذه التدفقات التجارية عن مشتريات البنك المركزي الصيني، ما يعني أن الطلب الرسمي والخاص يتحركان بالتوازي، وفق التقرير.
أستراليا تنتج 303 أطنان من الذهب
على جانب المعروض، واصلت أستراليا زيادة إنتاج مناجم الذهب خلال السنة المالية 2025-2026، مدفوعة بدعم الأسعار المرتفعة لقطاع التعدين.
وبلغ إنتاج أستراليا 303 أطنان حتى نهاية يونيو، وهو مستوى قريب من متوسط الإنتاج طويل الأجل البالغ نحو 300 طن سنويًا.
وتعادل الكمية الأسترالية نحو 8% من إجمالي إنتاج الذهب المستخرج عالميًا، والذي بلغ 3822 طنًا في عام 2025، بحسب بيانات هيرايوس.
360 طنًا قد تدخل النظام المالي الإندونيسي
وفي إندونيسيا، تدرس الحكومة خطة لتحفيز تحويل جزء من الذهب المملوك للأسر إلى أصول ومنتجات ضمن النظام المالي الرسمي.
وتقدر الحكومة أن الأسر الإندونيسية تمتلك نحو 1800 طن من الذهب خارج قنوات الاستثمار الرسمية، وتسعى المؤسسات المملوكة للدولة إلى تشجيع استثمار نحو 20% من هذه الكمية، أي ما يقارب 360 طنًا، في منتجات مصرفية ومالية متخصصة في الذهب.
ويستهدف المقترح تحويل الذهب المملوك للأفراد إلى ودائع وضمانات وأصول مالية، بما قد يعمق سوق الذهب المحلي ويزيد حجم الثروة المتداولة داخل النظام المالي.
الهند تواجه رياحًا معاكسة في الطلب
في المقابل، تواجه الهند احتمال تراجع الطلب على الذهب في المناطق الريفية خلال موسم الأعياد وحفلات الزفاف، بسبب ضعف الأمطار الموسمية.
وأشارت هيرايوس إلى أن هطول الأمطار الموسمية كان أقل بنحو 15% من متوسطه طويل الأجل بحلول أواخر سبتمبر، ما قد يضغط على دخل المزارعين ويحد من قدرتهم على شراء الذهب.
ويمثل الطلب الريفي أكثر من 50% من إجمالي استهلاك الهند من الذهب، بينما بلغ إجمالي الطلب الهندي 768 طنًا في 2025، أي نحو 15% من الطلب العالمي، وفق بيانات التقرير.
علاقة مباشرة بين الأمطار والطلب على الذهب
تستند هيرايوس في تقييمها إلى تحليلات تاريخية لمجلس الذهب العالمي تشير إلى ارتباط كل زيادة قدرها 1% في هطول الأمطار مقارنة بالمتوسط بزيادة تقارب 0.2% في الطلب على الذهب.
وبالتالي، فإن انخفاض الأمطار هذا العام قد يشكل عائقًا محدودًا أمام الطلب الهندي في المدى القريب، خصوصًا إذا انعكس سلبًا على المحاصيل والدخل الريفي.
الفضة تقترب من منطقة فاصلة
بالانتقال إلى الفضة، ترى هيرايوس أن المعدن يقترب من نقطة تحول بعد تعرضه لضغوط من قوة الدولار.
وهبطت الفضة إلى أقل من 65 دولارًا للأوقية، بينما عاد مؤشر الدولار إلى التداول فوق مستوى 101، مقتربًا من أعلى مستوياته السنوية.
وتضع هذه التطورات الفضة أمام نطاق فني حاسم بين 60 و70 دولارًا للأوقية.
70 دولارًا قد يؤكد بناء قاع
يرى محللو هيرايوس أن عودة الفضة نحو 70 دولارًا للأوقية، رغم قوة الدولار وارتفاع عوائد السندات وتوجه الاحتياطي الفيدرالي المتشدد، قد تمثل إشارة على تأكد عملية تشكيل قاع.
وفي المقابل، فإن هبوط الفضة مجددًا دون 60 دولارًا قد يشير إلى استمرار الاتجاه الهابط الذي اتسم بتكوين قمم وقيعان منخفضة منذ قمة أواخر يناير.
وبذلك يتحول مستوى 60 دولارًا إلى منطقة اختبار أساسية في قراءة الاتجاه قصير الأجل للفضة.
العوائد الحقيقية تضغط على المعادن النفيسة
ربطت هيرايوس ضعف المعادن النفيسة أيضًا بارتفاع عوائد سندات الخزانة الأميركية.
ووصل عائد السندات لأجل 10 سنوات إلى 5.22%، بينما بلغ العائد الحقيقي على السندات المحمية من التضخم لأجل 10 سنوات 2.8%.
وترى هيرايوس أن ارتفاع العوائد الحقيقية بالتزامن مع العوائد الاسمية يحمل أهمية خاصة للذهب والفضة، لأنه يشير إلى أن عمليات بيع السندات لا ترتبط فقط بارتفاع توقعات التضخم، بل أيضًا بارتفاع العائد الحقيقي الذي يطلبه المستثمرون.
النفط عند 100 دولار يعقد المشهد
تأتي هذه التطورات بينما بقي خام برنت قرب 100 دولار للبرميل، في ظل استمرار التوترات المرتبطة بالشرق الأوسط.
وقالت هيرايوس إن تجدد المحادثات بين الولايات المتحدة وإيران لم يكن كافيًا بعد لإعطاء إشارة واضحة إلى إمكانية التوصل إلى اتفاق لإعادة فتح مضيق هرمز.
ويضيف ارتفاع النفط عاملًا آخر إلى معادلة المعادن، لأنه يرفع مخاطر التضخم ويعزز احتمالات استمرار السياسة النقدية الأكثر تشددًا لفترة أطول.
واردات الهند من الفضة تنتعش في أغسطس
شهدت واردات الهند من الفضة قفزة ملحوظة خلال أغسطس بعد عدة أشهر من التدفقات الضعيفة.
وبلغت الواردات نحو 15.5 مليون أوقية خلال الشهر، بزيادة قدرها 36% مقارنة بـ11.4 مليون أوقية في أغسطس 2025، وكانت المرة الأولى منذ فبراير التي تتجاوز فيها الواردات الشهرية حاجز 10 ملايين أوقية.
ورغم هذه القفزة الشهرية، لا تزال الصورة السنوية أضعف؛ إذ تقدر الواردات خلال يناير-أغسطس بنحو 75.6 مليون أوقية، بانخفاض 24% عن 99.1 مليون أوقية خلال الفترة نفسها من العام الماضي.
قيود الاستيراد ضغطت على التدفقات
أرجع محللو هيرايوس ضعف تدفقات الفضة خلال الأشهر السابقة جزئيًا إلى متطلبات الترخيص التي دخلت حيز التنفيذ في مايو، والتي زادت تعقيد إجراءات الاستيراد، إلى جانب ارتفاع أسعار الفضة الذي أثر على الطلب.
لكن الارتفاع القوي في واردات أغسطس يشير، بحسب تحليل الشركة، إلى بدء عودة التدفقات الفعلية للفضة إلى مستويات أكثر طبيعية، رغم استمرار الفجوة الكبيرة في الواردات منذ بداية العام.
الذهب يستفيد من الطلب الصيني.. والفضة أمام اختبار الـ60
ترسم بيانات هيرايوس صورة مزدوجة لسوق المعادن النفيسة.
فالذهب يحصل على دعم قوي من الطلب الاستثماري الصيني، مع بلوغ واردات البلاد 1141 طنًا خلال ثمانية أشهر فقط، واحتمال وصولها إلى نحو 1700 طن بنهاية 2026 إذا استمرت الوتيرة الحالية.
أما الفضة، فتتحرك في بيئة أكثر حساسية للدولار والعوائد، ويظل مستوى 60 دولارًا خطًا فنيًا مهمًا، بينما قد تمنح العودة إلى 70 دولارًا إشارة أقوى على تغير بنية الاتجاه.
وبينما تضغط العوائد الحقيقية المرتفعة والسياسة النقدية المتشددة على المعادن النفيسة، تظهر في المقابل تدفقات صينية قوية على الذهب وانتعاش شهري في واردات الفضة الهندية، بما يجعل مسار كل معدن مرتبطًا بتوازن مختلف بين الطلب الفعلي، والعوائد، والدولار، والسياسة النقدية.